一场几乎覆盖全板块的报复性反弹
11月10日的美股,半导体板块走出了一条陡峭的上行曲线。费城半导体指数收涨6.85%,盘初一度扩大至7%。成分股中,AMD大涨13.26%,应用材料涨11.37%,Coherent涨16.79%,Lumentum涨10.69%,希捷和西部数据涨近10%,博通涨8.78%,美光涨超6%。光通信、存储、设备制造,几乎每一个细分环节都被买盘覆盖。
这轮反弹的直接背景,是上周半导体板块刚经历了一轮猛烈抛售。费半指数此前一度八连跌,11月5日单日重挫超12%。到11月10日收盘,费半指数较11月5日的低点已经收复了约10%的失地。换句话说,这是一次急跌之后的集中修复,而非趋势的重新确认。
支撑反弹的逻辑,来自资本开支预期一侧的稳定信号。摩根士丹利在最新报告中维持了对大型云计算及科技企业资本开支的预测:2027年约1.6万亿美元,2028年约1.8万亿美元。尽管该行承认约20%的美国数据中心项目可能从2028年推迟至2029年,但它同时判断“AI投资周期不会被打断”。对于以“算力军备竞赛”为核心定价锚的半导体板块而言,这组数字提供的是一个可以继续持有的理由。
唯一的缺席者:英伟达的逆势独跌
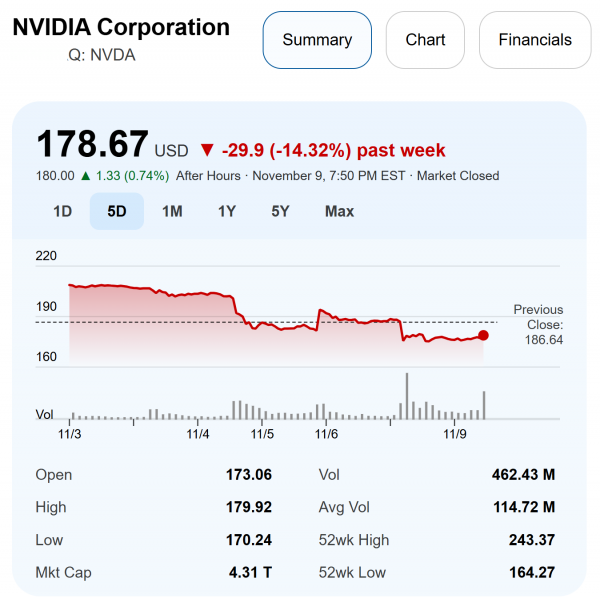
但这场反弹有一个醒目的例外。英伟达全天逆势下跌4.27%,收于178.67美元,总市值4.31万亿美元,创七个月以来收盘新低;盘中一度跌8.8%,市值最大缩水约3960亿美元,收盘时仍蒸发逾1900亿美元,约合人民币1.29万亿元。在费半指数上涨近7%的同一天,英伟达是唯一一只被单独抛售的核心权重股。
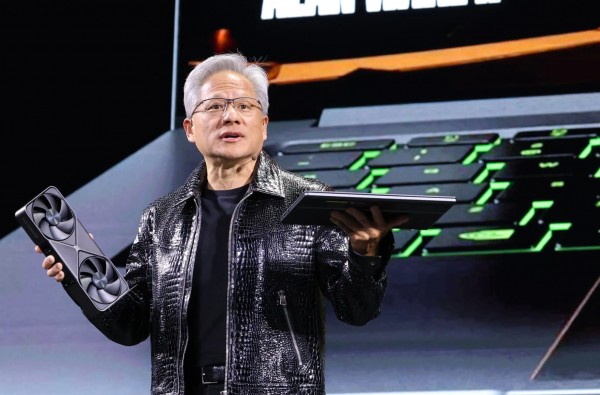
砸盘的力量不来自算力需求一侧,而来自公司治理一侧。11月8日,英伟达董事会宣布启动由独立董事和外部律师组成的调查,针对CEO黄仁勋的个人行为及公司合规流程。11月9日,股东向加州联邦法院提起集体诉讼,指控公司与黄仁勋未向投资者充分披露相关个人关系所可能衍生的风险,涉嫌误导投资人。黄仁勋在内部信中承认对妻子不忠,但强调将继续担任CEO,董事会也表示现阶段没有理由认为国家安全或公司机密遭到泄露。
市场对这一组合的反应是直接的:在板块整体估值修复的窗口里,英伟达被单独留在了下跌的一侧。这不是市场在质疑GPU的竞争力,而是在对“创始人风险”进行一次独立的定价。
黄仁勋的账单:143亿美元与一个纪录
黄仁勋个人在这场抛售中承受的损失,可以用两个数字来定位。盘中股价一度跌8.8%时,他的个人持股价值缩水约143亿美元;按此前约4.5万亿美元的市值计算,公司市值最大缩水约3960亿美元,创下了上市公司因高管个人丑闻引发的最大单日市值损失纪录,远超2025年6月特斯拉因股价下跌14.3%蒸发的约1500亿美元。在11月5日的那轮板块普跌中,他的净资产已经减少了151亿美元,排名从彭博亿万富翁指数的第9位跌至第13位,跌出全球前十。
英伟达股价持续下行
这些数字之所以值得单独列出,是因为它们把“治理风险”从一个抽象概念转化成了可计量的财富转移。143亿美元的持股缩水,和1900亿美元的市值蒸发,是同一枚硬币的两面:当一家公司的估值高度依赖创始人的个人叙事时,创始人的私人行为就不再是私人事务,而是资产负债表上的一项风险敞口。
反弹的底色:资本开支的韧性,与治理折价的并存
把板块的狂欢和英伟达的独跌放在同一张图里,11月10日的市场给出的信号是分层的。第一层,AI算力主线的资本开支预期没有被证伪。大摩维持的1.6万亿和1.8万亿美元预测,以及CoreWeave、应用材料等产业链公司即将披露的财报,构成了资金愿意在急跌后回流的底层理由。第二层,英伟达的治理事件被市场当作一个独立的、可分离的风险来处理——资金从英伟达撤出,但没有离开半导体板块,而是流向了AMD、博通、Coherent这些“替代受益标的”。AMD当天13%的涨幅,部分反映的正是这种板块内部的再分配。
但这种再分配是否可持续,取决于两个尚未闭合的变量。其一,英伟达董事会的独立调查和11月18日的国会闭门简报会产出什么样的结论,将决定治理折价是收窄还是扩大。其二,监管环境的不确定性并未因为一天的反弹而消除。中期选举后,数据中心审批、能源使用和开发成本的监管预期仍在收紧,摩根士丹利所假设的“20%项目推迟”就是这种不确定性的量化表达。
半导体板块用一天的时间修复了上周的部分失地,但英伟达用同一天证明了另一件事:在AI算力的叙事里,技术领先可以支撑估值,但它无法对冲创始人个人行为带来的治理风险。费半的6.85%和英伟达的-4.27%,是同一市场在同一天给出的两个答案。它们并不矛盾,它们只是回答了不同的问题。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。