GEVernova最新披露的三季度财报,给全球算力自备供电赛道投下了一颗重磅信号。当前企业在手积压订单已经攀升至1970亿美元,管理层预判四季度这一数字将突破2000亿美元。单看第三季度,当期新增订单293亿美元,有机增速直接达到96%,AI算力项目成为燃气轮机、电网配电设备需求爆发的核心推手,仅2026年上半年,公司拿下的算力相关订单就突破50亿美元。
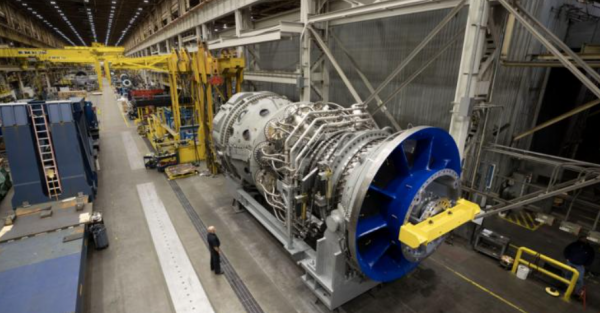
燃气设备的签约体量同样火热,叠加正式订单与产能锁位协议,目前合计规模达到122GW,企业定下目标,年底这一数值至少摸到130GW。背后的需求逻辑十分清晰,海外云厂商正在大规模采购燃气轮机搭建表后自备电源,用来对冲公共电网容量不足、并网周期漫长的现实难题。除燃机板块之外,电网电气设备业务订单同样迎来大幅上涨,亮眼的需求表现,也推动GEVernova上调了2026全年营收与自由现金流的预期指引。
站在行业视角去解读,这份财报本质印证了海外AIDC的一个主流建设思路:算力扩张节奏,已经跑赢了电网扩容速度。很多海外算力项目,等公网接入要等待数年,自备燃气发电就成了最稳妥的落地方案,燃气机组可以快速投产、灵活匹配算力负载,自然成为云厂商优先选择的供电配套。
但也要理性看待这条路线的局限。燃气自备模式高度依赖天然气供给与价格,同时碳排放约束会持续收紧,长期来看并不是无边界的方案。当下的订单热潮,更多是算力高速扩张阶段的阶段性选择。另外值得留意的是,大量订单里包含产能锁定协议,不完全等同于已经落地的正式合同,后续转化、交付进度依然存在不确定性。
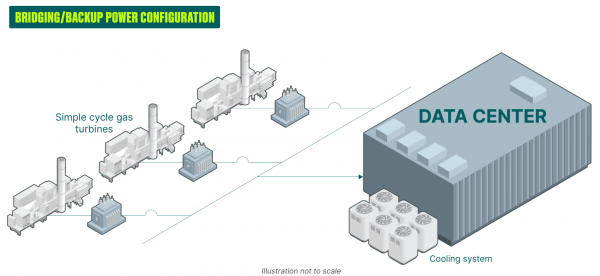
这份业绩也侧面反映出,算力基础设施的竞争,早已不止GPU芯片一层。稳定、可快速交付的本地电源,是智算集群落地的前置条件。燃气轮机厂商吃到算力红利,也给国内算电协同赛道提供参考:算力供电的多元化方案,会在不同区域形成差异化的选型逻辑。
本文由智算芯能前沿网编辑整理,转载请注明出处。