

“10亿美元”指的是年化收入,不是融资额
“US$1bn ARR”容易被误读为融资规模,实际上它指的是年化经常性收入——这家总部位于圣马特奥的推理云公司,在2026年夏天年化收入突破了10亿美元,大约是去年同期的5倍。
这个数字之所以值得单独拎出来,是因为它出现在一个通常不以“收入”论英雄的赛道里。AI基础设施公司往往以估值、融资金额或GPU数量作为叙事锚点,而Fireworks AI选择把ARR放在最前面,背后对应的是它对自己商业模式的判断:企业愿意为“拥有自己的智能”付费,而不仅仅是为“调用某个前沿模型”付费。
一条与“租用智能”相反的路
Fireworks AI联合创始人兼CEO林乔(Lin Qiao)把AI的发展方向拆成了两条路径。一条是智能归属于少数几家前沿实验室,其他所有人向它们租用;另一条是每一家公司都构建属于自己的、由自身领域知识塑造的专门智能。Fireworks AI明确站在第二条路上。
它的产品逻辑围绕这个判断展开。平台托管超过200个文本、图像和多模态模型,新的开源模型发布后数小时内即可上线。企业选择一个开源模型,用自己的专有数据做微调,然后在平台上规模化部署,按性能付费,而不是为接入一个无法检视、无法修改的封闭系统付费。换句话说,Fireworks卖的不是某个模型的访问权,而是一套让企业把开源模型变成“自己的模型”的基础设施。
40万亿token与95%的定制化比例
这组数字是Fireworks AI商业逻辑最直接的证据。平台目前每天处理超过40万亿token,而上一轮融资时这个数字是15万亿。更关键的是结构:95%的token来自客户在自己的数据上微调过的模型,而非直接调用通用的基础模型。
这意味着,Fireworks AI的增长引擎不是“更多人使用AI”,而是“更多企业开始拥有自己的AI”。当一家公司把通用开源模型用自己的工单记录、产品文档或客服对话微调之后,它产生的推理需求会持续、稳定地留在Fireworks的平台上,因为模型的权重、微调数据和部署配置都沉淀在这套基础设施里。
客户名单覆盖了两个群体。企业侧包括Uber、Shopify、Doximity、Geico和Revolut;AI原生公司包括Cursor、Notion、Harvey和Genspark。Notion把AI功能的延迟从约2秒降到了350毫秒,Quora在迁移一个模型后报告了3倍的速度提升。这些案例的共同点是:客户要的不是“最强的模型”,而是“在我自己的场景里跑得最快、最可控的那个模型”。
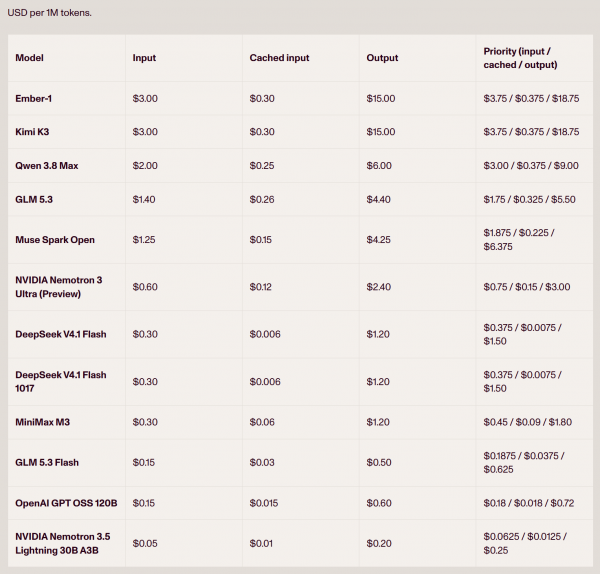
价格体系,来自Fireworks AI官网
从PyTorch团队到推理云:技术底子的来源
Fireworks AI成立于2022年,创始团队来自Meta的PyTorch核心团队。这个背景解释了它为什么选择从推理层切入,而不是去训练自己的前沿模型。PyTorch是当今开源AI生态中最主流的框架之一,团队对模型在GPU集群上的运行、调度和优化有第一手的工程经验。
公司的定位始终在AI技术栈的推理层——负责让模型在生产环境中运行,而不是从零开始训练它们。同时,平台也提供微调和训练工具,让企业能够针对专门任务调整模型。这个位置的选择是务实的:训练前沿模型的资本门槛极高,且已经被少数几家实验室占据;而推理层的需求随着开源模型能力的提升和企业对数据主权的关注而持续扩大,竞争格局远未固化。
融资节奏:D轮到新一轮估值传闻
Fireworks AI在2026年7月完成了15.05亿美元的D轮融资,投后估值175亿美元。本轮由Atreides Management、Index Ventures和TCV联合领投,NVIDIA、Lightspeed、Bessemer、Menlo Ventures和Ontario Teachers' Pension Plan等参与。更早的投资者包括AMD、Benchmark和Sequoia。
10月下旬,Business Insider援引知情人士报道,Fireworks AI正在就新一轮融资进行早期洽谈,目标估值在300亿至400亿美元之间。这一数字较7月D轮的175亿美元接近翻倍,较2025年10月C轮时的40亿美元估值则最高增长了10倍。相关谈判仍处于早期阶段,目标估值可能发生变化。Fireworks AI尚未对最新传闻做出公开回应。
公司对D轮资金用途的表述是:扩展面向推理和微调的全球算力容量,并深化与微软和英伟达的合作关系——这两家是公告中唯一点名的云与技术合作伙伴。
两条路径的竞争,和Fireworks的位置
Fireworks AI押注的判断,是开源与闭源模型将在企业内部长期共存。Atreides的Gavin Baker在融资公告中的表述是,前沿模型和开源模型将越来越多地被一起使用。如果这个判断成立,那么承载“开源模型被企业定制并规模化运行”这一层需求的基础设施,就会成为一个持续增长的市场。
Fireworks AI目前的位置,是在这个市场的推理层占据了一个明确的生态位:不训练前沿模型,不与OpenAI或Anthropic在通用能力上竞争,而是为那些选择用开源模型构建自己智能的企业提供运行、微调和部署的底座。40万亿token的日处理量、95%的定制化比例和10亿美元的年化收入,是这条路径在当下交出的成绩单。而300亿至400亿美元的新估值传闻,则说明资本市场正在为这条路径给出一个远高于半年前的定价。两条路径的竞争远未结束,但Fireworks AI至少已经证明,第二条路上有足够多的企业愿意付费。
(素材来自:Fireworks AI 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。