

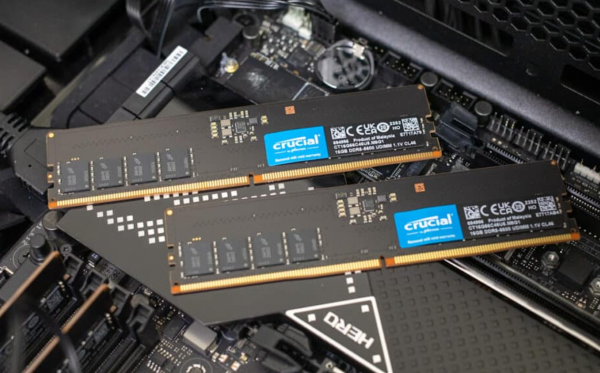
日本市场的DDR5零售价格在过去一年走出了一条近乎垂直的曲线。海盗船DDR5-6000 128GB套装(64GB×2)的零售价,从2025年10月的59800日元(约人民币2530元),攀升至2026年10月17日的514800日元(约人民币21833元),涨幅760.9%。这不是某一个型号的孤立现象:DDR5-5600 32GB(16GB×2)套装从11280日元涨至54800日元,涨幅约4.9倍;64GB(32GB×2)套装从19896日元升至97980日元,同样接近5倍。大容量套条的极端涨幅与小容量套条的倍数级普涨同时存在,涨价已经覆盖整个消费级DDR5产品线。
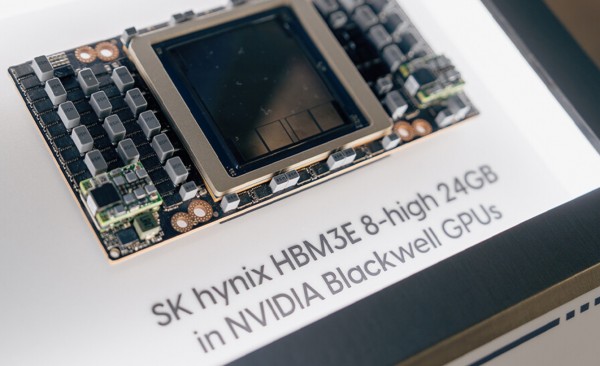
这轮价格变化的原因,不在零售端,而在晶圆产能的分配端。三星、SK海力士与美光正在将越来越多的DRAM晶圆产能转向HBM,因为同样一片晶圆用于HBM时,产出的比特量远低于标准DDR5。一片HBM晶圆大约要消耗三到四倍于DDR5的产能,而单台AI服务器的内存配置是传统通用服务器的8到10倍。AI对存储产能的虹吸效应,直接压缩了消费级DDR5的供给空间。日本市场的极端价格,是这种结构性挤压在零售端的放大呈现:128GB套条在秋叶原已属于小众的高容量产品,供货稀少叠加渠道库存见底,价格弹性被进一步推高。相比之下,国内32GB DDR5套条的渠道报价目前普遍在2000元至4000多元区间,16GB在1200元至1800元,涨幅同样明显,但尚未出现日本市场大容量套条那种倍数级的跳涨。
三星的预警:2027年缺口拉大,2028年前没有大规模新增供给
10月30日,三星电子在财报电话会议上给出了一个比价格曲线更长的时间判断。三星存储业务执行副总裁金宰俊表示,根据公司当前收到的全行业客户订单和需求测算,2027年整个存储市场的供应压力预计会比2026年更加严峻,供需缺口会进一步拉大。整体供给受限的状态预计持续到2028年。
支撑这一判断的是产能建设的物理周期。存储芯片行业新建晶圆厂、从厂房动工到产能爬坡完成,整个周期通常需要数年时间。这意味着在2028年之前,全行业几乎看不到能够改变当前供需格局的大规模新增供给释放。三星同时披露,原本规划在2027年投产的HBM4高带宽内存全部产能,已被大客户提前预定一空,没有多余的剩余产能向外释放。新一代HBM4E计划2027年上半年启动量产,下半年逐步拉升出货规模,尽可能填补高端存储的缺口。
三家头部厂商,同一张时间表
三星并非唯一发出预警的一方。SK海力士在最新财报中明确提示,全球存储器的供应短缺状况预计将持续到2030年。其给出的理由与三星一致:先进制程技术难度不断提升,新建生产设施耗时较长,公司已经在加快扩充产能,但新产线从投入建设到稳定产出需要时间消化,短期内新增产能无法完全追上需求增长。SK海力士同时透露,未来三年直至2029年,其DRAM及HBM产能实际上已经近乎售罄。
英伟达CEO黄仁勋的表态比两家存储厂商更为激进。他在10月22日柏林GTC期间接受采访时表示,至少到2029年之前,全球内存芯片行业都不可能出现产能全面过剩的情况。他的解释是,内存这一算力核心基础部件的特殊属性决定了全行业永远能找到足够的场景消化更多容量:AI大模型的训练推理、端侧智能设备、数据中心建设都会持续吃掉新产出的存储芯片。
三家头部厂商的预判在时间上并不完全重合——三星指向2028年,SK海力士指向2030年,黄仁勋指向2029年之前不会过剩——但方向是一致的:AI带来的存储需求被视为长周期增量,而非短期脉冲,高带宽内存和大容量通用存储芯片的价格大概率保持高位运行。
消费者的账单:内存从“配件”变成“预算核心”
这轮涨价的传导终点,落在PC装机的成本结构上。Omdia的数据显示,DRAM与SSD在PC制造成本中的占比已从过去的约15%攀升至接近40%。内存不再是可以随手升级的配件,而正在成为决定整机预算的核心部件。对于消费者而言,这意味着同样的预算下,内存容量可能需要做出让步,或者整机价格需要相应上调。日本市场128GB套条标价超过50万日元,已经相当于一台高端游戏PC的价格,这个对比本身就说明了消费级内存正在被重新定价。
供给侧的产能转向、头部厂商的长期短缺判断、以及零售端的价格跳涨,三者构成了一条完整的因果链。三星的HBM4产能售罄和SK海力士的“近乎售罄”说明,高端存储的需求可见性已经延伸到2027年以后;而消费级DDR5的供给,则在这一优先级排序中被推到了后面。这条链的末端是消费者的装机账单,起点则是AI数据中心对HBM的持续吞噬。在2028年之前大规模新增供给释放之前,这条链的方向不太可能发生逆转。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。