

一句来自债券市场最核心圈子的警告
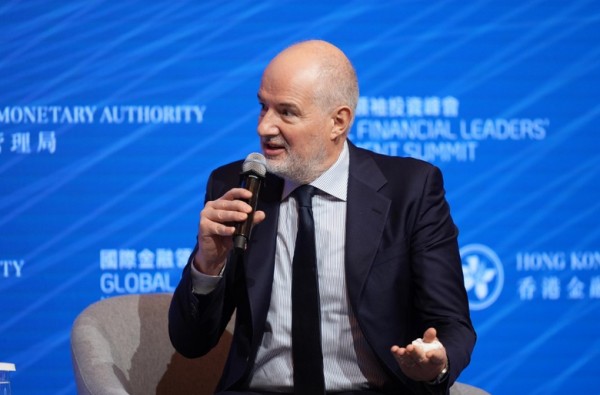
11月3日,香港,2026年全球金融领袖投资峰会。PIMCO首席执行官埃马纽埃尔·罗曼(Emmanuel Roman)坐在黑石总裁乔恩·格雷旁边,说了一句话:AI市场会出现下行,“然后就要爆了”。他补充道:“我们不知道的是,定价和经济效应会怎么演变。”
这句话的分量,不在于措辞有多激烈,而在于说这句话的人是谁。PIMCO是全球最负盛名的债券基金管理公司之一,也是AI债务热潮中最活跃的买方之一。2023年,PIMCO协助安排了CoreWeave的首笔芯片担保融资;就在上个月,它还买入了40亿美元的SpaceX债券。一个既在买、又在警告的机构,说的不是立场,是它看到的账单。
五大巨头的现金流,已经翻到了负号那边
罗曼的警告有一个可以用数字核查的底座。2026年前九个月,微软、Alphabet、亚马逊、Meta和甲骨文五家公司的营业现金流合计5429亿美元,同比增长29%,创下纪录。但同期资本支出翻倍至5569亿美元,自2011年有数据以来首次超过营业现金流。结果是,这五家公司从一年前1435亿美元的自由现金流盈余,转为140亿美元的赤字。回购规模从818亿美元骤降83%至136亿美元,Alphabet和Meta今年完全没有实施回购。
个案更能说明方向。亚马逊最近一季营业现金流424亿美元,却在土地、芯片和数据中心上花掉773亿美元,自由现金流为负335亿美元,比分析师预期的77亿美元赤字糟糕四倍以上;长期债务从年初的656亿美元攀升至1731亿美元。Meta赚了328亿美元,花了349亿美元,录得上市以来首次自由现金流为负。Alphabet自由现金流转负后,通过售股筹资124亿美元,另借款290亿美元。
借钱的速度,正在超过赚钱的速度
现金流缺口不会自己消失,它需要有人买单。AI相关企业今年已发行约2440亿美元债券,是去年1080亿美元的两倍以上;摩根大通预计科技行业全年发债总额将达到创纪录的5400亿美元。Meta的一笔债券发行吸引了580亿美元的订单,而最终发行规模预计在150亿至200亿美元之间。甲骨文在已有沉重承诺的基础上,又表示需要再发200亿美元债券。Alphabet正在出售60亿欧元债券。微软也发债了——250亿美元,十年来第一次。
罗曼给出的估算是:未来五年,AI建设可能产生每年约2万亿美元的融资需求,五年合计约10万亿美元。作为参照,整个美国债券市场的规模约为12万亿美元。他的结论是,这个量“最终会变得太多”。
“爆了”不是预言,是一个关于触发条件的判断
罗曼没有给出时间表。他给出的是一组潜在的触发因素:美国利率上升、中东战争、欧元区危机。这些变量中的任何一个,都不直接由AI行业控制,但它们共同决定了那笔每年2万亿美元的融资,能否以可承受的成本被市场消化。
阿波罗全球管理总裁吉姆·泽尔特在同场对话中给出了一个更温和但方向一致的表述:人类社会未来会使用“更多的算力”,AI能力在快速进步,但“我们不知道的是定价和经济效应会怎么演变”。阿波罗最近才与SpaceX洽谈一笔400亿美元的芯片交易,如今也开始在机会旁边标注风险。
黑石的格雷则站在另一侧。他认为当前的怀疑“可能是健康的”,并警告低估即将到来的生产率提升和消费与商业的变化,才是真正的错误。同一个论坛,同一张桌子,两种判断。分歧本身说明,AI债务的问题不是一个“信或不信”的问题,而是一个“以什么价格、在什么时间、由谁来承担风险”的问题。
裂缝没有出现在所有地方,但在某些地方已经出现
债券市场的压力并不是均匀分布的。中金在10月底的报告中将Neocloud(新云)企业描述为AI融资体系中的“次贷”式弱资质发行人:四家上市Neocloud企业2026年净债务/EBITDA约7.5倍,而六家大型科技企业样本约为0.1倍;资产负债率约84%对约45%。CoreWeave的无抵押债券到期收益率已升至15%左右,五年期CDS利差突破1100bp,隐含五年累计违约概率约60%。
但报告同时指出,大型科技公司的信用水平仍相对稳健,AI债务的信用质量存在分层:项目贷款有长期客户合同、资产抵押和独立现金流保障。风险集中在高杠杆、弱现金流、依赖再融资的环节,而不是整个AI基础设施的资产负债表。
罗曼的“要爆了”,指向的正是这一层。它不是对AI技术前景的判断,也不是对某一家公司的判决。它是一个债券投资者在看到融资需求曲线、现金流曲线和发债节奏之后,给出的一个关于承受能力的判断。PIMCO上个月买入了40亿美元的SpaceX债券,这个月说“要爆了”——两件事并不矛盾。买方可以同时持有资产和表达担忧,问题只在于,当“爆了”真的发生时,谁手里的资产还能卖得出去。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。