

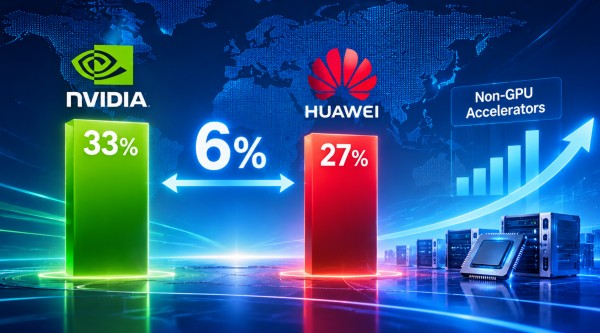
两条交叉线,比“6个百分点”更值得看
IDC最新数据在10月中旬释出后,传播最广的一组数字是:2026年上半年,英伟达在中国数据中心AI芯片市场的份额降至34%,华为以28%紧随其后,差距从一年前的31个百分点缩到6个百分点。英伟达同期出货67.8万颗,同比下降44%;华为出货57.2万颗,较去年同期的30多万颗近乎翻倍。
但这份报告里真正具有分水岭意义的,是另一组数字。上半年中国数据中心AI加速器总出货量200.8万颗,其中GPU出货99.1万颗,同比下降26%;非GPU加速器出货101.6万颗,同比增长近80%。这是非GPU加速器的出货量首次超过GPU。
GPU是可编程的通用加速器,训练和推理的混合负载都能跑,英伟达的护城河正建立在这一架构之上。非GPU加速器则是为特定任务设计的专用芯片,在推理场景中能提供更高的能效比。这条交叉线说明的是:市场的增长引擎正在从英伟达占据主导的通用GPU赛道,转向国产厂商更占优势的专用推理赛道。
英伟达失去的,不只是份额
34%这个数字需要放在收入端的断崖旁边看。英伟达CFO在2026财年第一季度电话会上披露,当季没有向中国大陆发货任何数据中心Hopper架构产品,而禁令生效前这部分业务营收达46亿美元;公司计提了45亿美元库存减值与订单取消损失,并预计第二季度因H20限售产生80亿美元收入损失。黄仁勋在年度股东大会上透露,来自中国的营收占比已降至约9%,三年前这一比例至少是数据中心收入的五分之一。
合规产品的迭代也没有扭转局面。H20的市场热情远低于预期,2026年初已停止生产,转而准备推出B30作为替代。B30改用GDDR7显存,性能约为H20的75%至90%,价格低30%至40%,但获批与上市时间在公开信息中仍不明确。当最先进的架构无法进入,获准销售的型号又在性能和供应上受到双重限制时,份额的下滑就不再是周期性的波动,而是实际参与空间的收缩。
华为的28%,是在“缺货”状态下拿到的
华为57.2万颗的出货量,最值得留意的限定条件是:它是在供给严重受限的条件下实现的。昇腾910C在2025年全年出货约81.2万颗,2026年一季度又交付15万颗,服务了37家头部大模型企业。但字节跳动和阿里巴巴已经扫光现有库存,腾讯、百度、科大讯飞在后面排队等货,二级市场一度出现三成以上的溢价。
产能瓶颈集中在两个环节:中芯国际第二代7纳米工艺的良率,以及高带宽内存的供应。910C的良率在2025年初才爬到40%,至今仍是产能天花板。华为计划2026年将910C产量提升至约60万颗,昇腾系列晶圆总产量目标160万片,但这一目标能否兑现,取决于上游工艺良率能否同步爬坡。华为轮值董事长徐直军的说法很直接:“今天制约昇腾放量的,已经不是需求,而是供货能力”。如果供给不是瓶颈,28%这个数字很可能更高。
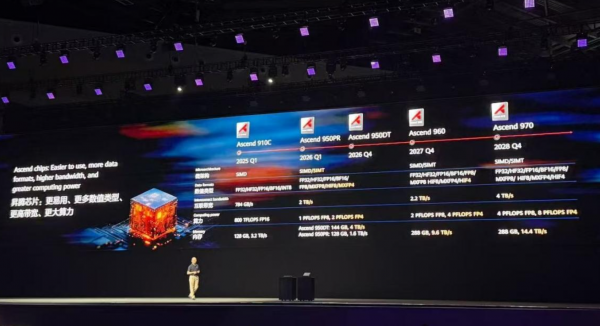
一张更完整的替代图谱
份额变化的背后,是一批国产厂商的集体上行。除华为外,阿里平头哥以7%的份额位列第三,寒武纪5%,百度昆仑芯4%,海光3%。IDC追踪的11家中国芯片厂商中,有9家上半年出货量同比增长。在非GPU细分市场,华为、平头哥、昆仑芯和寒武纪四家合计占据了95%的出货量,政府机构、互联网公司和电信运营商是主要采用方。
财务数据从侧面印证了这一趋势。寒武纪2026年上半年营收59.96亿元,同比增长108%,归母净利润23.11亿元,思元690已进入批量供货。平头哥的芯片年化营收达到百亿元级,真武V900计划2027年一季度量产。百度昆仑芯则在中国移动的十亿级推理型集采中,三个标包分别拿下70%、70%和100%的份额。这些公司的共同路径是:先在自家云和业务中用真实流量打磨芯片,验证之后再向外部客户输出。模型调用量的上涨带来了持续的推理需求,而推理恰恰是专用芯片能效比优势最明显的场景。
从“单卡性能”到“系统能力”
IDC对竞争焦点的判断值得单独拎出:市场正在从单颗芯片的性能竞争,转向大型计算集群中芯片协同运作的系统级能力竞争。这一转向对国产厂商的含义是,单卡制程上的差距不再是被动的短板,集群规模、互联效率和软件栈的成熟度,可以部分弥补单点性能的不足。政策与生态也在同步跟进:工信部9月发布的《信息通信行业发展“十五五”规划》明确提出加大力度适配国产算力芯片,DeepSeek则在9月底开源了面向昇腾算力平台的基础设施组件。
摩根士丹利给出了一个长周期的参照:中国AI芯片自给率预计从2025年的35%提升至2026年的45%,2027年跃升至68%,2030年达到95%。预测的斜率未必精确,但它指向的方向与IDC上半年的出货数据是一致的。6个百分点的差距是一个容易被记住的数字,但真正在改变市场结构的,是那组101.6万颗对99.1万颗的交叉——它说明国产替代已经越过了“能不能用”的阶段,进入了一个由推理需求和专用架构驱动的、更贴近国产厂商能力结构的增长区间。
(素材来自:IDC 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。