

国内数据中心电力基础设施十几年的发展脉络,在中恒电气和科华数据身上体现得十分清晰。两家企业成长底色完全不同,面对 800V HVDC 这一轮行业风口,走出了差异明显的发展路径。
中恒电气起家于通信电源、电力操作电源,是国内较早推动直流替代交流的厂商。从早期 240V、336V 高压直流,到阿里落地的巴拿马电源,再到如今的 SuperX Panama-800VDC,它一直走纯粹的直流迭代路线,核心目标就是简化电力链路、拉高转换效率,深度绑定头部云厂商。科华数据则扎根高端 UPS 交流电源赛道,在智算浪潮到来后,没有押注单一方案,选择 UPS+HVDC 双线并行。它还有一个独特标签,就是运营二十多座自营数据中心,既是设备供应商,也是 IDC 运营商,产品方案都先在自有机房跑真实负载,打磨工程落地能力。
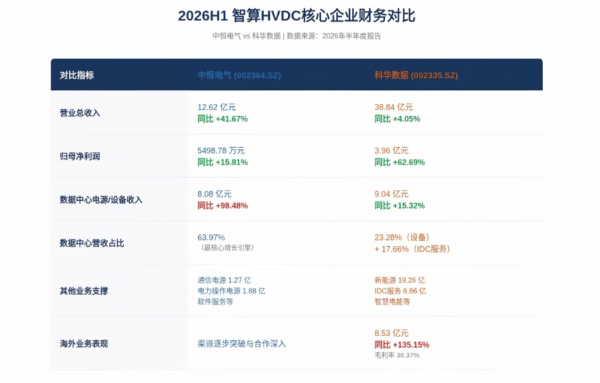
从 2026 年中报数据能够直观看到两家的增长特征。中恒电气上半年数据中心电源收入 8.08 亿元,同比上涨 98.48%,占到总营收近 64%,直接带动整体营收增长 41.67%,充分吃到了算力直流化的红利。科华数据体量更大,上半年总营收 38.84 亿元,归母净利润 3.96 亿元,同比提升 62.69%。它的数据中心产品收入 9.04 亿元,增速相对平缓,但新能源业务 19.26 亿元、海外收入 8.53 亿元,同比大涨 135%,多元业务形成稳固底盘,对冲国内算力投资的波动。
在算电协同的落地思路上,二者的差异同样突出。中恒选择和宁德时代深度绑定,打造电池、电源、储能一体化联合体。宁德时代负责 AIDC 储能电芯、电池簇与 PCS,应对 GPU 毫秒级剧烈功率波动;中恒输出巴拿马 800V HVDC 和精密配电设备,整套打包面向大型智算项目投标。科华走内部全栈闭环路线,依托自有电能、数据中心、清洁能源业务,打造光充储算一体化方案,HVDC、UPS、液冷 CDU、微模块全部自研配套,能够提供交钥匙服务,减少客户多方对接的麻烦。
落到机房落地形态,两家判断也不一样。中恒主推集中式 800V 巴拿马大母线,10kV 中压直接整流为 800V 直流,减少多级变换,线缆铜用量降低 30%—45%,占地缩减 20%—30%,供电效率可达 98.5%,非常适合万卡集群、标准化 AI Factory。科华主打液冷微模块和高密度算力 POD,把供电、配电、液冷集成在预制模块内,现场快速拼装,适配新园区建设、老机房改造、多租户机房等多种场景,容易把 PUE 压到 1.20 以内。
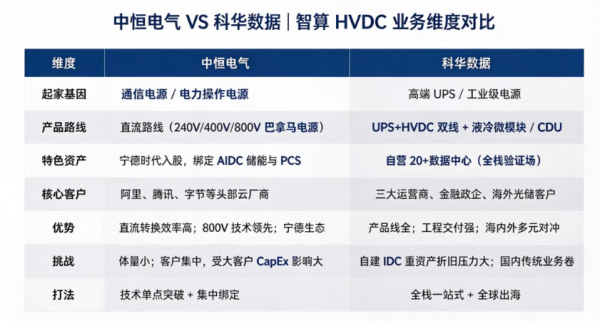
客观来看,中恒属于单点突破模式,资产较轻、技术聚焦,一旦路线契合行业标准,收益弹性很强,但短板是客户集中度高,容易受大厂资本开支节奏影响。科华全栈布局,交直流兼顾、供电温控一体,叠加海外和新能源业务,抗周期能力更强,不过自营 IDC 属于重资产,折旧压力持续存在。
在单机柜功率迈向兆瓦级的当下,供电方案没有绝对标准答案。集中式大母线适合超大规模云厂商标准化建设,模块化 POD 方案胜在灵活适配多元场景。两种路线不是非此即彼,而是面向不同算力需求的互补方案。
本文由智算芯能前沿网编辑整理,转载请注明出处。