

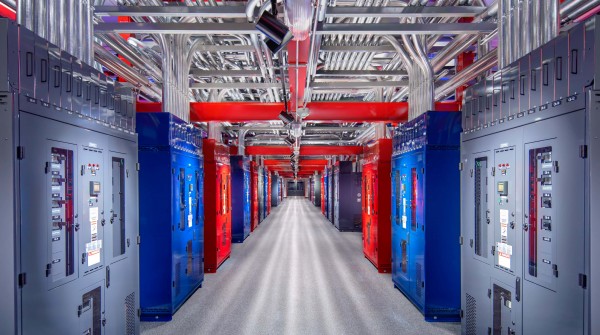
过去,数据中心选址的流程相对固定——先确定目标市场,再评估土地、光纤、水资源和供电服务。但在北弗吉尼亚、达拉斯、凤凰城等成熟枢纽,这套顺序已经被彻底颠倒。
开发商现在首先关心的是:哪里能拿到足够大的电力容量?靠近发电设施远远不够,输电容量和公用事业建设进度能否支撑负载,才是真正的决定因素。
“关键的转变在于,问题从‘我们想在哪里建’变成了‘我们究竟能在哪里获得并交付电力’,”DC Byte研究高级副总裁Siddharth Muzumdar如此概括这一变化。
根据Energy Institute发布的《2026年世界能源统计评论》,2025年美国数据中心用电量估计达到312.6TWh,同比增长25.5%,增速接近全美总发电量增速(3.2%)的八倍。
全球数据中心用电量同年增长19.7%,达到787.8TWh,较2020年的410.8TWh几乎翻倍。美国一国就占了全球数据中心用电量的39.7%。供需缺口的持续扩大,使电力成为选址流程中的第一道筛选器。
电网排队4到7年,时间比电价更值钱
电力瓶颈的严重程度,从电网互联队列的长度即可窥见。劳伦斯伯克利国家实验室的数据显示,美国活跃的互联队列已超过2600GW,中位等待时间超过四年且仍在攀升。在主要枢纽市场,从最初申请到站点通电,平均需要4到7年。
JLL副总裁Sean Farney的一句话点出了行业的焦虑核心:“最关注的不再是成本,而是从签约到产生收入的时间。”在JLL的评估框架中,一个低电价但输电工程延期三年的站点,远不如电价稍高但能在12个月内通电的站点有吸引力。
同样的逻辑正在重塑土地估值——已获得资金支持的互联协议的“电力就绪”站点,比没有保障容量的同等站点溢价10%到15%。
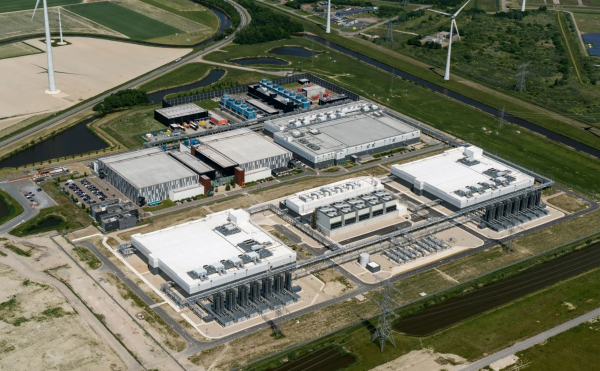
运营成本不止于电价,分阶段规划成为必修课
为一个初始建筑锁定电力远远不够。Muzumdar指出:“一个最初需要100MW的项目,随着额外阶段上线,最终可能需要数百兆瓦。”
因此,电力规划必须覆盖未来阶段、工作负载增长、机架密度变化和AI基础设施演进。开发商应将每个阶段映射到公用事业的交付时间表,并对12个月、24个月和36个月的延迟情景进行压力测试。
如果输电工程或设备短缺导致创收容量延期交付,再低的标称电价也毫无意义。
现场发电从备选变成主流
面对电网瓶颈,现场发电正在从备用方案升级为主流策略。Enverus Intelligence Research预测,2026年至2030年间,美国新建工业设施中将有25.5GW的需求通过现场发电满足。
Bloom Energy的调查显示,近三分之二的数据中心开发商将现场发电列为电网时间表延误时的首要应对方案,80%的电力公司已将现场发电视为永久性基础设施。
天然气和核能是两条主要路径。Enverus估计,超大规模企业到2030年可能花费约5万亿美元建设62GW的离网天然气发电设施。小型模块化反应堆(SMR)也在加速推进,建设时间比传统核电站缩短约80%。
开发活动向二级市场转移
电力约束正在重塑数据中心的地理版图。CBRE的数据显示,2026年上半年一级市场在建容量达到创纪录的7481MW,其中80.4%已在建设阶段就被预租,空置率降至1.4%的历史低位。由于一级市场电力供应趋紧,77%的在建容量已位于二级和三级市场。
Colliers在报告中指出,一级市场与二级市场之间的界限正在消失,资本越来越优先考虑电力可用性、审批确定性和执行能力,而非传统的地理分类。在电价和电力交付速度之间,开发商正在用脚投票。
( 全球储能网、新能源网、智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。