

随着北美AI算力建设进入爆发期,AIDC配套储能正成为国内储能企业出海的核心赛道。但不少带着产能与成本优势进场的企业很快发现,布局美国AIDC储能市场,和真正实现项目落地交付,是难度完全不同的两件事。当前国内储能产业链优势显著,但真正能完整交付美国大型AIDC储能项目的企业屈指可数。核心原因在于,美国市场的竞争早已脱离单一产品比拼的阶段,转向了全链条交付能力的综合较量。
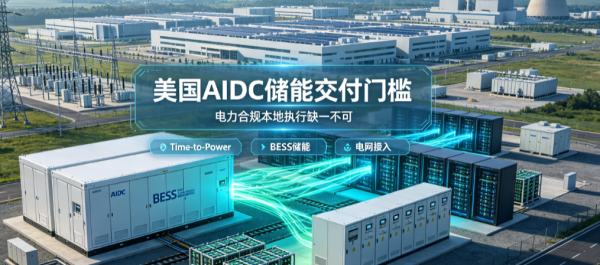
一、第一道门槛:电力接入先于产品
美国AIDC行业当下的核心矛盾,已经从算力供给不足转向电力交付速度不足,也就是行业常说的Time-to-Power。百兆瓦甚至吉瓦级的AI园区,对电网接入的要求远超传统数据中心。对储能系统而言,项目初期最先要解答的问题从来不是产品参数够不够,而是三个核心提问:Power从哪里来?什么时候能来?能不能持续扩容?
电网接入审批、配套变电站建设、输电线路扩容、燃气发电配套、表前表后储能配置,正在成为AIDC开发的核心工作。储能也不再是孤立的备用电源设备,而是深度嵌入电力接入全流程的核心节点,既要配合电网并网时序做分期部署,也要承担削峰填谷、需量响应、微电网支撑等多重角色。未来大型AIDC的开发本质,正越来越接近能源基础设施与数字基础设施的融合开发。只懂储能产品、不熟悉美国电力接入逻辑的企业,根本无法切入项目的核心决策环节。
二、第二道门槛:供应链的合规化重构
中国在储能电芯、PCS变流器、系统集成、液冷配套、工程制造等环节,都具备全球领先的产能与成本优势。但这套优势无法直接平移到美国市场,真正的难点在于如何把中国供应链,改造为符合美国市场规则的合规供应链。
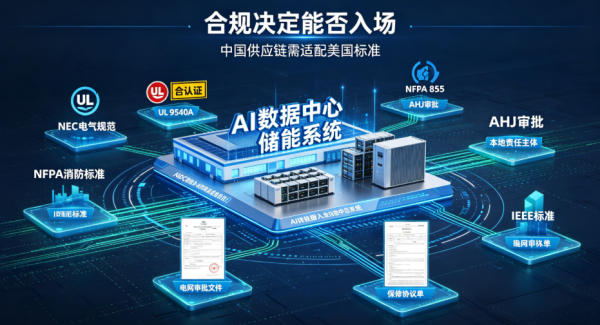
UL安全认证、NEC电气规范、NFPA消防标准、IEEE技术标准、电网公司接入标准、地方AHJ审批要求、设备原产地规则、网络安全审查、保险覆盖与保修条款,每一个环节都可能成为产品入场的否决项。以储能系统为例,仅UL9540A热失控测试一项就需要数月的验证周期,加上各地消防规范的属地化要求,很多国内成熟产品都需要重新适配。所以可行的路径从来不是“中国制造→海运至美国”的简单贸易模式,而更偏向“中国工程研发+全球供应链+美国合规认证+本地组装制造”的体系化模式。这实际上要求储能企业彻底重构自身的全球交付体系,而非单纯做产品出口。
三、第三道门槛:本地执行能力的鸿沟
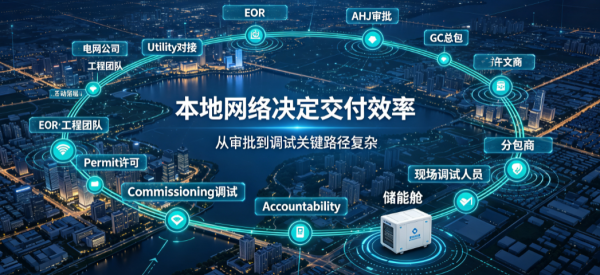
中国企业素来以响应速度见长,设计、采购、制造、施工全流程都能高效推进。但这套效率逻辑放到美国市场往往失效,因为项目的关键路径掌握在一整套本地体系手里:Utility→ EOR→ AHJ→ Permit→ GC→ Subcontractor→ Inspection→ Commissioning。任何一个环节卡壳,前面的速度优势都会失去意义。
对储能项目而言,并网对接、消防验收、调试交付每一步都需要本地资源支撑,不是靠远程沟通就能推进的。因此真正进入美国市场,绝不是设立一个销售团队那么简单,而是要搭建完整的本地交付网络,包括本地工程合作方、总包分包资源、电网对接渠道、许可办理能力、调试交付团队,以及熟悉美国合同、保险和责任体系的项目管理团队。本地问责能力,往往比单纯的本地存在更重要。
四、第四道门槛:产能锁定取代价格竞争
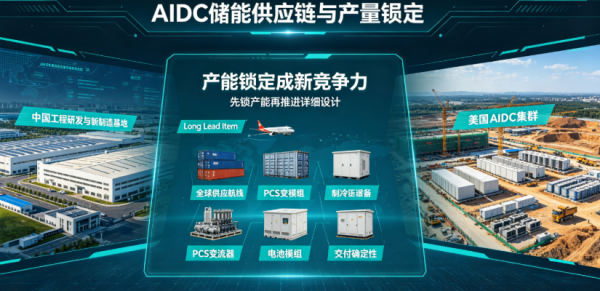
AI基础设施的需求增速,已经明显超过传统电力设备的产能扩张速度。变压器、中压开关、发电机、制冷设备,包括储能领域的高压PCS、大容量电芯,都可能成为项目的长交期关键物料。这正在颠覆传统的工程建设顺序。
过去行业遵循的是设计→招标→采购→施工的线性流程,未来会越来越多地变成先锁定电力接入、冻结系统架构、锁定设备产能,再推进详细设计。很多项目设计还没完全定稿,核心储能设备就已经提前锁产能了。所以未来AIDC储能企业的核心竞争力,不再是谁的价格最低,而是谁能锁定产能、按时交付。交期的确定性,正在逐步取代价格,成为美国AIDC项目选择储能供应商的核心考量。
五、第五道门槛:被低估的银行可接受性
美国大型AIDC项目投资体量巨大,开发商、超算企业、银行、保险公司和机构投资者选择合作伙伴时,不会只看技术参数和报价。他们还会提出一系列问题:有没有美国项目Reference?有没有当地Engineering/Contractor体系?Bonding Capacity够不够?Insurance能不能满足合同要求?设备出了问题谁负责?Warranty能不能真正执行?供应链能不能长期稳定?项目延期以后谁承担风险?
这些问题最终指向同一个概念:Bankability,也就是银行可接受性。进入美国市场真正需要建立的,不只是产品品牌,而是信任、业绩记录与责任能力的综合体。没有本土项目业绩背书、没有本地责任承担主体,哪怕产品性价比再高,也很难进入头部项目的供应商短名单。
六、第六道门槛:能力重组的破局路径
美国AIDC需求增长很快,但本地工程、制造和施工资源不可能短期无限扩张。而中国企业真正的优势,从来不是某一台储能设备,而是完整的工程能力、制造能力、供应链整合能力与响应速度。问题的核心,是如何把这些能力按照美国市场的规则重新组织起来。
因此我更看好一种新的全球化模式:全球统一技术标准+美国本地责任主体+中国工程研发能力+全球供应链布局+本地化组装制造。中国企业聚焦发挥工程与制造的规模优势,美国团队负责设计管控、合规认证与本地执行。这不是对中国模式的简单复制,而是双方核心能力的优势互补与重新组合。
归根结底,美国AIDC储能市场卖的从来不是电芯、机柜或者一套PCS,而是交付的确定性。能不能拿到电力接入、能不能通过合规审批、能不能锁定设备产能、能不能按时施工、能不能最终并网投运,每一环都是必须跨过的门槛。这也是为什么人人都在谈AIDC储能出海,但真正落地美国的企业仍然不多。美国AIDC真正的问题从来不是“能不能造出来”,而是“能不能在美国交付成功”。这道门槛很高,但也正因为如此,真正搭建起完整美国交付体系的企业,未来也会拥有极深的竞争护城河。
本文由智算芯能前沿网编辑整理,转载请注明出处。