

9 月 21 日,长鑫科技宣布其第五代 DRAM 技术平台 G5 正式进入量产阶段,同时对外展出基于该平台开发的大容量 LPDDR5X 新品。这是国产内存产业在制程迭代上的一次重要节点。
本次公布的量产产品共有两款,单颗容量均为 24Gb,相比上一代同类型产品容量提升 50%。两款产品分别采用 496Ball 和 245Ball 两种封装规格,目前都已进入规模量产阶段,不再停留在样品或送样阶段。
值得注意的是,这次量产的产品仍然是 LPDDR5X,而非业界最新的 LPDDR6。这并非技术上无法跟进,更多是市场层面的选择。从终端需求看,LPDDR5X 的整体出货量远高于 LPDDR6,后者目前仅在少数几款旗舰机型上搭载。优先量产需求量更大的 LPDDR5X,是更贴近市场现实的产品策略。
核心工艺指标:半间距 11.95nm,迈入 1c 世代
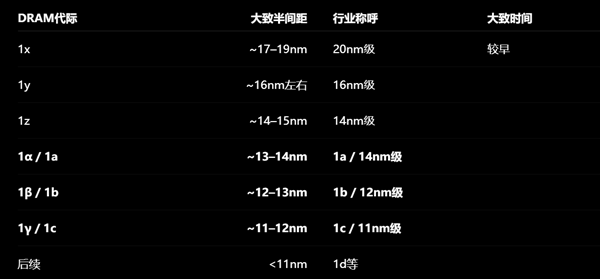
评价一款 DRAM 工艺平台是否先进,业内通常看几个关键参数,其中最核心的是内存阵列有源区的半间距。这一指标的地位,类似于 CPU 工艺中常被提及的 3nm、2nm 节点,是衡量内存制程代际的重要标尺。
长鑫 G5 平台依托创新的四重曝光技术,把内存阵列的有源区半间距微缩至 11.95nm。这一数字落在 11nm 到 12nm 区间,对应行业内所说的 1c 工艺水平。按照行业惯例,20nm 节点以下的 DRAM 不再以具体纳米数字命名,而是以 1x、1y、1z、1a、1b、1c 这样的代号区分世代。从早期的 19nm 一路发展到如今的 12nm 上下,行业大约走了五六代工艺。1c 正是三星、SK 海力士、美光等国际主流厂商在 2024 年底到 2025 年间集中量产的主力节点。
长鑫在公开表述中保持了相对克制,将这一水平形容为 "接近全球最顶尖的内存量产平台制程",而非直接宣布达到或超越顶尖。这种表述背后,一方面是 11.95nm 确实更接近 12nm 一端,另一方面也因为不同厂商在器件结构、材料选择上各有路径,简单横向比较数字并不完全公允。
四重曝光 + HKMG,DUV 路线也能走到 1c
熟悉半导体制造的读者都清楚,三星在 14nm 节点之后的 DRAM 工艺,已经全面转向 EUV 光刻机。而在没有 EUV 可用的情况下,长鑫选择了另一条路径:用 DUV 光刻机进行四重曝光,把线宽做到了 12nm 以内。
为了配合这一路径,长鑫在工艺和材料上做了多项针对性改造。一是存储电容的深宽比做到 45:1,通过更深的蚀刻结构在有限面积内维持足够的电容值。二是开发了适配 DRAM 工艺的高介电常数金属栅工艺,也就是业内常说的 HKMG。三是通过工艺流程变革与新材料导入,把 G5 平台核心功能区的整体高度压缩到 6762nm。
多重曝光工艺在理论上并不新鲜,但要做到大规模稳定量产,难度远高于实验室样品。更多的曝光次数意味着更高的工艺复杂度、更长的生产周期,以及理论上更高的单片成本。这也是外界此前对 DUV 多重曝光路线能否商业化持保留态度的主要原因。
产能与成本才是关键:晶圆产出提升 50% 以上
真正让 G5 平台具备商业竞争力的,不只是制程数字本身,而是效率指标。长鑫在公告中明确给出:G5 平台每片晶圆可产出的裸片数量,相比第四代 G4 平台提升至少 50%。
这一数据的意义在于,它直接回答了外界对多重曝光路线的核心疑虑。多重曝光工艺步骤更多,但如果单晶圆有效产出同步大幅提升,再配合材料和工艺优化,最终产品的单位成本完全可以做到有竞争力。长鑫同时表示,G5 平台在产品能效和成本控制上都具备显著优势。
作为国内扩产最为积极的存储原厂,长鑫未来两三年的晶圆产能规划还将继续翻倍甚至三倍增长,目标是达到 60 万至 100 万晶圆每月的规模。当制程迭代与产能扩张同时发生,其对全球存储市场供需格局的影响不容小觑。
行业格局含义:存储涨价周期或提前见顶
从更长的产业周期看,全球存储行业长期由少数几家国际厂商主导,价格也随供需关系大幅波动。过去每当上游出现减产或库存调整,DRAM 价格就会进入一轮上行周期。
长鑫 G5 平台的意义在于,它证明了在没有 EUV 设备的条件下,通过 DUV 多重曝光、工艺创新和材料改造,国产内存不仅能做到 1c 水平,还能维持有竞争力的产能效率和单位成本。这意味着,国内厂商在主流大容量内存产品上,将逐步具备与国际大厂同台竞争的规模基础。
当本土产能持续扩张、单位成本不断下降,过去那种由少数厂商主导的供应紧张局面,未来大概率会有所缓解。对于下游手机、PC、服务器等整机厂商而言,这意味着更稳定的供应链和更友好的采购成本。
本文由智算芯能前沿网编辑整理,转载请注明出处。