

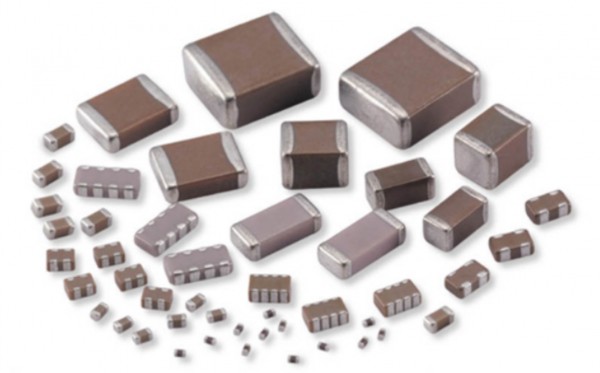
MLCC(多层陶瓷电容器)被业内称为“电子工业大米”。从手机、家电到AI服务器、新能源汽车,几乎所有电子设备都离不开它。
但近期,这个基础元器件市场走出了极端分化的行情:普通消费级产品经历一轮暴涨后迅速回落,而AI服务器所需的高容量型号至今仍处于缺货和持续涨价状态。
据央视财经报道,本轮涨价最先由海外头部厂商推动。日本村田、太阳诱电以及韩国三星电机相继发布涨价通知,其中AI服务器使用的高容量MLCC原厂价格普遍上涨15%至35%。三星电机自8月1日起对全系列MLCC产品出货价格统一上调30%,太阳诱电则从9月1日起对部分产品进行调价。
华强北的“一小时一价”
相比原厂调价,深圳华强北现货市场的价格波动要剧烈得多。
今年5月底开始,随着AI算力需求快速增长,海外厂商将部分消费级产能转向AI高端产品,市场对常规物料供应收紧的担忧升温,部分渠道商开始集中囤货。
进入6月,现货市场进入“一天一价、甚至一小时一价”的状态,部分热门型号短短一个月涨幅达7至8倍,个别现货最高被炒至原价的2至10倍。
以市场常用的0603-104型号为例,一位商户介绍,今年第二季度该型号1000颗价格约为5元,6月底高峰时一度涨至30元,目前已经回落至10元左右。
但这只是普通消费级产品。高容值产品如22μF、47μF等型号,至今仍普遍缺货,部分商家即使手中有少量库存,也只愿优先供应长期合作客户。
为什么高容量MLCC如此紧缺?
根源在于AI服务器对MLCC的用量远超传统设备。
据村田披露,普通服务器单台仅需2200至4000颗MLCC,而英伟达GB300 AI服务器单台用量约3万颗,接近前者的10倍。
从单板来看,英伟达GB200单板搭载MLCC约6500颗,而随着下一代Rubin平台量产,单板用量预计将提升至12000颗,几乎翻倍。
更关键的是规格差异。AI服务器需要耐高温、大容量的高端MLCC,1μF以上高容产品用量占比已达60%,耐高温产品占比高达85%。
这些产品对材料和工艺的要求远高于普通消费级型号,产能扩张周期长达18至24个月。
海外龙头厂商将消费级产线转向AI高端规格,直接挤压了普通消费级MLCC的供给空间。
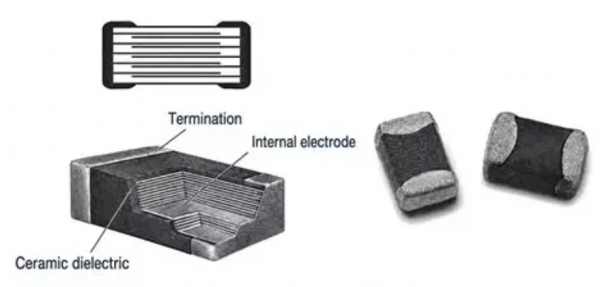
MLCC内部结构
龙头厂商的产能“腾挪”
供给端的结构性调整正在加速。9月以来,村田宣布停产部分消费级及车用MLCC料号,将产能进一步向AI服务器高端产品倾斜。三星电机则签下了上万亿韩元的AI服务器用MLCC长期供应合同,以锁定下游需求。
TrendForce集邦咨询指出,得益于AI需求畅旺,2026年6月村田、三星电机、太阳诱电三大日韩厂出货同步创下近五年单月新高。
与此同时,国内厂商的高端规格订单也已排至2027年第二季度。供需缺口的持续时间,被多家机构判断至少将延续至2028年。
中国厂商的追赶:从规模到高端
在海外龙头产能转向AI高端规格的过程中,中国MLCC厂商正在承接外溢的中高端订单,并加速向高容量、车规级产品突破。
风华高科是目前国内产能最大的MLCC厂商之一,月产能达635亿只,是国内唯一通过英伟达全系列MLCC认证的企业,已批量供货浪潮、华为等客户,车规级产品进入比亚迪供应链。其祥和工业园高端电容基地项目已全面达产,2026年上半年高端MLCC产品(含高容、车规及中高压产品)营收占MLCC总营收的比例约为40%。上半年,公司共有4款高容MLCC产品通过客户认证。
三环集团走的是电子陶瓷全产业链路线,MLCC月产能约550亿只,高端陶瓷粉体实现100%自给,高容MLCC毛利率达42.3%。其产品线已覆盖0201至2220全尺寸规格,0603-226、0805-476、1206-107等高容型号均已实现批量供货。公司高容量MLCC扩产项目截至2026年6月底累计投入18.61亿元,预计2027年5月底达到预定可使用状态。
微容科技则代表了另一条路径。这家位于广东云浮罗定的企业,累计研发投入超过4亿元,2025年成功实现1206-220μF高容产品量产,容量追平日韩巨头,008004超微型MLCC全球市占率位居前列。其二期智慧工厂预计2026年下半年全面释放产能,届时年产能将从目前的5000亿片提升至9000亿片。微容科技的IPO申请已于2026年5月获深交所受理,小米、OPPO、联想、比亚迪同时出现在客户名单和股东名册中。
上游材料环节,国瓷材料的MLCC介质陶瓷粉体在国内市占率达80%至90%,供货村田、三星电机等全球龙头;博迁新材是全球纳米镍粉的主要供应商,约50%份额供应三星电机。上游材料的同步扩产,为国产MLCC从产品突破走向规模供货提供了基础。
消费级“退烧”,高端“高烧不退”
目前市场的结构性特征已经非常清晰。普通消费类MLCC经历一轮上涨后逐渐回归正常,但面向AI服务器、汽车等领域的高容量MLCC,缺货和涨价情况仍在持续。
有AI智算终端厂商表示,当产品从普通迷你主机升级为AI工作站后,单台设备使用的MLCC数量会增加2至3倍,其中高容量MLCC需求接近翻倍,一块电路板就可能需要搭载数百颗MLCC。
从“电子工业大米”到“AI算力咽喉”,这颗看似只有盐粒大小的元件,正卡住整个AI硬件产业链的节奏。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。