

8月26日,MiniMax发布了2026年半年度业绩报告。上半年公司总收入约1.17亿美元,同比增长283.1%,增幅接近3倍。2025年全年,MiniMax的总收入为7903.8万美元——今年仅用半年时间,收入就已达到去年全年的1.5倍。
毛利同样大幅改善。上半年毛利为2081万美元,同比增长464.8%。毛利率从去年同期的12.1%提升至17.9%,主要受益于基础设施效率的提升。
亏损方面,上半年净亏损为3.58亿美元,较上年同期的4.022亿美元收窄11%。经调整净亏损为2.93亿美元。对于仍处于大规模模型训练和基础设施投入期的AI公司来说,亏损收窄是一个值得关注的信号。
B端收入激增7倍,收入结构完成逆转
上半年财报最显著的变化,是收入结构的彻底反转。
B端收入(开放平台及其他AI企业服务)同比增长703.1%,达到7390万美元,占总收入的63.4%,成为第一大收入来源。而去年同期,B端收入占比仅为30.3%。
从更动态的ARR(年度经常性收入)结构来看,变化更为剧烈。MiniMax创始人、CEO闫俊杰在业绩交流会上透露,当前ARR中To B业务约占80%,To C业务约占20%。而去年同期,这一比例恰好相反——To B占30%、To C占70%。
财报称,B端收入增长主要来自付费用户和企业客户的增加、API调用量的增长,以及Token Plan的快速采用。目前,MiniMax已服务全球超过200万企业客户和开发者,约为2025年12月时的10倍。
海外市场依然是重要收入来源。上半年海外市场贡献收入7083万美元,占总收入的60.8%。
Token消耗量暴增,ARR突破8亿美元
从运营数据来看,MiniMax的业务增速同样惊人。
公司披露,7月份Token消耗量已达到1月份的20倍。二季度收入环比一季度增长81.8%。进入8月,公司ARR已超过8亿美元(约合人民币53.8亿元)。
闫俊杰在业绩会上表示,模型能力提升是ARR增长的核心驱动力。在M3相较M2系列价格不变的情况下,模型智能水平进一步提高,既吸引了更多新客户,也推动现有客户解锁更多使用场景。
研发投入与算力布局
高速增长的背面,是持续的研发投入。上半年公司研发费用为2.969亿美元,同比增长138.8%,主要用于基础模型、多模态能力及相关训练。
算力方面,MiniMax正在构建自主可控的算力供给网络。公司高管表示,M3和H3正在同步推进国产芯片适配,“大规模国产算力集群将很快上线,并逐步承担真实生产流量”。
对于下一阶段的模型规划,MiniMax披露了M3.1和M3Pro的研发方向。M3Pro的参数规模预计提升至约3T,并进一步扩大强化学习和长程任务训练。闫俊杰表示,M3.1的目标是把推理成本降到M3刚上线时的三分之一左右。成本下降之后,将通过降价降低使用门槛,带来更多用户和更大的Token规模,预计毛利率将继续改善。
在业绩交流会上,闫俊杰还回应了关于大模型长期竞争力的判断。他认为,当越来越多公司都能获得算力、模型并服务用户,真正决定竞争力的不再是单纯的算力规模或用户规模,而是“能不能有独特的正确问题的定义,并且选择有效的技术路径,并持续扩展”。
股价一个月反弹92%
资本市场对这份半年报给出了积极回应。
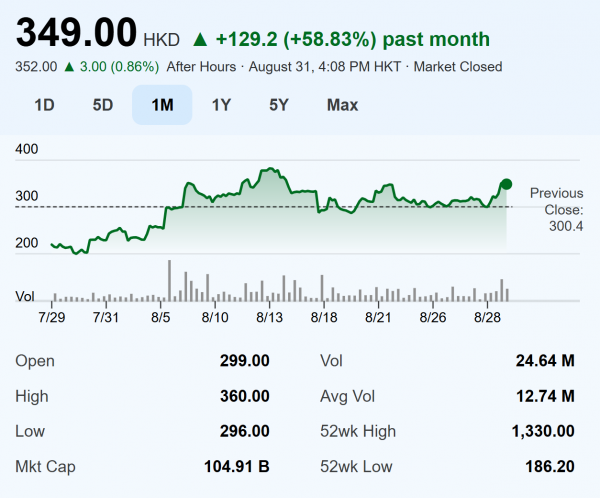
8月31日,MiniMax股价盘中一度大涨超19%,报收357.8港元,总市值回升至1249.56亿港元。自7月27日跌至186.2港元的近期低点以来,股价在约一个月内累计涨幅达到92.15%。
这份半年报传递的信号相对清晰:收入高速增长、B端转型初见成效、Token消耗量仍在加速。但3.58亿美元的亏损也提醒市场,这仍然是一场需要持续投入的持久战。
(素材来自:MiniMax 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。