

康惠股份 9 月 16 日公告显示,全资子公司北京康惠智创与客户 A 公司签署《算力服务合同》,总金额约 17.2 亿元,合同期限五年,年均收入约 3.44 亿元。为保障订单交付,北京康惠智创同步与供应商 G 公司签署约 11.41 亿元的算力服务器《购销合同》。这一 “服务合同 + 采购合同” 的组合,清晰呈现了当前算力服务行业的典型路径:先锁定长期客户,再向上游采购硬件,快速形成可用算力集群。
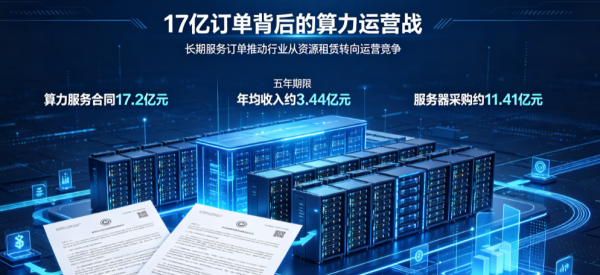
从商业模式看,这类订单更接近长期算力托管或专属算力服务,客户购买的不是单纯设备,而是持续稳定的算力能力。相比传统机柜租赁,长期合同对交付周期、集群规模、可用性和运维体系要求更高。对上市公司而言,大额订单带来收入确定性,但也意味着企业必须在短时间内完成服务器部署、调试、联网和业务上线,投资压力和交付风险同步上升。
这笔订单的关键看点,不在于采购规模本身,而在于企业能否将硬件资产高效转化为持续运营收入。11.41 亿元服务器采购形成固定资产,17.2 亿元收入则在五年内逐步确认,这要求算力服务商必须平衡投资节奏、上架率、利用率、电价和运维成本。如果服务器到货后无法按期上架,或电力、散热、网络配套滞后,就可能影响收入确认和项目收益。
从行业视角看,这一案例标志着算力服务行业正从 “资源倒卖” 转向 “运营能力竞争”。过去企业更多依赖机柜、带宽和设备差价获利,现在客户更看重稳定交付、弹性扩容、故障恢复和全生命周期管理。算力服务商的核心竞争力,也从单纯采购能力延伸到集群建设、电力协调、网络调度和运维运营。
这类长期订单还会推动行业分工更加清晰。上游服务器厂商负责硬件交付,中游算力服务商负责集群建设和运营,下游 AI 企业、大模型公司和行业客户专注模型训练与应用开发。这种分工有利于提升整个产业链效率,但也要求算力服务商必须具备更强的项目管理和运营能力,否则大额订单可能变成 “账面收入可观、实际利润承压” 的资产运营项目。
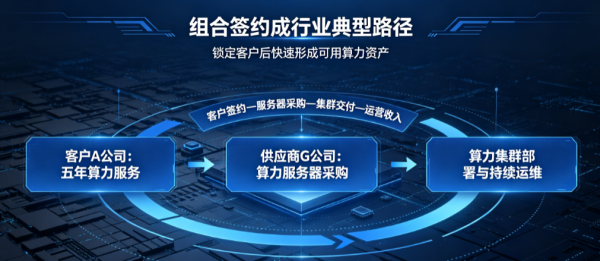
未来,随着更多五年期大额算力订单出现,行业评估标准也会变化。投资者不仅要看订单金额,还要看年均收入、采购规模、交付周期、上架率、利用率和电价波动风险。只有把这些指标打通,算力服务订单才能真正转化为上市公司的高质量增长。
当算力服务商越来越依赖长期大额订单,硬件采购能力与运营交付能力,究竟谁会成为未来的核心壁垒?
本文由智算芯能前沿网编辑整理,转载请注明出处。