

固态变压器(SST)赛道的全球化布局正在加速,国内产业如火如荼推进的同时,海外数十家企业持续推动这项技术走出实验室,落地到 AI 数据中心、电网、电动交通等真实场景。SST 不只是一台电力变换设备,更是打通 AIDC 储能、算力负载、绿电资源的核心枢纽。海外厂商的技术路线、产品参数、商业化规划,也能让我们看清 SST 与储能深度耦合的产业趋势。下面按照初创技术企业、传统电气巨头、上游半导体及新能源玩家三类主体,梳理海外 SST 产业布局,重点分析其对于 AIDC 储能系统带来的底层变革。
初创技术公司:原生 800V 架构,储能集成设计前置
这类企业大多成立于 2020 年前后,没有传统工频变压器业务的历史包袱,从产品立项阶段就瞄准 800V 直流算力架构,以碳化硅(SiC)、氮化镓(GaN)功率器件为基础,采用模块化分布式设计,核心目标就是 AI 数据中心和大功率电动汽车超充场景,在产品设计之初就预留储能接入端口。
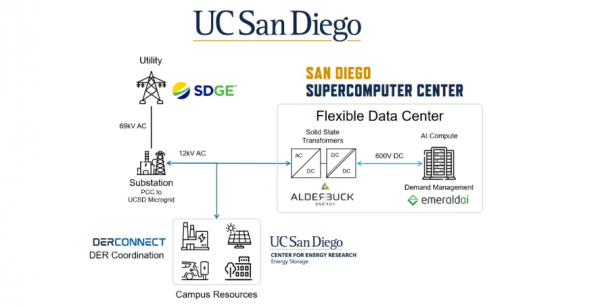
Alderbuck Energy 来自美国,专注面向数据中心与充电桩基础设施研发固态变压器。今年 6 月,该企业宣布 NPU 设备部署在加州大学圣地亚哥分校的超级计算中心 SDSC,项目由加州能源委员会资助,主题为加州电网互动柔性数据中心建设,设备接入校园 12kV 中压电网,支撑约 2MW 的 AI 算力负载,配套 PowerVectorAI 平台简化中压互联流程。其核心产品 Nexus Power Unit(NPU)属于中压固态变压器平台,将降压变压器、开关柜、整流装置整合为一体化模块,采用 12kV 交流直转 800V 直流的单级架构。对比传统 480V 交流方案,系统能效提升 4%,设备占地面积压缩超 50%,安装速度提升 50%,资本支出降低 20% 至 30%,建设周期缩短 30%~50%。在这套方案里,储能系统可以直接挂载在 800V 直流母线上,不用额外配置逆变器,快速平抑 GPU 算力波动,适配新建、扩建、改造各类算力园区。
总部位于新加坡的 Amperesand,脱胎于南洋理工大学,在中压 SST 领域拥有十余年研发积累。2025 年 11 月完成 8000 万美元 A 轮融资,Walden Catalyst Ventures、淡马锡领投,TDK Ventures 等机构参与投资。企业计划 2026 年落地 30MW 商用系统,首批交付项目服务新加坡港务集团充电试点。产品采用模块化桥式整流拓扑,依托碳化硅功率模块,直接完成中压交流向 800V/1500V 直流转换。单个模块功率 200kW,系统可扩展至 10MW,支持 10kV 至 34.5kV 中压输入,转换效率 98.5%,设备占地减少 80%,安装人工减半,供电上线速度提升十倍。除超大规模 AIDC 外,产品面向国防、工业设施、快充站点,下一代 Gen 5 版本将拓展至电网储能场景,实现算力储能与电网储能的硬件复用。
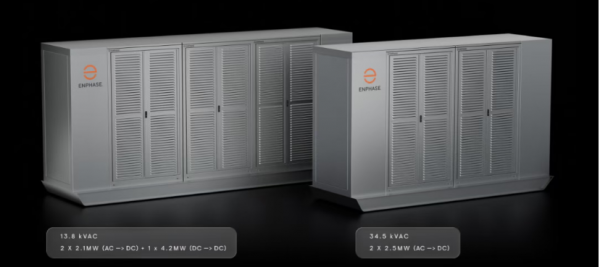
Enphase Energy 作为全球微型逆变器龙头,将分布式电力电子技术迁移至 SST 赛道,在 2026 年 4 月对外发布 IQ SST 开发计划,完整系统演示预计在 2026 下半年落地,客户试点 2027 年启动,批量出货定在 2028 年。IQ SST 采用 “超级集群” 分布式架构,1.25MW 机架集成 342 个智能功率模块,源自第九代微型逆变器平台,采用双向 GaN 功率器件,2026 年 9 月已经启动产品生产。单机架额定功率 1.25MW,支持 35kV、15kV 中压交流直接转为 800V DC 或者 ±400V DC,单级变换效率 98.5%,系统可用性 99.999%,仅 90% 模块正常运行即可维持整机工作。这套方案最大亮点是无需内置电池,目标直接取消机架级电池侧车与传统 UPS 系统,依靠 SST 配合外部储能系统实现亚毫秒级动态响应,应对算力负载剧烈波动,完美适配英伟达 800VDC 算力路线。
美国北卡罗来纳州企业 DG Matrix,核心技术源自北卡州立大学 FREEDM 系统中心,拥有十余年 SST 研发沉淀,已经加入英伟达 MGX 生态,作为 800V 直流电源架构的 SST 供应商,与英伟达保持两年以上直接技术合作。ABB 在 2025 年 3 月完成对 DG Matrix 的少数股权投资,2026 年 3 月企业与英飞凌达成合作,采购新一代碳化硅器件用于 Interport SST 平台;同时联合 Ampace 开发全球首款 UL 认证电网主动型 BESS 集成方案。Interport SST 采用单级多端口拓扑,可以同时聚合多路交直流输入,同步输出交流、直流电,原生支持 800V 直流,端口可扩展至 1500V 直流,为下一代加速算力平台预留升级空间。单台 4×4 英尺设备容量 2.4MW,可支撑 12 个高密度 AI 机柜,直接省去 UPS 层级,空间缩减 75%,转换效率区间 95%-98%,集成液冷与近机架储能,专门用来响应 GPU 脉冲负载。一台设备可以替代传统架构下 10 至 20 台电气设备,功率密度达到传统方案 5 倍,这套源荷储一体化方案,将储能从独立配套设备,转变为 SST 系统原生组成部分。
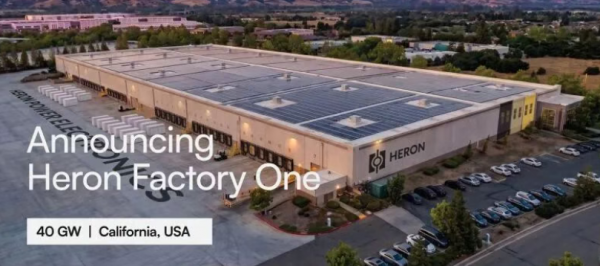
Heron Power 由前特斯拉高管 Drew Baglino 创立,创始人在特斯拉任职近二十年,主导动力总成与能源团队。企业 2026 年 2 月完成 1.4 亿美元 B 轮融资,Andreessen Horowitz 旗下基金、Breakthrough Energy Ventures 领投。公司规划在加州 Morgan Hill 建设 Heron Factory One 生产基地,投资额超 1 亿美元,设计年产能 40GW,计划 2027 年底投产,是目前全球规划规模最大的 SST 制造基地。核心产品 Heron Link 是 5MW 中压电力转换系统,将双向逆变器与固态变压器合二为一,模块化设计,单模块故障十分钟内即可完成更换。设备支持 34.5kV 中压输入,输出 800V 直流,体积相比传统变压器缩小 30%,重量仅为传统设备四分之一。系统内置专用锂电池,提供 30 秒电力支撑完成电源过渡,直接取消传统 UPS,可削减 70% 传统电气设备。当前业务三分之一布局数据中心领域,计划 2026 年向超大规模云厂商交付 5MW 室内 SST 原型,2027 年落地首批商业订单,同时同步研发 6MW 户外机型,搭配大容量储能系统,适配北美大型 AIDC 园区源网荷储一体化项目。
Novos Power 是美国早期 SST 初创企业,由圣地亚哥州立大学电气工程教授 Chris Mi 联合创办,Chris Mi 是 IEEE、SAE Fellow,入选 2025 年全球前 1% 高被引学者。企业技术依托美国能源部、NASA 数十年研究成果,手握 30 多篇高水平论文与 30 多项授权专利,基于可变气隙固态变压器架构开发兆瓦级中压转换设备,目标降低损耗、占地面积与项目成本,支持模块化快速部署,核心应用场景为大型 AIDC,重点解决 AI 算力带来高强度、大幅度功率波动,依靠 SST + 储能组合稳定算力母线电压。
传统电气巨头:依托电网积淀,储能集成循序渐进
这类老牌电力设备厂商,拥有数十年工频变压器、开关柜、继电保护设备制造经验,依托成熟客户渠道、全球化制造能力切入 SST 赛道。但是传统企业产品大多处于样机、试点阶段,不会一步全面替换传统配电方案,很多采用渐进式路线,将储能系统作为 SST 配套模块逐步落地。
瑞士 ABB 拥有超过 140 年电力自动化产业积累,并未直接自研 SST 整机,而是通过 2025 年战略投资 DG Matrix 布局赛道,同时自主研发 SST 功率模块,2024 年 2 月实现模块商业化发布,相关模块已经应用在兆瓦级电动重卡 MCS1200 超充桩,替代传统变压器、滤波器、PFC 柜组合。产品模块化设计带来优秀电压扩展能力,电能质量高,谐波失真低,转换效率高于 98%,故障管理能力完善。缺点在于相比 DAB、LLC 拓扑,元器件数量更多,控制逻辑复杂,占地面积偏大,初始采购成本更高。产品应用覆盖 AIDC、可再生能源微电网、重卡超充,可直接对接储能系统,构建一体化源荷储方案。
德国西门子在 2026 年 8 月,与电压调节设备厂商 Reinhausen(MR)达成战略合作,联合开发、产业化固态变压器。西门子负责电网集成、电力变换、保护控制,Reinhausen 输出调压技术、电能质量、中压电力电子研发经验,双方将 SST 定位为高可用、模块化、可扩展解决方案。产品模块化设计,最高支持 36kV 交流电网输入,稳定输出 800V 直流,也可以降电压适配不同电网条件,具备毫秒级负载响应能力,专门管控 AI 训练任务带来剧烈功率波动,储能系统可以并联在 800V 直流母线上,协同完成功率调节,面向 AIDC 和电网接入场景。
伊顿 Eaton 是行业为数不多,已经完成技术验证、进入现场规模化落地的厂商,也是最早把 SST 融入完整供配电体系的企业。2025 年 8 月收购德州 SST 技术企业 Resilient Power Systems 扩充技术储备;今年 6 月 MV SST 2.0 在上海 IDCE 展正式发布,国内头部互联网企业落地首个标杆项目,设备稳定安全运行超过一年,8 月拿到 TÜV SÜD Mark 认证,满足 IEC 62477-2 国际标准。MV SST 2.0 搭载全碳化硅模块,集成中压输入柜、电感柜、功率柜、直流输出控制柜,10kV 中压交流直接转为 800V 直流,全链路效率 98.5%,单机功率 2.5MW,功率密度 278kW/m²,系统可用性 99.999%,支持 N+1 模块冗余、N+3 变换单元冗余,通过 42kV 绝缘耐压、75kV 雷击测试。设备占地相比传统方案节省 40% 以上,交付周期缩短一半,铜耗降低 50%,全生命周期碳足迹减少 46%,单台设备每年碳减排超 1000 吨。DSP+FPGA 双核智能控制,微秒级响应,全工况功率因数 PF>0.99,电流总谐波畸变率 THDi<3%。这套成熟方案,原生适配 AIDC 储能系统并联接入,兼顾算力供电稳定与绿电消纳,是海外巨头中商业化落地进度最快的方案。
日立能源长期深耕 SST 技术研发,已经联合英伟达与多家超大规模云服务商共同开发解决方案,对 SST 成本保持审慎评估,强调需要和传统配电方案做全面经济性对比。日立能源正在为美国超大规模 AI 数据中心研发新一代中压 SST 架构,核心目标提升电能转换效率、降低损耗,实现电池储能、可再生能源系统的智能化集成,整机转换效率 98.5%,中压电网直接输出 800V 直流,大幅压缩设备占地,SST 与储能协同,共同支撑大型算力园区稳定运行。
施耐德电气被 MarketsandMarkets 列为 SST 赛道九大核心厂商,作为全球电气巨头、英伟达电力组件合作伙伴,施耐德布局风格相对低调,暂未公开完整 SST 产品参数。依托在配电、储能、数据中心能源管理的深厚积累,其 SST 产品路线值得持续跟踪,未来大概率推出 SST+BESS 一体化 AIDC 供配电整套方案。
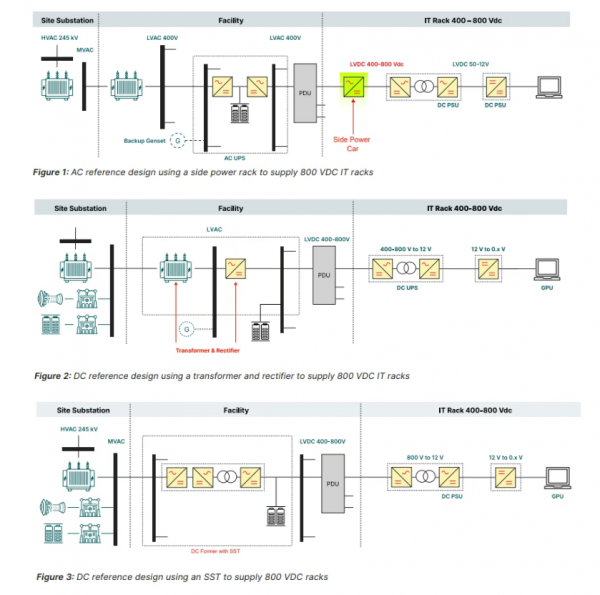
GE Vernova2024 年 4 月从通用电气拆分独立,继承 GE 早在 1968 年 William McMurray 申请的 SST 专利。企业发布《GE VERNOVA AI FACTORY 800 VDC REFERENCE DESIGNS》白皮书,依靠先进算法监测、管控、协调电能流动,将智能控制嵌入通信架构,压缩网络、软件、操作系统延迟,让数千台分布式电力设备实现微秒级感知与动作。计划 2026 年交付首台 5MW 室内 SST 原型机给云服务商测试,2027 年落地商业订单,同步开发 6MW 户外机型,面向 AIDC 与电网级储能应用。
上游半导体与新能源玩家:核心器件供给,打通 SST + 储能链路
第三类企业不生产 SST 整机,专注提供碳化硅、氮化镓功率半导体器件与参考设计方案,是整条 SST 产业链底层支撑,也在推动 SST 和储能系统的软硬件协同优化。
美国 Navitas Semiconductor 是 GaN、SiC 功率半导体龙头,主力产品包含 GaNFast 氮化镓、GeneSiC 碳化硅器件。企业将 3300V、1200V GeneSiC MOSFET 与单级 SST 架构、实时控制技术结合,打造可扩展 800V 直流配电方案。Navitas 与洛桑联邦理工学院电力电子实验室合作开发 250kW SiC 基 SST 方案,采用单级模块化桥式整流拓扑,3.3kV 交流直接转为 800V 直流,方案在 2026 年 APEC 展会首次亮相,部署于 EPFL 的数据中心 HeatingBits 项目,同步探索 SST、储能与余热回收一体化方案,服务 AIDC 场景。
以色列 / 美国企业 SolarEdge,在 DC 耦合电力电子领域拥有二十多年积累,把电力电子技术延伸到 SST 赛道,打造 “SST + 储能 + 绿电消纳” 一体化 AIDC 供配电方案。2025 年 11 月与英飞凌合作开发 SST 平台,今年 9 月合作范围进一步拓展至固态断路器 SSCB,目标搭建从中压电网接入、电能转换、配电保护到计算机架的完整原生直流电力链路。产品采用模块化 2-5MW SST 设计,依托英飞凌碳化硅开关器件,实现 13.8-34.5kV 中压向 800V 至 1500V 直流直接转换,转换效率超 99%,缩小设备体积、重量,降低全周期碳排放,SST 原生直流母线能够直接挂载储能系统,实现绿电、储能、算力负载统一调度。
产业观察:SST 决定 AIDC 储能的应用上限
梳理完海外厂商布局,我们能清晰看到产业共性。海外初创企业几乎全部锚定 AIDC 的 800VDC 赛道,技术路线普遍选择 SiC 器件;传统电气巨头的 SST 整机产品,面向 AI 算力场景大多还停留在样机验证阶段,部分厂商选择 Sidecar 半固态方案做平滑过渡;绝大多数产品集中在 2027-2028 年进入商业化窗口。截至当前,海外项目大多处于 PoC 试点阶段,大规模量产落地还未到来。
站在 AIDC 储能行业视角,SST 的价值绝不仅仅是一台变压器。传统交流配电架构中,储能属于独立的后备电源,接入系统时必须增加逆变器,功率链路层级多,响应存在延迟,很难匹配 GPU 训练时兆瓦级瞬时功率脉冲。而 SST 直接输出 800V 直流母线,储能系统可以直接并入母线,省去逆变环节,大幅缩短响应时间,既可以承担传统 UPS 备电功能,又可以实时平抑算力负载剧烈波动,还能承接光伏、风电绿电,完成能量跨时段平移,支撑以荷定源、绿电直连政策落地。这也是为什么全球头部云厂商、英伟达生态都将 SST+BESS 组合作为下一代 AIDC 供电架构的核心方案。
当然赛道依旧存在明显短板。当前 SST 硬件成本偏高,配套储能系统的控制策略、协同调度算法还需要大量现场数据打磨。不同厂商 SST 拓扑、通信协议不统一,储能设备跨品牌兼容难度较高,标准化缺失是规模化落地的阻碍。海外厂商试点项目的经验,给国内 AIDC 储能行业带来重要启示:未来 AIDC 储能不再是单独采购的后备电池包,必须和 SST 固态变压器、算力调度平台一体化设计。
长远来看,SST 产业化节奏,会直接决定 AIDC 储能价值释放的上限。随着 2027 至 2028 年全球 SST 产品逐步量产落地,AIDC 储能将从简单的断电备用电源,升级成为算力园区源荷储协同的核心调控单元,这也会带来储能系统在功率等级、响应速度、控制逻辑上的新一轮技术迭代。国内储能设备厂商,也需要持续跟踪海外 SST 生态进展,提前完成储能系统的直流侧适配,抓住全球 AIDC 基础设施升级带来的市场机会。
本文由智算芯能前沿网编辑整理,转载请注明出处。