

城地香江(SH603887,股价9.34元,市值56.23亿元)在9月9日晚间发布公告,宣布解除一项云计算数据中心EPC总承包合同,项目终止后,公司预计可取得收入减少约4.03亿元。这件事不只是单一工程订单取消,更折射出当前AIDC基建投资趋于理性,连带AIDC储能配套项目的准入门槛持续抬升。
这份4.03亿元总承包合同,由城地香江全资子公司香江系统工程在2024年签署,承接北京德昂互通发包的创新产业基地顺诚2#楼云计算数据中心项目,承包范围覆盖装修、暖通、消防、电气、外电等全套工程内容,原定工期从2024年7月至2025年1月,总工期215天。合同签署之后,甲方建设节奏调整叠加算力客户需求变动,项目推进持续延后,城地香江没有对该项目投入任何资金。后续行业竞争加剧、原材料价格上行,当年约定的合同价格已经无法覆盖当下建设成本,双方协商解约,互不追究违约责任。
翻看公司半年报,2026上半年城地香江营收14.73亿元,同比增长14.59%,增长主要来自IDC运维业务;但归母净利润为-645.32万元,同比下滑117.27%,由盈转亏,扣非净利润-2346.31万元,同比下降159.21%。公司解释,递延所得税相关因素是利润承压的核心原因,好在公司强化回款管理,经营活动现金流净额1.84亿元实现明显修复。资本市场层面,截至9月9日收盘,公司股价年内累计下跌约30.92%,市场也在担忧IDC基建业务盈利稳定性。
在我看来,这份EPC项目终止公告,是AIDC行业投资逻辑转变的缩影,储能配套业务同样受到这一趋势影响。前两年算力建设热潮阶段,大量数据中心项目快速立项,配套储能、UPS、供配电设备订单同步释放,很多项目只看重机柜数量,对整体经济性、电力接入可行性评估不够充分。但现在市场风向明显转变,甲方在项目前期会反复校验投入产出,一旦算力客户需求变化、原材料涨价压缩利润,项目就会叫停。而AIDC储能作为数据中心电力配套,往往是跟着主数据中心项目同步规划,主项目搁置,储能配套建设也会同步暂停。
从产业链角度看,AIDC储能的订单不确定性正在增加。早期行业普遍乐观预判,只要新建算力中心落地,储能订单就能兑现。但城地香江这个案例说明,很多在前期敲定的EPC框架,并不代表最终落地。数据中心项目的投资决策链条很长,甲方算力租赁招商、电网接入审批、硬件成本波动,任何一环不及预期,都有可能直接终止项目,储能配套的订单随之落空。对于储能设备厂商来说,不能再单纯依靠框架合同预估业绩,需要更加重视项目落地的确定性,优先筛选电力条件完备、算力客户锁定的优质项目。
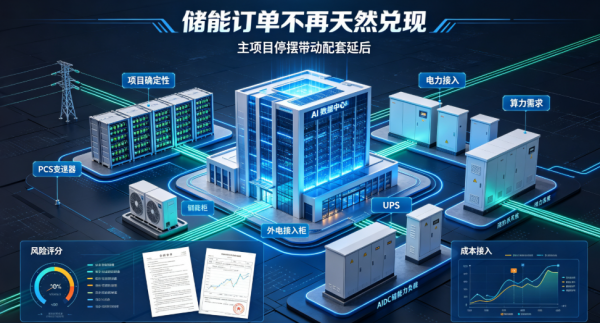
同时,行业内部的分化也会持续加剧。低功率传统IDC项目的建设需求收缩,而真正具备商业价值的高功率AIDC项目,对储能系统的技术标准、响应速度、安全能力提出更高要求,800V高压直流配套储能、毫秒级功率缓冲方案才会拿到入场资格。未来AIDC储能市场不会是普涨行情,项目筛选会更加严格,缺乏经济性、没有稳定算力需求支撑的项目会持续出清。
整体而言,城地香江项目终止,是算力基建行业挤泡沫的信号。AIDC储能赛道虽然长期增长逻辑不变,但项目落地门槛提升,订单兑现难度加大。产业链上下游企业需要更加审慎评估项目基本面,避开需求不确定、成本倒挂的项目,聚焦优质算力园区的储能配套需求,才能在行业调整阶段稳住经营。
本文由智算芯能前沿网编辑整理,转载请注明出处。