

9月2日,距离正式登陆科创板还不到半个月的宇树科技,股价首次跌破550元/股。与上市首日盘中创下的1100元/股历史高点相比,回撤幅度已超过50%。
截至发稿,该股报546.75元,总市值回落至2211亿元附近,较上市首日最高点4449亿元蒸发超2200亿元。
至此,宇树科技在上市后的第11个交易日,正式完成了从“暴涨”到“腰斩”的完整轮回。
业绩撑不起的估值
股价崩塌的背后,是市场对宇树科技估值逻辑的重新审视。
财务数据显示,2025年全年,宇树科技营业收入16.99亿元,归母净利润2.78亿元。其中包含了3.49亿元的股权激励股份支付会计摊销,扣非之后的实际盈利规模更低。
2026年上半年,公司营收11.52亿元,同比增长48.54%,归母净利润2.74亿元,实现扭亏为盈。但扣非后净利润2.44亿元,同比下降19.34%。
简单计算,宇树科技当前的静态市盈率已接近800倍。即便按半年报增速折算全年盈利,动态市盈率也处于340到420倍的区间。
换个更通俗的说法:哪怕宇树的扣非PE维持在400倍的水平,如果后续股价不再上涨,也需要公司净利润在接下来四到五年里翻六到七倍,才能把估值消化到60至70倍的常规成长股合理区间。
估值远超全球科技巨头
把宇树科技的估值放到全球科技行业做横向对比,差距更为触目惊心。
据媒体报道,宇树估值最高峰时的市盈率至少是英伟达的24倍,苹果的36倍,更是特斯拉的320倍。
一家年收入不到17亿元、半年利润不到3亿元的公司,市值却一度逼近4500亿元。
商业化的天花板还没打开
高估值的另一面,是商业化落地的进展缓慢。
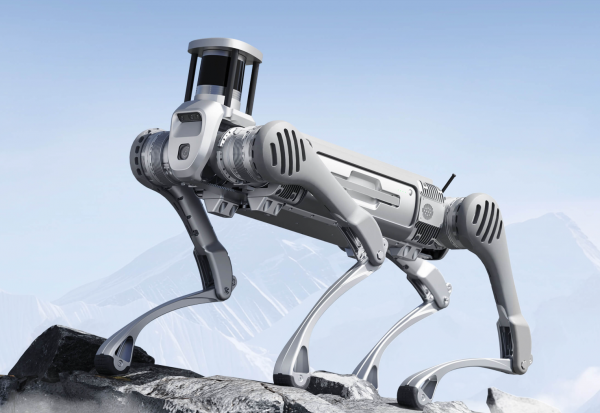
宇树科技目前的主力产品——消费级机器狗,应用场景仍主要集中在表演展示、娱乐互动等领域,落地到工业场景的营收占比还不到9%。
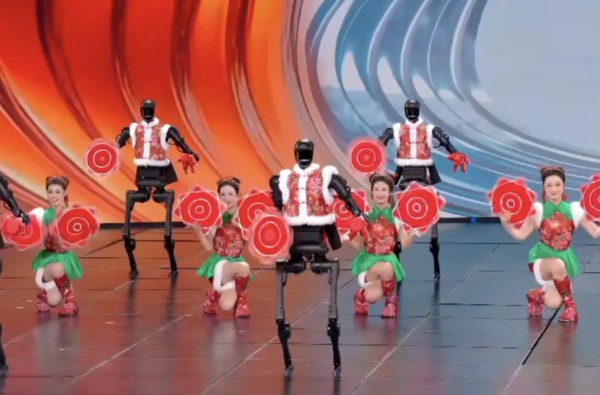
人形机器人虽然销量上去了——截至今年5月,单款双足人形累计生产下线约1.1万台;截至7月,多款双足人形累计生产下线1.8万台——但规模化商业变现的路径依然模糊。
研发投入与估值的错配同样引发争议。有行业经济学家公开吐槽,宇树科技全年的研发投入总规模甚至还不如主营生猪养殖的牧原股份。
王兴兴的回应
面对股价暴跌和市场的广泛质疑,宇树科技董事长王兴兴在此前的网上投资者交流活动中作出回应。
他表示,公司希望投资者是“认同公司的价值才买我们公司的股票”,而不是一味炒作;对于上市后的压力,他回应称“有压力更有动力”,公司将用好募集资金,加快募投项目实施,并以良好的业绩回报股东。
证券日报发文表示,勿用短期K线定义人形机器人的未来,股价回调是多重因素导致,并不意味着企业基本面发生突变。但文章也承认,人形机器人行业未来发展空间足够大,但业绩兑现周期漫长,技术迭代、商业化进度均存在不确定性。一旦商业化进度不及市场预期,企业就会面临估值压力。
当前宇树科技的高估值,几乎完全依赖市场对人形机器人赛道的情绪溢价。一旦赛道热度退潮,商业化落地速度不及预期,估值回调的空间可能还会更大。还是那句老话:市场有风险,投资需谨慎。
(素材来自:宇树科技 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。