

思源电气近期抛出一项资本动作,计划向全资子公司江苏思源新能源增资4亿元,资金全部用于超级电容产能升级与产品品质优化。市场很快将这次扩产和AI数据中心的备电需求绑定,不少观点直接解读为思源电气已经拿到AIDC赛道的实质收益。但客观梳理公告与财报信息不难发现,这次增资仅仅是前置布局,距离兑现业绩仍要跨过好几道验证关卡。
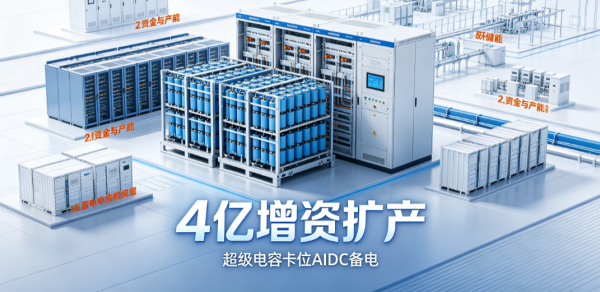
从公告本身来看,本次增资只锁定了资金规模、实施主体以及产能改造方向,通篇没有披露合作客户、意向订单、交付周期以及新增产能的具体指标。通俗来讲,企业只是提前建好承接市场需求的硬件基础,不等于已经拿到确定性业务。AIDC高密度算力机房对短时大功率储能产品存在真实的应用前景,超级电容凭借毫秒级响应速度,适配算力集群的脉冲式供电场景,产业想象空间足够可观。不过赛道前景再好,企业扩产筹备和商业化落地完全是两件事,产能落地只是入局的第一步,最终能不能转化成营收,核心取决于下游客户的采购订单。
结合2026年半年报经营数据,思源电气整体基本面保持稳健增长。上半年公司实现营收107.95亿元,归母净利润达到14.64亿元,同比增幅分别为27.05%、13.23%。传统主力产品表现稳定,开关类业务收入43.3亿元,变压器板块营收22.6亿元。海外市场已经形成稳定基本盘,当期海外营收31.83亿元,占整体营收比重29.5%,同比上涨11.22%;不过海外业务毛利率35.2%,同比回落1.9个百分点。机构预判海外项目接下来将迎来交付高峰期,但这仅仅是行业预测,并非已经落地的订单收入。我们在研判企业价值时,不能直接将海外业务增长和超级电容AIDC业务强行挂钩,两条业务线的客户、产品逻辑相互独立,需要分开跟踪验证。

市场容易混淆不同产线的建设意义,此前常州思源东芝变压器二期厂房已于2025年11月投产,这条产线服务于传统电力变压器产品,面向电网输配市场,和本次加码的超级电容赛道不属于同一业务板块。传统电力设备可以为公司提供稳定的现金流底盘,支撑新业务的研发扩产,但成熟业务的经营成果,无法作为超级电容商业化成功的佐证。资本市场经常会把企业多项利好叠加炒作题材,我们需要拆分业务独立观察,避免用整体业绩掩盖单个新产品的不确定性。
在AIDC储能这条新赛道上,一家企业的成长有着清晰的验证链路,顺序不能颠倒:先是完成产线建设、产品可靠性打磨,随后导入下游客户,拿到正式采购订单,完成批量交付,最终体现在财报的细分收入与毛利之中。当前思源电气仅仅走完了第一阶段的产能储备,后续每一环都需要实质性消息来证实。
往后跟踪这家企业,核心锁定三大观察指标。第一,超级电容业务是否官宣对接AIDC厂商,落地示范项目以及批量采购订单,这是新业务从筹备走向商业化最关键的分水岭。第二,持续跟踪海外业务的经营质量,不能只盯着营收增速,还要观察随着海外项目集中交付,毛利率下滑的趋势能否修复,判断海外市场长期盈利水平。第三,密切留意大宗商品原材料价格波动、海外业务拓展风险、国内电网投资节奏带来的潜在压力,这些外部变量都会左右新业务的盈利空间。
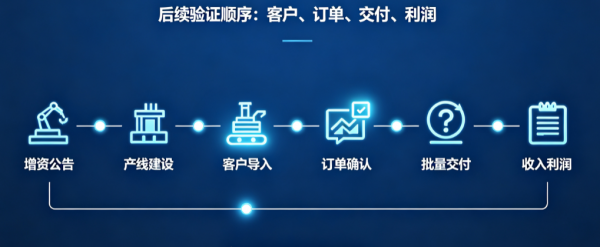
资本市场总是习惯提前交易预期,AIDC备电赛道的热度很容易放大单次增资公告的价值。理性看待这次4亿元扩产动作,它代表思源电气看好超级电容在AI算力场景的长期机会,提前卡位布局,但现阶段还没有业绩兑现的实质证据。只有等到客户落地、订单官宣、产品批量交付之后,我们才能够真正评估这家企业在AIDC储能赛道的成长价值。在此之前,所有对业绩爆发的预判,都只能看作市场的题材猜想。
本文由智算芯能前沿网编辑整理,转载请注明出处。