

AI算力密度一路走高的背后,供电架构的迭代正在成为行业绕不开的核心议题。如今800V高压直流几乎成了AI数据中心的标配,不少人会疑惑:电压等级那么多,为什么偏偏选中了800V?既不是更低的700V,也不是更高的900V甚至1000V以上。答案从来不是厂商营销或者标准强行规定,而是功率器件耐压、安全规范、线缆损耗、供应链成熟度多方博弈后,算出来的工程最优解。
一、功耗倒逼:48V架构已难以为继
传统数据中心沿用了几十年的48V母线配电体系,原本适配的是单台服务器几百瓦功耗的场景,放到AI时代已经完全跟不上节奏。当下单颗高端GPU功耗已经冲到700-1000W,一台8卡AI服务器整机功耗轻松突破5kW,对应单机柜功率直接攀升到80-120kW级别。 如果继续用48V体系,机柜内部的线缆、连接器要承载上百安培的大电流,大量电能会直接以热量形式损耗掉,还需要额外的空调算力去带走这部分废热。若是靠加粗铜缆、放大连接器规格硬扛,不仅体积、重量会失控,整体成本也会大幅上涨。提升配电电压,就成了降低电流、减少损耗的几乎唯一可行路径,800V HVDC高压直流方案也因此走到了台前。
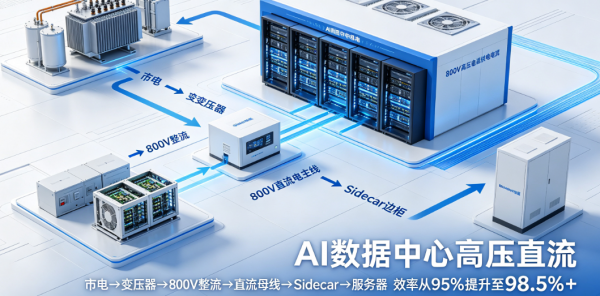
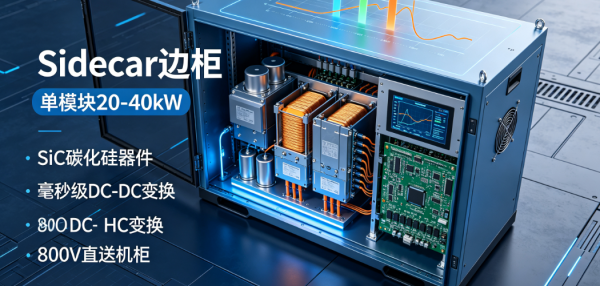
拉高电压带来的收益十分直观:整套供电链路的综合效率能从传统架构的95%左右提升至98.5%以上。看似只有3.5个百分点的提升,放到十万台服务器规模的大型AIDC里,每年能省下上亿度电费,配套的散热投入也会同步下降。英伟达之所以全力推动800V架构,本质也是帮客户压低全生命周期的TCO,让高功耗AI服务器更容易规模化落地。 相比传统架构,800V HVDC的供电链路也做了大幅精简:市电经变压器降压后,直接整流为800V直流,通过母线直送机柜,再由Sidecar边柜完成DC-DC变换后供给服务器。传统UPS的整流、逆变两级变换被压缩,每减少一级变换,就少一分能量损耗。其中紧贴AI机柜部署的Sidecar挎斗电源柜是全新增量硬件,单模块功率20-40kW,大量采用碳化硅器件,也是800V时代最具标志性的配套产品。
二、最优解:为什么偏偏是800V
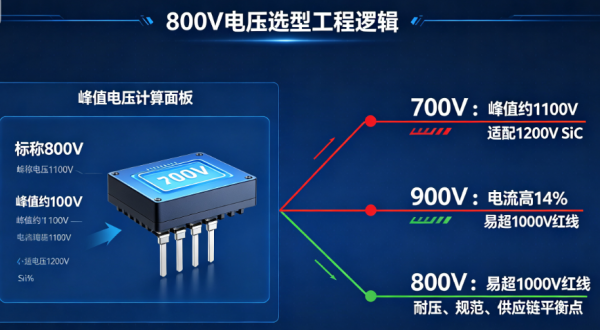
要搞懂电压选型的逻辑,首先要明白标称电压和系统实际峰值电压不是一回事。以标称800V的母线为例,系统运行中会因检测延时出现稳态过压,最高可达约900V;开关器件关断时,电感还会产生最高200V的尖峰电压,两者叠加后系统峰值电压约为1100V。 当前功率半导体行业的主流商用器件,是耐压1200V的SiC MOSFET与IGBT。1100V的峰值刚好留有充足的安全裕量,是器件成本与可靠性平衡得最好的档位。把700V、900V两个选项放进来对比,就能清楚看到800V的优势。
如果选700V标称电压,技术上完全可行,但工程上很不划算。按同等比例换算,700V母线过压后约800V,叠加尖峰后约1000V,1200V器件依然能用,但代价很现实:同等机柜功率下,电流比800V方案高出约14%,铜缆、铜排的发热和耗材成本同步上涨;后级DC-DC的变压比更大,整机效率也会下降。更关键的是,行业没有700V的标准化供应链,整流模块、PDU、服务器电源全都要非标定制,研发和量产成本都会大幅抬高,完全不适合大规模建设。
如果选900V标称电压,则会直接踩中两个致命短板。标称900V叠加15%过压后,母线电压约1030V,再加上200V尖峰,峰值会达到1230V,直接超过1200V器件的额定耐压,器件击穿炸管的风险陡增。要保证安全,就必须升级到1700V等级的碳化硅器件,而这类器件的价格是1200V产品的1.8-2.5倍,硬件成本会大幅抬升;同时驱动电路、绝缘设计、爬电距离全部要重新设计,工作量剧增。
除此之外还有监管红线:直流电压超过1000V,就要按照高压配电进行管理,运维人员资质、设备绝缘等级、接地消防、施工规范全部要升级,机房建设和运营成本会显著增加。900V标称电压很容易在短时过压时越过1000V红线,运营端的代价极高。 两相权衡下来,800V刚好卡在器件适配、合规要求、供应链成熟三者的交汇点:器件层面适配成熟的1200V碳化硅,裕量合理成本最优;合规层面即便短时过压到900V,也始终在1000V直流红线以内,按低压配电执行即可;损耗层面相比低压方案电流大幅下降,铜材和布线成本显著降低;供应链层面已经形成事实行业标准,各类配套产品都有标准化选型,不用承担非标风险。
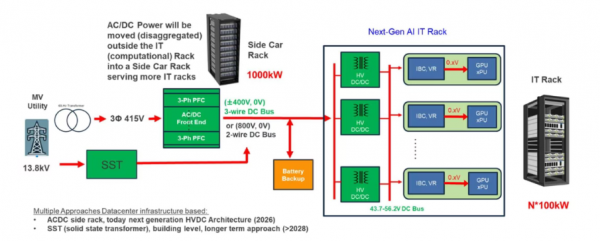
这里还要厘清一个常见的技术路线差异:英伟达MGX/Kyber主推的是两线制800V方案,由两路400V电源模块串联,中点高阻浮空,不流过负载电流,输出仅正800V与回路两根动力线;与之对应的三线制±400V方案,中点参与电流传输,需要严格的均压控制,属于另一条技术路线。
三、与SST互补:技术接力而非替代
行业里常有把800V HVDC和SST固态变压器对立起来的说法,其实两者并非替代关系,而是技术演进的前后接力。 SST固态变压器用电力电子变换器直接替代传统工频变压器,可以从中压一次变换到800V直流,进一步精简供电链路。但现阶段SST还处于示范项目阶段,可靠性、成本、大规模工程验证都还没到位,距离全面普及还有不短的距离。 800V HVDC是当下就能落地、能快速复制的成熟方案,先依靠碳化硅器件把现有供电链路的效率推到98.5%以上;等未来SST技术成熟、成本下降后,再逐步替换前端的工频变压器,把全链路效率进一步推向99%以上。两者是同一条技术路线上的不同阶段,而非竞争关系。
四、产业链机遇与渗透节奏
800V高压直流带来了整套供电链路的重构,产业链不同环节的受益顺序和确定性差异明显。首先是Sidecar边柜,作为AI机柜的全新标配增量硬件,需求确定性最高;其次是碳化硅功率器件,是Sidecar和兆瓦级整流器的核心部件,价值量和技术壁垒双高;再往下是高压薄膜电容、高频磁性器件、精密采样电阻等配套元件,单机价值提升叠加市场扩容,会迎来量价齐升的机会。 但也要客观看待渗透节奏:800V不会在一夜之间全面替换沿用了几十年的48V体系。48V架构经过数十年工程验证,运维体系、供应链都极其成熟,在普通算力场景依然有很强的生命力。800V HVDC会率先在新建的大型AI超算中心落地,随着规模放量逐步摊薄成本,再向更广泛的数据中心场景渗透。
整体来看,800V成为AI数据中心的主流选择,从来不是偶然的行业跟风,而是功率电子、安全规范、产业成本共同约束下的最优解。随着AI算力需求持续攀升,这套供电架构会逐步完成从“高端选配”到“新建标配”的过渡,也会带动整个电力电子供应链完成新一轮升级。
本文由智算芯能前沿网编辑整理,转载请注明出处。