

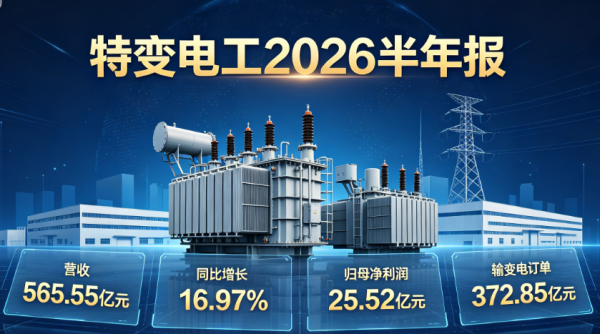
新能源产业链深度调整、电力装备需求结构切换的背景下,老牌电力龙头特变电工正处在新旧动能转换的关键节点。8月22日,特变电工披露2026年半年度报告,期内实现营业收入565.55亿元,同比增长16.97%;归属于上市公司股东的净利润25.52亿元,同比下降19.84%。营收与利润走势分化的背后,是传统优势业务持续走强、新兴赛道加速布局的产业现实,特高压、新型电力系统、储能与AI数据中心正成为拉动公司增长的新变量。
一、营收稳步增长输变电筑牢基本盘
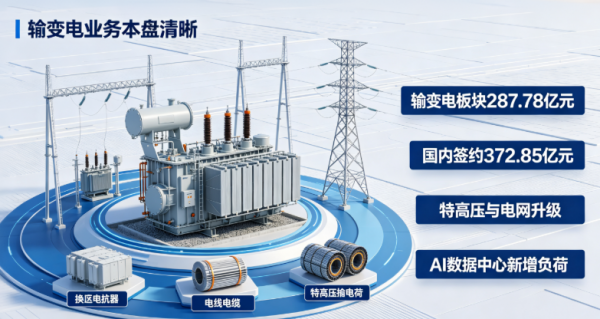
经过多年产业布局,特变电工已形成“输变电+新能源+能源+新材料”四大板块协同发展的格局,其中输变电业务始终是支撑公司发展的核心基本盘。上半年公司主营业务收入556.63亿元中,输变电板块合计贡献287.78亿元,占比超过半数,底盘作用十分稳固。比营收更具风向标意义的是订单储备。2026年上半年,公司输变电产业国内市场签约金额达到372.85亿元,传统优势的特高压、两大电网市场继续保持领先地位,同时在数据中心、电化学储能等增量赛道实现快速增长,订单结构持续优化。
这一变化折射出电力设备行业需求逻辑的深层转变。过去,大型变压器、电抗器等核心装备的增长动力主要来自电网建设与新能源送出工程;如今,新能源大基地规模化开发、储能配套提速,再加上AI数据中心带来的新增用电负荷,正在进一步拉动供配电基础设施的投资需求。尤其是AI数据中心领域,随着单园区、单机柜功率密度持续走高,数据中心对供电系统的容量、可靠性和电能质量提出了更高要求,除了服务器端的高效电源,还需要更高等级的变压器、配电设备与电能质量治理装置。对拥有变压器、电抗器、换流阀、电缆等完整产品矩阵的特变电工而言,这无疑打开了全新的增量市场空间。
二、短期利润承压长期投入储备动能
尽管收入端保持稳健增长,但利润端的压力同样不容忽视。上半年归母净利润同比下降19.84%,背后是多重因素共同作用的结果。新能源产业链盈利下行是主要拖累。受多晶硅价格持续走低影响,公司新能源板块利润空间被压缩,叠加存货跌价计提,直接拉低了整体盈利水平。同时,本期金融资产公允价值变动、外汇衍生工具损失等非经常性损益也造成了一定扰动,使得归母净利润降幅明显大于扣非净利润——上半年扣非净利润同比下降4.09%,主业盈利基本面相对平稳。利润承压的另一面,是公司仍处于产业扩张的投入期。半年报显示,上半年公司投资活动产生的现金流量净额为-114.69亿元,投资支出同比有所增加,主要投向氧化铝项目、煤制气项目以及新能源风电自营电站等中长期产能建设。从产业发展规律看,这些投入并非单纯的成本增加,而是在为下一阶段的增长储备能力。在新能源转型、电网升级与能源安全需求持续提升的大背景下,产业链纵向延伸布局,有助于强化公司的综合竞争力与抗风险能力。
三、海外签约高增出海逻辑持续升级
国内市场之外,海外业务正成为特变电工越来越重要的增长极。近年来,全球能源转型浪潮下,各国纷纷加大电网建设与升级投入,欧美、中东、东南亚等地区对输变电设备的需求持续攀升。半年报数据显示,2026年上半年,公司国际市场产品实现签约16.18亿美元,同比大幅增长44%,增速显著高于国内市场,海外市场的贡献度正在稳步提升。值得关注的是,中国电力装备企业的出海模式正在发生质变,从过去单一的产品出口,逐步转向系统解决方案与工程服务输出。特变电工目前已形成覆盖设备制造、工程建设、安装调试到运营维护的一体化服务能力,输变电产品已服务全球40余个国家,并具备交钥匙工程与系统集成能力。随着全球新能源装机规模持续扩大,叠加欧美、东南亚等地区电网扩容与升级需求释放,海外市场有望为国内电力装备企业提供更广阔的成长空间。对特变电工而言,输变电业务的增长逻辑也正在迭代为“国内特高压+配网升级+新型负荷+海外电网”的四轮驱动模式,其中AI数据中心作为快速崛起的新型负荷市场,尤其值得长期跟踪。
四、新型电力装备磁元件迎价值重估
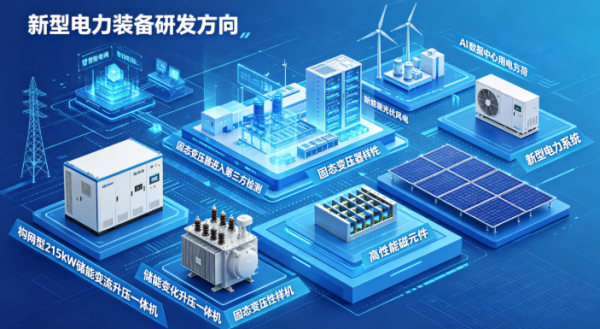
半年报中披露的研发进展,也透露出公司面向未来的技术布局。报告期内,特变电工持续推进新型储能、构网型技术、固态变压器(SST)等前沿领域研发,推出首款构网型215kW储能变流升压一体机新品,固态变压器样机已完成全部试验,进入第三方检测认证阶段。从行业发展趋势看,随着新能源在电力系统中的占比不断提升,传统电网正向更智能、更柔性、更高效的方向演进。储能变流器(PCS)、固态变压器、柔性输电设备等新型电力电子装备,将承担更多能量转换与电能调节功能,而磁性元器件正是这些设备的核心组成部分。
以储能系统为例,PCS负责电池与电网之间的双向能量转换,需要功率电感、滤波电感、隔离变压器等磁性器件来实现电压转换、电流控制与电能质量调节。随着储能系统功率等级不断提升,行业对磁元件的要求也从“能用”转向“高性能”,不仅需要更高的功率承载能力,还要兼顾更低损耗、更高可靠性与更优的温升控制。固态变压器同样如此。相比传统工频变压器,SST依靠高频电力电子技术实现电压转换与能量管理,体积更小、响应速度更快,更适配新能源接入与智能电网场景,而高频变压器、高频电感等磁性器件,正是SST实现高效能量转换的关键基础。
这一技术变革正在重新定义磁性元器件的产业价值。过去磁元件多作为电源产品的配套零部件,市场竞争主要围绕成本与规模展开;未来随着AI、新能源与电网智能化的深入发展,高性能磁元件将直接决定设备的转换效率、功率密度与运行可靠性。对磁性元器件企业而言,新一轮机会不只是需求总量的增长,更是产品结构的升级。
整体来看,特变电工2026年上半年的业绩表现,是能源产业转型阵痛期的一个缩影。新能源产业链调整带来了短期盈利压力,但与此同时,特高压建设、新型电力系统升级、储能规模化以及AI数据中心崛起,也正在打开新的产业成长空间。而在这一轮能源基础设施的升级浪潮中,磁元件正在从传统的配套零部件,逐步成为决定电能转换效率与系统性能的核心环节。
本文由智算芯能前沿网编辑整理,转载请注明出处。