

AI算力密度持续攀升,正在倒逼数据中心供配电架构发生底层变革。传统交流供电链路多级变换损耗高、故障响应慢的短板,在高密度AIDC场景下被持续放大。在英伟达定义的新一代AIDC供电架构中,800V高压直流成为核心方向,SST(固态变压器)与SSCB(固态断路器)两套器件各司其职、协同配合,共同构成直流供电的核心硬件底座。二者一个管高效送电,一个管安全断电,缺一不可,也催生出全新的产业赛道。
一、双器件分工:SST管送电,SSCB守安全
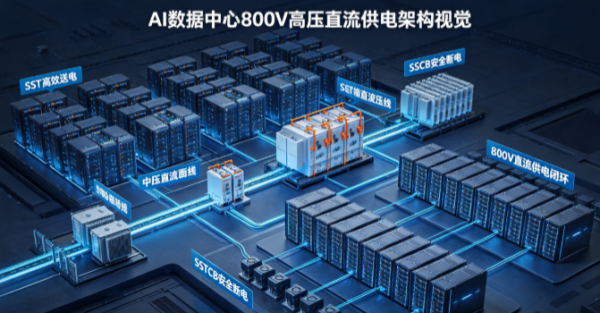
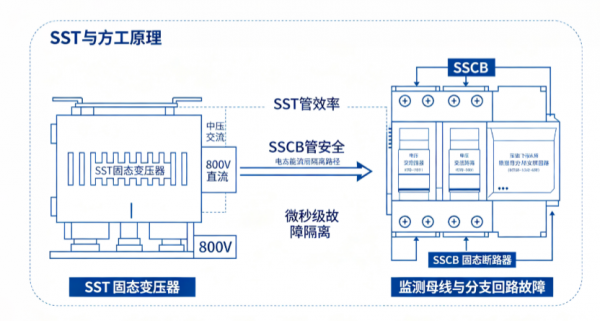
在英伟达的AIDC供电架构里,SST和SSCB是两套独立运行又深度协同的系统,定位清晰,互不替代。SST的核心使命,是解决“电力如何高效从电网送到芯片”的问题。传统数据中心供电要经过多次降压、交直流转换,每一级变换都会产生能量损耗。而SST可以直接将中压交流电转换为800V高压直流电,省去中间多级变换环节,大幅降低链路损耗,提升整体供电效率,让电力以更低损耗输送到服务器侧。SSCB的核心使命,则是解决“故障时如何安全快速断电”的问题。这类固态断路器部署在800V直流母线和各分支回路上,实时监测回路的电流状态,一旦检测到短路、过载等异常,能在微秒级时间内完成故障隔离,把故障限制在最小范围,避免波及整个供电系统,保障算力设备的运行安全。完整的供电链路逻辑十分清晰:电网侧中压交流电输入,经SST直接变换为800V直流母线电压;SSCB承担母线与各馈线的保护职责;最后由AI服务器的板级电源,完成800V到芯片工作电压的末级转换。三者环环相扣,共同构成新一代AIDC供电的完整闭环。
二、技术本质:为何SST无法兼顾保护功能
不少人会有疑问:SST本身就是可控的电力电子器件,为什么不能集成保护功能,还要额外配置SSCB?这并非设计冗余,而是直流系统的技术特性决定的。从器件原理来看,SST内部的功率器件在触发闭锁、停止工作后,器件两端并联的反并联二极管依然会形成导电通路。此时直流侧的储能电容,仍然可以通过这条二极管通路,持续向故障点馈送电流,无法实现真正的物理断开。简单来说,SST只能控制正常工况下的电能变换,却不能在故障时彻底切断电流,不具备物理隔离的能力。因此在架构设计中,SST必须搭配外置的保护器件,由SSCB承担实际的物理隔离任务。二者的分工边界十分明确:SST专注效率优化,负责电力的稳定输送与电压变换;SSCB专注安全防护,负责异常工况下的快速故障切断。前者决定供电系统的能效上限,后者决定供电系统的安全底线。
三、三阶段演进:从MCCB到全固态的落地路径
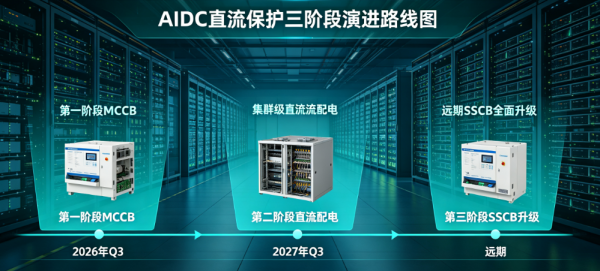
技术升级无法一蹴而就,英伟达为800V直流架构规划了清晰的三阶段落地路径,兼顾短期落地可行性与长期技术升级,逐步推进SSCB的渗透替代。第一阶段从2026年第三季度启动,定位为机架级集成(OptionA)。这个阶段的核心思路,是在现有存量交流数据中心内部署800V直流系统,属于小范围试点改造。为了保障落地速度和供应链稳定性,短期采用技术成熟的MCCB(塑壳断路器)作为回路保护方案。MCCB发展多年,供应链体系成熟,行业部署经验丰富,能够快速适配初期的800V直流改造需求。在125A的分支回路级别,MCCB的性能完全可以满足初期保护要求,不过其分断时间约为20毫秒,属于过渡性方案。第二阶段从2027年第三季度开始,进入集群级部署阶段(OptionB)。这个阶段会引入专用的直流配电设备,直接在机房侧将交流电整流为800V直流电,单个供电域覆盖的机柜数量大幅增加。随着机柜功率密度持续提升,回路数量越来越多,传统塑壳断路器20毫秒的分断速度,已经逐渐跟不上高密算力的安全要求,故障带来的损失风险上升,固态断路器的市场需求开始快速显现。第三阶段是远期的全面升级阶段,最终完成全链路SSCB覆盖。随着未来单柜功率密度继续攀升,单个供电域的范围进一步扩大,对故障隔离的速度和精度要求会越来越高。SSCB凭借亚毫秒级的故障隔离能力,能够最大程度缩小故障影响范围,降低设备损坏风险,会成为长期的核心保护方案,完成直流供电架构的终极形态升级。
四、产业判断:SSCB市场空间有望超越SST
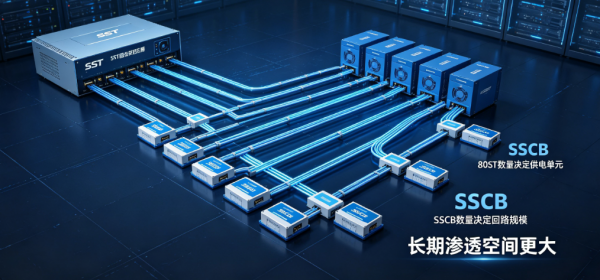
从产业价值量的维度来看,SST和SSCB的市场增长逻辑完全不同,后者的长期成长空间可能更为可观。SST的市场规模,核心取决于机柜供电单元的总数量,也就是有多少套中压转直流的变换装置,本质上和数据中心的集群数量、供电域规模挂钩。而SSCB的市场规模,取决于整个供电系统中的配电回路总数量。通常情况下,一台SST的直流输出侧,会分出多条独立的配电回路,覆盖数十甚至上百个机柜。每一条配电回路,都需要配置对应的保护装置。在行业发展初期,这些回路可能以成本更低的MCCB为主,随着技术成熟和安全要求提升,逐步向SSCB过渡。这也就意味着,SSCB的部署数量会远多于SST,其渗透的深度和覆盖的广度,理论上都要超过SST本身,对应的长期市场空间也更大。
五、元年已至:标准与需求双轮驱动产业化
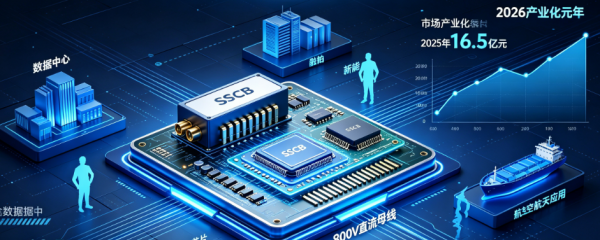
2026年不仅是行业公认的SST产业化元年,更是固态断路器SSCB的产业化元年,整个行业正在从技术验证快速迈向规模化商用。标准层面,2025年12月,国际电工委员会(IEC)正式发布全球首部固态断路器专项标准,结束了行业长期缺乏统一规范的局面。统一的标准为产品研发、性能测试、场景落地提供了公认的依据,也为全球范围内的规模化推广扫清了标准障碍。市场层面,据QYResearch统计,2025年全球固态断路器市场销售额已经达到16.5亿元人民币,产品已在数据中心、船舶、航空航天、新能源等多个领域实现落地应用。有机构预测,到2032年,全球固态断路器市场规模将从16.5亿元增长至160亿元,年复合增长率达到38.21%,属于典型的高速增长赛道。随着AI数据中心800V直流架构的快速普及,这一增速还有进一步提升的可能。据行业测算,仅英伟达定义的800VAIDC供电架构,对应的固态断路器市场空间就有望达到百亿级别。
六、厂商竞速:海内外企业加速产品落地
在行业爆发的窗口期,海内外的电气厂商、半导体企业都在加快布局,陆续推出适配AIDC场景的SSCB产品,产业化节奏明显超出预期。国内厂商中,良信股份是最早布局固态断路器的企业之一。今年6月的SNEC展会上,良信股份正式发布固态断路器系列产品,可实现微秒级分断,采用第三代单体碳化硅技术,目前已与阳光电源等行业头部客户展开合作,推进场景化落地。另一家国内企业泰永长征,自主研发量产的MBS1系列DC800V固态断路器,已在国内头部运营商的800V高压直流数据中心项目完成投运。从技术样机研发,到试点项目验证,再到运营商规模化落地应用,整个过程只用了不到一年时间,落地速度远超行业普遍预期。国际厂商方面,半导体巨头英飞凌已推出基于CoolSiC™JFET技术的SSCB组件,可实现微秒级故障隔离,并专门针对AI数据中心供配电架构推出了完整的产品组合,从芯片底层支撑SSCB产业发展。电气巨头伊顿自主研发的Polaris固态断路器,额定电压覆盖800Vdc-1500Vdc,精准匹配800V高压直流数据中心核心场景,面向全球市场提供解决方案。
整体来看,AIDC向高压直流架构演进已经成为行业共识,SST与SSCB共同构成了新一代供电体系的核心支撑。清晰的三阶段落地路径,让产业链各方有了明确的升级节奏。2026年作为产业化元年,标准落地、产品成熟、需求爆发三方共振,SSCB赛道正在进入快速增长期。未来随着更多项目落地和技术持续迭代,高压直流供电的成本会逐步下降,渗透率持续提升,也将给整个电力电子产业链带来全新的增长机遇。
本文由智算芯能前沿网编辑整理,转载请注明出处。