

有一个反常识的行业现象正在东南亚上演:马来西亚柔佛州新建的数据中心空置率仅有0.7%,机房刚完成通电,算力资源就被客户快速预定。资本持续涌入这片区域,四大云厂商在马来西亚承诺总投资超过165亿美元,泰国、马来西亚两国算力相关投资合计突破1200亿美元。
火热的资本浪潮之下,监管层面的刹车信号已经落地。2026年9月,泰国直接叫停49个在建数据中心项目,核心原因简单直接:电力供给跟不上算力扩张。马来西亚则更新审批规则,新建算力项目并网前,投资方必须证明电力来源稳定。这不是个别国家的临时调控,印证了行业那句“AI的尽头是电力”。东南亚资本涌入速度远超国内,但本地电网基础薄弱,巨大的供需缺口背后,藏着中国电力设备、储能企业出海的重大机遇。
一、核心矛盾:算力落地快,电网建设慢
想要看懂东南亚算力市场,首先要理清算力扩张与电力基建完全错位的建设节奏。
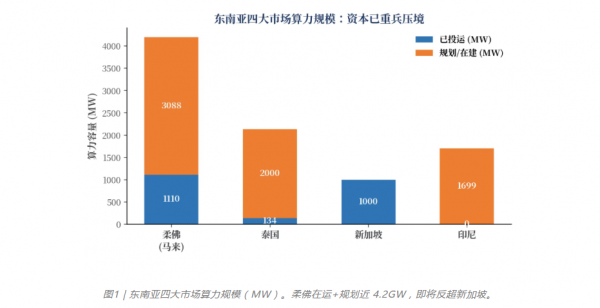
柔佛在运IT容量1110MW,叠加规划项目总规模接近4.2GW,行业预判8至12个月内,它的在运算力容量就会反超新加坡。泰国获批的数据中心项目投资接近400亿美元,仅TikTok一家在当地布局项目金额就达到8423亿泰铢。新加坡1GW算力资源占用率超过95%,2026年8月仅释放200MW电力配额。2026上半年,东南亚占据亚太地区在建数据中心总容量的一半,这已经不是简单的产业外溢,是全球AI算力产业的跨区域转移。
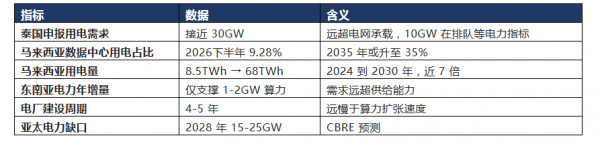
但电力供给侧的数据,暴露了底层短板。泰国申报的数据中心用电需求接近30GW,大量项目排队等待电力指标,待审批规模达10GW。马来西亚数据中心用电占比在2026下半年达到9.28%,机构预测2035年将上升至35%;全国用电量预计从2024年8.5TWh飙升至2030年68TWh,增幅接近7倍。整个东南亚电力年新增装机,仅能支撑1-2GW算力,电厂建设周期长达4-5年,远不及算力项目落地速度。CBRE预测,到2028年亚太区域电力缺口将达到15-25GW。
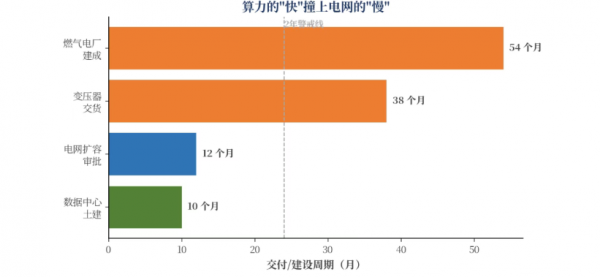
对比交付周期就能看清矛盾:数据中心机房8-12个月即可建成,大型变压器交付周期却长达29至48个月,全球变压器供应缺口约15%;燃气电厂从开工到并网需要4-5年。这就出现一个尴尬局面:机房建成了,电力却要再等两三年。过去招商引资比拼土地、税收、海缆资源,现在行业共识已经改变,土地政策可以谈判,电力才是项目的生死底线。
二、全新规则:BYOP自带电力时代到来
BYOP(BringYourOwnPower,自带电力),正在成为东南亚算力项目的准入新规则。马来西亚本土电力企业已经和运营商探讨,在大吉隆坡落地1.5GW现场专用电厂配套电池储能项目,这不是远期构想,是正在推进的标杆案例。
这套模式彻底改写行业游戏规则。第一,数据中心不再只是电网的普通用电客户,而是转型为自备电厂搭配储能的微型公用设施;第二,储能不再是可选配套,变成项目并网审批的前置条件;第三,具备“发电+储能+微电网+调度”一体化交付能力的企业,才能拿到市场入场券。简单来说,过去是建好机房再找电力,现在必须带着电力方案才能建设机房。市场红利的承接主体,也从机房建设商,转向综合能源方案服务商。
三、四层机会,按确定性排序
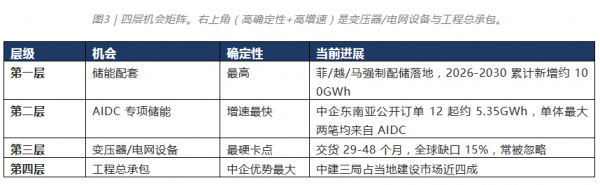
市场机会不是笼统的一块蛋糕,可以按照确定性和增速拆分为四层赛道。第一层是储能配套,确定性最高,菲律宾、越南、马来西亚已经落地强制配储政策,2026至2030年累计新增储能规模约100GWh。第二层是AIDC专项储能,增速最快,中企在东南亚公开拿下12笔相关订单,合计规模5.35GWh,单体最大两笔订单均服务AIDC项目。第三层是变压器与电网设备,属于最容易被忽略的硬卡点,变压器长达数年的交付周期,成为项目落地最大阻碍。第四层是工程总承包,是国内企业传统优势赛道,中建三局在当地算力基建市场占比接近四成。四条赛道的核心逻辑一致,都是帮助算力项目解决电力供给难题。
四、中企出海:模式已经迭代升级
这一轮进入东南亚的中资算力企业,和十年前制造业出海模式截然不同。阿里云、字节、万国数据DayOne、秦淮数据Bridge,全部选择重资产自建、自持、自营,直接切入壁垒最高、体量最大的基础设施环节。
上一轮国内企业出海,大多从代工订单起步;这一轮算力出海,直接带着资本、技术、整套能源方案入场。2026年东盟采购中国清洁技术产品金额突破200亿美元,同比增长50%,其中储能电池接近70亿美元,电网组件16亿美元。这已经不只是简单出口设备,而是输出整套能源生态。
五、风险警示:四大不可忽视的证伪点
只看机遇不谈风险,很容易误判市场。东南亚算力市场存在四大不确定性,稍有不慎项目就会从产业故事变成投资事故。
第一,获批不等于通电,通电不等于满负荷运行。马来西亚TNB批复8.3GW算力用电,4.5GW项目完成通电,但实际负载仅1054MW,利用率仅23%,落差巨大。第二,电价上行挤压项目收益,马来西亚RP4基础电费上涨14.2%,泰国专门上调数据中心电价至5-6泰铢每千瓦时。第三,水资源约束,柔佛本身水资源紧张,液冷等高密算力方案耗水量大,未来五年缺水风险持续上升。第四,政策精细化筛选,单纯消耗土地与电力的通用机房审批难度加大,能够带动本地研发的AI算力中心,更容易拿到政策倾斜。
马来西亚2026至2027年将是电力最紧张的阶段,新燃气机组要等到2028年后并网,同时超5GW燃煤机组将按照购电协议退役,这两年既是窗口期,也是考验期。
六、A股板块提示:赛道存在结构性错配
如果用A股传统选股逻辑看待这条出海赛道,会发现一个很关键的板块错配问题。东南亚算电协同订单集中的储能企业,大多集中在创业板、科创板。如果投资策略限定只选择主板标的,这批高景气企业会被直接过滤。阳光电源、亿纬锂能、海博思创、天能股份、派能科技、东方日升属于科创/创业板;仅智光电气、中国建筑(中建三局)属于主板标的。
市场参与者有三条可选路径:一是转向变压器、电网设备出海赛道,该赛道主板标的充足;二是调整投资规则,在风控允许前提下配置创业板储能龙头;三是仅把赛道作为板块情绪参考,不直接参与。本文不构成任何投资建议,仅提示产业规则与资本市场之间存在的结构性矛盾,需要投资者审慎决策。
东南亚算力市场已经进入BYOP的全新阶段,算力项目比拼的不再只是机房建设能力,而是源网荷储一体化的综合能源交付能力。在区域电网长期存在供给缺口的背景下,国内电力储能企业,该如何打造适配东南亚湿热环境、满足当地监管要求的一体化BYOP解决方案?
本文由智算芯能前沿网编辑整理,转载请注明出处。