

2026年,适配下一代800VDC AIDC场景的固态变压器SST,正式进入真实采购与现场验证阶段。多家国内设备厂商接连释放项目进展,海外科技企业也在同步推进800VDC供电体系的标准化工作。
阳光电源在7月对外发布Ener Neo SST产品,同步和东阳光、中联数据签署容量超过130MW的框架采购协议。到9月,企业已经向客户交付数台SST设备,计划在当年四季度完成投运。金盘科技将13.8kVSST样机送往海外开展实测,中国西电拿下4台13.8kVAC/800VDC产品的海外数据中心订单。更早落地的项目中,台达联合美团、秦淮数据打造的SST直流供电项目,已经实现商业投运。
海外企业同样在推动底层标准建设。Google、Microsoft、NVIDIA在8月依托开放计算项目OCP,加快800VDC供电体系标准化,把中压交流直接转化为800VDC确定为长期供电架构方向。
整体来看,SST产品已经具备可用能力,并且出现商业采购订单。不过在面向AIDC的公开项目里,当前行业整体仍处在小批量交付、客户现场验证的阶段。产业界当下最需要厘清的,是三个现实问题。这套方案在经济层面是否具备替换价值,工程落地层面大规模推广存在哪些障碍,以及如何打造可重复采购的标准化产品。
设备成本对比,SST与传统供电方案进入同一量级
市场公开的SST报价样本不多,但现有招标信息可以提供价格参考。2026年8月,“智云常经开”平台机房SST采购预算为200万元,供应商拟定为南瑞继保旗下常州博瑞电力。该设备容量为2.5MW,折算预算单价约0.8元/W,项目目标是利用SST把10kV交流直接转换为800V直流。需要注意,这笔金额仅为采购预算,不等同最终成交价,0.8元/W只适合作为当前市场的价格参考锚点。
数据中心成本指数2025
传统中压一体化电源有着更成熟的招标数据。2026年,中国移动江苏公司为南京江北数据中心采购4套2500kVA中压一体化电源系统,项目预算950.4万元。第一中标候选人不含税单价176.99万元,计入13%增值税后,整套设备价格约200万元。2500kVA属于交流视在功率,而数据中心负载功率因数接近1,二者可以作为相近容量等级做横向对比。
对比结果可以看出,2.5MW级别SST采购预算和2500kVA传统一体化电源中标价格大体相当。但两套设备的配置边界、冗余设计并不完全一致,该对比不能直接证明SST已经实现和传统方案平价,只能说明设备单价已经处在同一个数量区间。
行业调研还存在其他报价口径。产业媒体测算订单时采用国内厂商约1.2元/W的假设,券商研报中也提到产业化初期SST价格区间约3-5元/W。这类数值属于行业估算,并非实际成交价格,仅可作为量级参考。
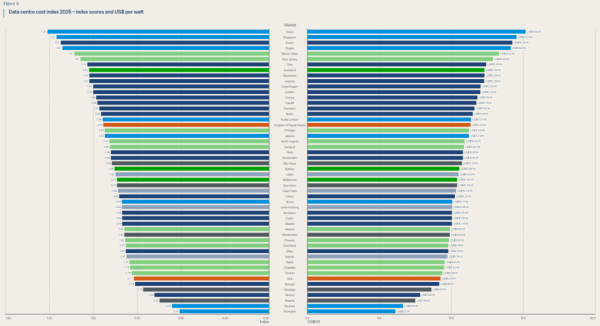
即便按照1.2元/W的假设估算,SST在AIDC整体基建投入中的占比并不高。Turner&Townsend统计的300多个在建或已完工项目数据显示,2025年美国常规数据中心建设成本在9.5—13.3美元/W,液冷AI数据中心在此基础上再上浮7%—10%。成本统计口径包含土建、机电设备和安装,不含服务器等IT硬件。液冷数据中心的电气系统,大约占到整体基建成本的48%。
以1美元兑换6.7元人民币简单换算,AI数据中心基础设施造价约68—98元/W。假设1WSST对应1WIT设计容量,1.2元/W的SST仅占基建总投入的1.2%—1.8%,占电气系统投资的2.6%—3.7%。该对比采用海外项目成本对标国内SST报价,地区、项目规模存在差异,有可能低估国内项目中SST的实际投资占比,但从量级上看,SST本身不会成为AIDC基建的主要成本项。
运行电费收益可观,但多重因素制约大规模落地
全生命周期的电费节约,是SST方案另一项核心优势。台达公开案例测算显示,800VDC SST方案可将端到端供电效率从89.1%提升至92.1%。NVIDIA预估整套800VDC架构最多可以实现约5%的端到端供电效率提升,两套测算统计边界不一样,后者更多作为行业趋势参考。
以2.5MWIT负荷、80%平均负载率做测算,项目全年IT用电量约2.5MW×80%×8760h=1752万kWh。分别按照89.1%和92.1%的供电效率反向核算电网购电量,一年电费差额约64万kWh。综合电价按0.6—0.8元/kWh计算,每年可节约电费38万—51万元。伊顿在同年6月发布的2.5MWMVSST2.0产品,测算单台设备每年节省电费超过52万元,和本次测算结果处于相近区间。
进一步做敏感性测算,如果SST方案相比传统设备每W多投入0.4元,2.5MW项目整体溢价达到100万元。只要效率提升效果稳定落地,仅依靠电费节约,2—2.6年就可以覆盖多出的设备投入。
既然经济账具备可行性,为什么客户现阶段只开展小批量采购验证,而不直接大规模替换?核心有四点原因。
首先是上下游产业节奏不同步。NVIDIA计划从2027年起,依靠Kyber机架推动原生800VDC数据中心量产。2026年属于行业过渡期,SST设备已经可以制造,但下游适配800VDC的IT硬件生态还在搭建。NVIDIA预计原生800VDC大规模部署会和2027年新一代MW级机架同步落地。阳光电源也对外释放相近节奏,国内示范项目在2026年完成供货,海外批量订单预计落在2027—2028年,2026年重心放在样机交付与试验验证,2027年才有望迎来批量订单,2028年后进入规模化部署。
其次,行业存在折中替代方案。采用800VDC供电架构,并不一定要选用SST。OCP在8月发布的800VDC路线规划设置两条路径。存量数据中心可以保留原有中压变压器与480VAC配电,在机架旁增设Side Power Rack,将480VAC转换为800VDC。这套方案被认定为现有AI数据中心快速获取800VDC能力的捷径,在交流容量和机房空间充足时,不需要改造上游电气基础设施。
长期路线才是依靠兆瓦级中压整流器或者SST,将中压交流直接转为800VDC,向整个数据大厅供电。该方案减少多级交流转换环节,也方便储能直接接入800V母线,但需要大范围重新设计供电系统。这意味着800VDC需求增长,不会直接等同于SST需求同步增长。存量机房优先选择Sidecar方案降低改造风险,新建大型算力园区才会评估中压直供800VDC方案。SST必须证明,相比过渡方案,它在效率、占地、成本、可靠性上具备足够优势。
第三,产品尚未定型,标准还在完善。OCP当前发布的SST设计规范仅为v0.3版本,短路保护、接地、直流母线、系统协同等参数仍在打磨,产品还需要对接UL、NFPA、IEEE、IEC等安全认证体系。标准未冻结只是表象,更大的挑战在于,一台可以正常运行的样机,距离能够跨客户重复采购的标准化商品,还有大量工程验证工作。
厂商从国内10kV样机迭代至适配北美的13.8kV产品,不只是调整输入电压,还要适配60Hz电网、优化中压绝缘、更新保护逻辑,满足户外工况,完成现场测试。金盘科技的研发历程具备代表性,企业2025年8月完成适配800V架构的10kV/2.4MWSST样机,计划当年四季度完成测试认证,后续迭代开发13.8kV版本,厂内测试完成后送往海外测试,截至9月,海外版本认证结果还未对外披露。
随着产品迭代,研发投入持续增加。金盘科技2025年中期披露,10kV数据中心固态变压器项目预计总投入1300万元。到2026上半年,预估总投入上调至3858万元,累计投入2094.86万元。企业还需要持续验证800V母线短路、故障穿越、高频变压器绝缘、运输可靠性等指标,例如要求800V母线短路后约5ms恢复电压,高频变压器通过60kV/1min耐压测试。这些进展说明SST产业化难点,已经从样机研制转向量产商品的认证、稳定性与一致性验证。样机落地之后,研发和验证投入不会快速下降,还会跟随海外规格、客户需求持续增加。
第四,项目风险收益并不对称。即便产品完成全部认证,客户也不会立刻从几台样机测试扩张到大规模采购。前面的测算显示,SST在AIDC基建总投资中占比很低,哪怕设备单价上涨几十个百分点,对整个项目CAPEX的影响通常不足1%。可一旦SST作为数MW算力负荷的供电入口,设备故障带来的损失会远大于设备本身价值。
以5MW供电单元举例,它可以支撑约50台100kW高密度机柜。客户验证的核心,是长期运行可靠性、故障隔离能力、冗余运行策略以及批量产品之间的一致性。阳光电源的规划就能体现客户的谨慎态度,企业规划2026年底SST产能达到1.2GW,按照3MW标准产品折算,年产约400台。7月公布的框架采购容量130MW,大约对应43台设备,到9月交付的仅有数台设备,预计四季度投运。
产能规划和实际交付量之间的差距,不能简单理解为产能过剩。1.2GW代表厂商提前储备的批量交付能力,大型云服务商需要依托首批项目验证产品可靠性、制造一致性和现场运维能力。阳光电源也坦言,高压系统可靠性测试仍是SST面临的关键挑战。当前行业稀缺的不是产能,而是长期现场运行数据,以及可复现的项目落地经验。
海外规格与长期观察节点,决定SST产业化节奏
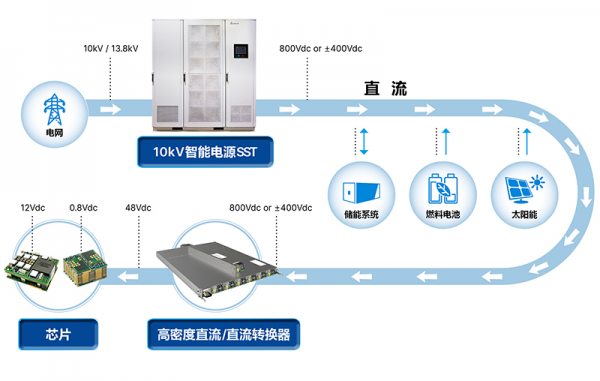
接下来行业观察的关键指标,是13.8kV版本产品。国内落地的SST项目大多采用适配本土配电体系的10kV规格,面向北美AIDC市场,则需要适配13.8kV、60Hz电网以及对应的安全认证。金盘科技13.8kV样机进入海外测试,中国西电拿到海外13.8kVAC/800VDC订单,阳光电源也在推进UL认证与13.8kV户外产品研发。
全链路数据中心供电解决方案
13.8kV并不等同于技术水平更高,核心价值在于产品国际化。从国内10kV设备过渡到北美市场产品,需要同步解决电网保护、中压绝缘、安全认证、户外环境适应性和现场验证。随着OCP推动统一接口,厂商最终需要证明同一款产品,可以在不同云服务商、不同数据中心重复部署。
SST的产品边界未来还有拓展空间。OCP长期架构允许储能直接接入800VDC母线,用于平抑负荷波动和后备供电,台达现有方案已经将SST、直流母线和储能组合使用。未来客户对比评估的对象,不再只是单台SST设备价格与效率,而是SST、储能、直流保护、控制系统共同构成的完整Power Block供电单元。
从时间维度看,2027年下半年会是重要观察窗口。台达与秦淮数据合作的SST项目自2026年7月商业运行,到2027下半年可积累超过一年现场运行数据。这个周期不足以验证15年的设计寿命,但可以观测早期故障、运维频次以及不同负载条件下的运行稳定性。需求端也会在同期迎来变化,NVIDIA计划2027年量产原生800VDC Kyber机架。但800VDC普及不等于SST同步放量,Sidecar这类过渡方案依旧存在。
2027年更适合看作SST从验证走向早期批量的观察期。等到2028年,如果能够看到首批项目稳定持续运行、海外产品完成认证、同一客户出现复购和跨项目复制,才可以判断SST正式迈入规模化部署阶段。
本文由智算芯能前沿网编辑整理,转载请注明出处。