

AI算力的高速迭代,正在倒逼数据中心供电架构迎来历史性拐点。随着单柜算力功率突破数百千瓦、冲刺兆瓦级,传统54V直流供电体系的弊端彻底凸显,大电流带来的铜损过高、设备体积臃肿、能耗浪费严重等问题,已经无法适配高密度智算中心的发展需求。英伟达早已明确技术规划,2027年将全面落地800V高压直流架构,专门支撑1MW以上超高功率AI机柜,正式敲定下一代算力供电的核心方向。在此背景下,固态变压器(SST)一跃成为电力与算力双赛道的顶流技术。
当前产业落地节奏火热,台达SST累计订单突破500MW,阳光电源斩获130MW框架协议,伊顿MVSST成功通过TÜV南德权威认证。反观传统电力设备市场,工频变压器交付周期被拉长至4-5年,市场价格涨幅超80%,行业产能严重紧缺,让SST被寄予颠覆传统配电体系的厚望。但超高热度之下,行业争议从未停歇,围绕技术路线、成本经济性、设备替代关系、使用寿命等问题的争论持续半年之久。本文结合行业实操现状,拆解SST五大核心争议,客观剖析这项热门技术的真实机遇与落地瓶颈。
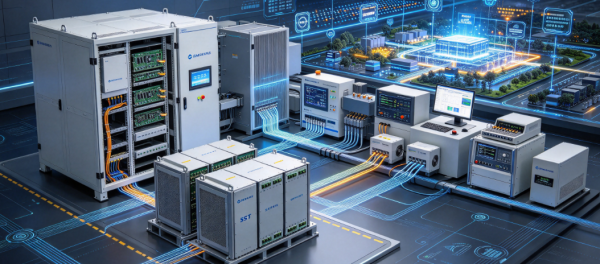
一、路线之争:800V是定局,SST非唯一答案
在行业共识中,800V高压直流取代传统54V架构,已经是不可逆的产业趋势。随着AI机柜功率突破200kW,传统低压大电流供电模式的经济性断崖式下滑,而800V高压直流可让同等截面导体功率传输能力提升85%,铜缆耗材减少45%,同时精简多级电能转换环节,大幅降低全链路损耗,完美适配兆瓦级算力集群。
但多数从业者存在认知误区:误将800V架构与SST技术划等号。事实上,当前行业并行三套成熟技术路线,适配不同场景,不存在单一最优解。传统工频变压器+工业整流器方案技术成熟、供应链稳定,适配超大规模、高可靠性要求的算力集群;机架边柜高压直流UPS改造难度低、灵活性强,是存量机房和中小算力项目的首选;SST中压直转直流方案功率密度最高、架构最简,但技术门槛和成本居高不下。
结合头部厂商和落地项目来看,短期800V改造会以边柜方案为主,试错成本更低、落地速度更快;仅超大规模新建智算园区,才会发挥SST集约化、高密化的核心优势。目前国内已落地的800V试点项目,大多采用局部改造方案,纯SST集中式架构仍属少数,未来3-5年三条路线将长期共存。
二、成本之争:效率红利能否覆盖高价短板
高效率是SST最核心的竞争优势。传统“工频变压器+UPS”供电链路综合效率仅93%-95%,而搭载碳化硅器件的SST,全链路效率可达98.5%以上,直接提升3-5个百分点。对于一座100MW级数据中心而言,1%的效率提升每年可节省千万级电费,长期能耗收益十分可观。同时SST体积仅为传统设备的1/3至1/5,可节省40%-60%机房占地,在土地资源稀缺的算力枢纽,隐性价值极高。
但成本仍是SST规模化落地的最大阻碍。当前SST处于小批量定制阶段,无标准化定价,整机成本在0.8-2元/W,而传统配电方案仅0.3-0.5元/W,价差悬殊。行业案例显示,同容量传统巴拿马电源造价约200万,SST方案报价超400万,初期投入差距明显。
从行业深度视角来看,单纯对比设备单价并不客观,全生命周期成本才是核心评判标准。SST能耗更低、运维简单、施工周期短,还能大幅节省铜材和制冷成本,长期综合收益可以抵消初期高价。更关键的是,传统变压器数年的交付周期,会严重拖累算力项目落地节奏,SST模块化快速交付的特性,是AI算力竞速时代的核心隐形优势。
三、替代之争:十年内SST无法淘汰UPS
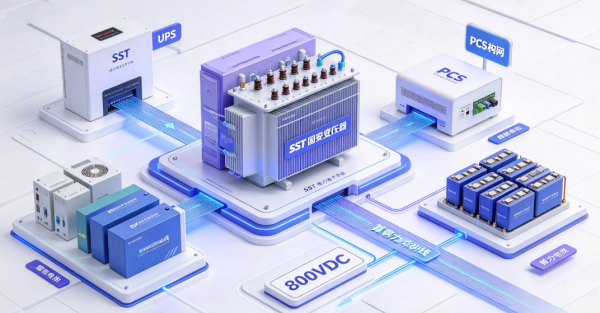
“SST将全面替代UPS”是行业流传最广的误区。从实际场景和功能定位来看,这一结论并不成立,未来十年UPS依然是数据中心不可或缺的核心设备。数据中心并非只有高密度AI训练负载,还包含通用计算、云存储、网络配套等大量适配交流供电的设备,全域替换直流架构的改造成本极高,完全不具备经济性。
二者的核心功能也完全不同:SST的核心作用是电压变换、潮流调控,解决供电效率和架构精简问题;而UPS的核心价值是不间断供电,依靠储能保障电网断电后的设备持续运行。SST可以平抑电网波动和GPU瞬时负荷跳变,但不具备储能能力,无法替代UPS的应急备电功能。未来行业将长期保持交直流混合架构,AI高密算力区域采用800V直流SST架构,传统业务区域保留UPS交流供电,两套体系各司其职、长期共存。
四、融合之争:PCS被整合,储能无可替代
相较于UPS,SST对PCS储能变流器的冲击更为直接。传统储能并网需要经过电池、PCS、升压变压器多级转换,链路繁琐、损耗较高。而双向SST可直接实现直流母线与中压电网的互联互通,一台设备集成电压变换、并网调压、电能治理等多重功能,完美整合了PCS与升压变压器的核心作用。这也是众多储能企业入局SST赛道的核心原因,避免未来算力能源调度入口被设备厂商垄断。
但整合不等于替代,独立PCS设备会逐步减少,但构网运行、黑启动、故障穿越等核心功能,仍需在电力系统中保留。同时,SST仅能优化电能转换路径,无法储存电能,作为能量载体的储能电池,是其永远无法替代的核心环节。
五、可靠之争:算力资产周期,重新定义设备寿命标准
可靠性与使用寿命,是SST最受质疑的短板。传统工频变压器结构简单、工艺成熟,可稳定运行二三十年。而SST集成了大量碳化硅器件、高频电容、智能控制器和冷却系统,元器件复杂、功率密度极高,故障风险点更多。目前行业内SST设备累计运行时长仅数千小时,距离工业级长期稳定运行标准仍有较大差距。
针对这一问题,行业采用模块化冗余设计、热插拔快速更换的方案,以系统容错能力弥补单器件寿命短板,保障整体供电稳定性。同时结合算力行业特性来看,AI硬件迭代周期仅3-5年,数据中心资产规划周期普遍为10-12年,无需对标传统电网设备20年以上的超长期寿命。只要SST可以匹配算力项目全生命周期稳定运行,就完全满足商业化落地要求。
六、行业总结:SST落地进入工程验证期
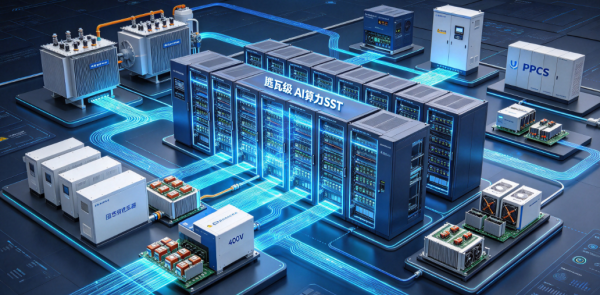
综合来看,当前SST的行业热度,是算力刚需与产业前瞻布局共同推动的结果。伊顿、台达、阳光电源等头部企业的落地成果,标志着SST已经走出实验室,从概念参数走向工程实操。但中压绝缘、局部放电、热管理、系统保护等量产难题,仍需持续攻克。行业普遍预判,2027年下半年或将迎来SST规模化批量订单。
SST不是适配所有场景的万能方案,也不是单纯的市场炒作概念,它是800V高压直流时代,超高密度算力集群的最优解之一。未来数年,多技术路线共存仍将是行业常态,技术的优劣最终会由长期运行数据验证。
本文由智算芯能前沿网编辑整理,转载请注明出处。