

随着全国一体化算力网建设提速,各大企业在国内算力枢纽持续落子,一张覆盖东西部的算力投资版图已经清晰呈现。从企业布局点位分布,到单笔重磅项目的投资规模,两组数据可以直观展现当前AIDC行业的竞争格局,看懂不同玩家的战略选择。
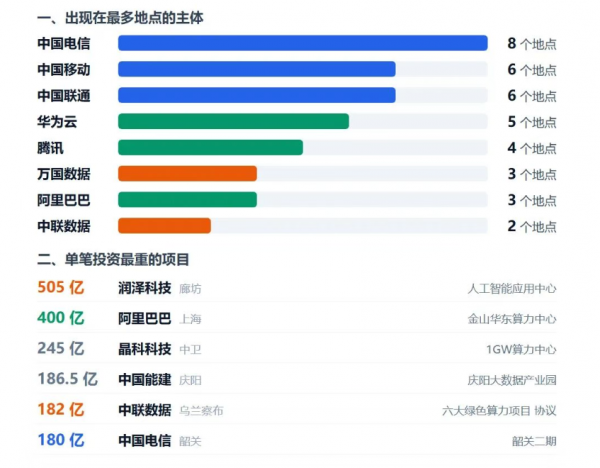
从布局覆盖地域来看,运营商依然是算力版图里铺点最广的主体。中国电信的算力项目落地在8个地点,是所有企业当中布局地域最多的玩家;中国移动、中国联通紧随其后,各自布局6个地点。三大运营商依托遍布全国的网络资源,在各大算力枢纽广泛布局,这也是天然优势。
云厂商与第三方IDC企业,采取的是差异化策略。华为云落地5个地点,腾讯布局4个地点;万国数据、阿里巴巴各覆盖3个地点,中联数据布局2个地点。可以看出,云厂商不会像运营商那样全面铺开,更多是挑选优质算力枢纽,集中资源建设大型算力集群。第三方IDC企业则更聚焦少数核心节点,单点做重资产投入。
如果看单笔项目投资额,头部项目的资金体量十分惊人。润泽科技在廊坊的人工智能应用中心,总投资高达505亿元,是榜单当中单笔投资额最高的项目。阿里巴巴在上海的金山华东算力中心,投资400亿元;晶科科技在中卫打造1GW算力中心,投入245亿元。除此之外,中国能建庆阳大数据产业园投资186.5亿元,中联数据乌兰察布六大绿色算力项目协议金额182亿元,中国电信韶关二期项目投入180亿元。
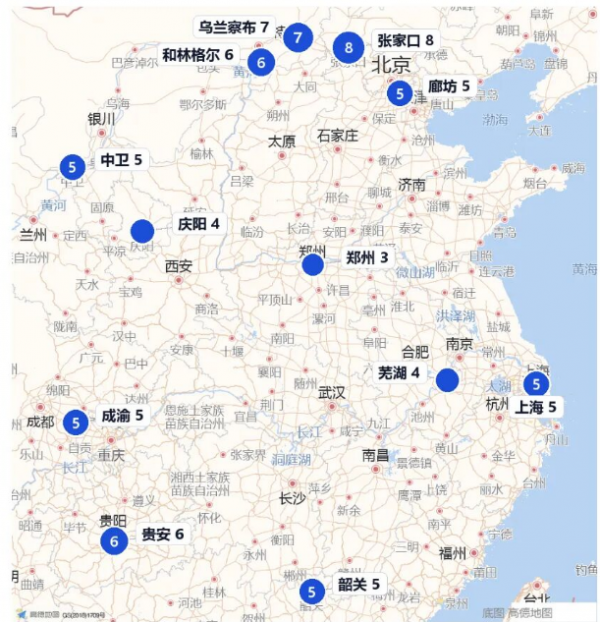
配套的全国算力节点地图,直观展现了项目的地域分布特征。廊坊、张家口、和林格尔、乌兰察布、中卫、庆阳、贵安、韶关、成渝、上海、芜湖、郑州等东数西算核心枢纽,都成为资本重点落子的区域。地图上标注的数字,代表对应区域落地的算力项目数量,张家口、和林格尔项目数量最多,其次是乌兰察布、贵安等西部算力基地,上海、廊坊、中卫、韶关、成渝也聚集了大量算力项目。
在我看来,这份数据背后藏着两种完全不同的算力扩张逻辑。三大运营商走的是广覆盖路线,依托干线光缆、机房存量资源,在全国各个算力枢纽多点布局,优先抢占算力网络节点,保障算力调度的网络底座。而润泽、阿里、晶科这类企业,采取单点重仓模式,选择在一个区域投入数百亿打造超大型智算集群,追求单项目的算力规模效应。
地域选择上也有着清晰的分化。西部的乌兰察布、中卫、庆阳、和林格尔,主打绿电优势,吸引重资产的大模型训练算力项目落地;东部廊坊、上海,则依托低时延优势,承载高附加值的算力业务。西部项目看重电价、能耗指标,东部项目看重网络时延、靠近客户,这正好呼应全国一体化算力网东西分工的定位。
同时也要看到行业潜在风险。大量百亿级项目集中落地,带来机遇的同时,也暗藏挑战。一方面,西部项目高度依赖绿电供给与专线配套,电力配套、能耗指标能否跟上项目建设节奏,是项目能否顺利投产的关键。另一方面,大量资本集中涌入算力赛道,未来算力供给持续扩张,算力租金的长期稳定性,会成为所有投资方需要面对的问题。不同企业的布局策略,也会决定未来的抗风险能力。运营商多点布局,风险更加分散;单点重仓的项目,一旦算力供需格局反转,承受的压力会更大。
综合来看,当前算力投资已经从零散建设,转向规模化、集群化的集中落地。运营商广撒网、云厂商和第三方IDC单点重仓,共同编织起全国算力网络。在大量百亿级算力项目集中开工建设的背景下,不同布局模式的玩家,谁能更好抵御未来算力供需周期波动带来的经营风险?
本文由智算芯能前沿网编辑整理,转载请注明出处。