

宁夏中卫戈壁滩上,成片光伏板源源不断产出绿电,电流经由110千伏专线,短短不到一公里就送入就近的数据中心服务器。对比传统模式,电力不再需要远距离输送、多次变压,直接实现绿电就近供给算力。这就是写入2026年政府工作报告的算电协同,也是能源与算力行业共同追捧的新赛道。但市场最关心的核心问题是:算电协同省下的巨额电费红利,究竟流向了哪里,谁分到了最大的蛋糕?
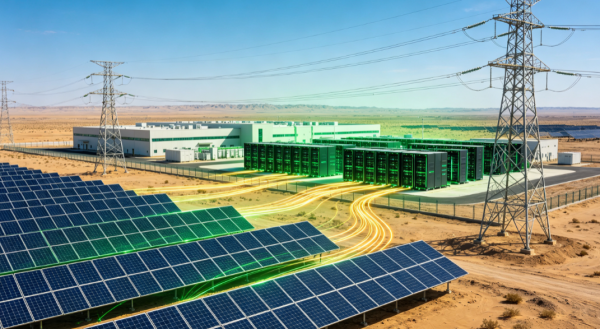
算电协同背后,是体量惊人的潜在收益。中国信通院数据显示,2025年国内数据中心全年用电量约1960亿度,相当于2.5座三峡水电站的年发电量。算力的用电需求还在高速扩张,中电联统计,2026年一季度全国互联网数据服务用电量229亿度,同比上涨44%。按照当前增长趋势,2030年全国数据中心年用电量有望达到5000亿至7000亿度。电力成本占到IDC运营成本的50%~70%,是机房最大开支。若依托西部低廉绿电,到2030年算力行业每年可节约电费1300亿至2100亿元,千亿规模的红利蛋糕就此成型。
想要看懂收益分配,就要理清传统售电与绿电直供的模式差异。传统模式下,电厂上网电价约0.24元/度,电网叠加输配、过网费后,输送到东部工业用户电价达到0.70-0.85元/度,中间大部分差价由输配电环节获取。算电协同的核心就是绿电点对点直供,绕开电网中间环节。直供场景下,电厂以0.30~0.40元/度向数据中心售电,数据中心用电成本从0.75元/度降至0.35元/度。
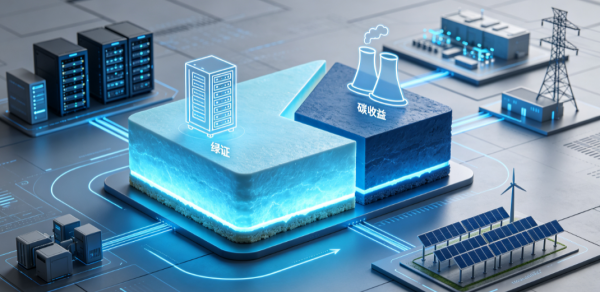
从收益拆分来看,发电厂每度电增收0.06~0.16元;数据中心每度电节省约0.4元。按净利口径测算,算力与发电行业的收益差距达到15至30倍。算电协同省下的收益中,数据中心约拿走70%,发电厂仅分到15%,其余为绿证、碳收益等附加收益。
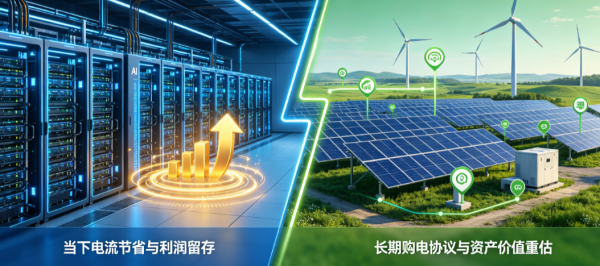
但分到更多短期收益,并不代表算力行业就是最终赢家。当下算力处于卖方市场,GPU租赁价格持续走高,H100、B200等高端算力租金大幅上调,国内云厂商AI算力租赁价格也上调15%~50%,算力供不应求,省下的电费可以稳定留存为企业利润。但这份收益属于外部红利,依托东西部电价差。算力项目具备可迁移属性,未来算力供给充足后,市场转入价格战,这份降本红利会快速缩水。
电力行业当下账面收益有限,但拿到的是长期资产价值。风光资源具备不可迁移的属地属性,数据中心可以更换落地城市,但风光电站、输电专线固定在本地。项目一般签订多年PPA长期购电协议,电价长期锁定,绿电资产估值逻辑从周期资产,转向具备稳定现金流的公用资产,实现资产重估。简单来说,算力赚当下的降本红利,电力赚长期资产增值。
本质上,算电协同并没有创造出新的电能收益,只是重构了原有输配电环节的利润分配,把原本属于电网的中间差价,重新分配给算力企业和新能源电厂。同时行业也存在风险,部分西北算力直供项目电价极低,个别项目直供电价仅0.1948元/度,项目IRR仅2.17%,回收期长达16.34年,发电侧甚至不及传统上网收益,并非所有项目都能实现双赢。
算力行业拿到短期红利,新能源企业收获长期资产价值,两类主体各取所需。但随着大量算力园区扎堆落地西部,地方配套、电网接入、土地能耗指标竞争加剧,在这样的背景下,算电协同的收益分配格局,会不会在未来几年发生根本性反转?
本文由智算芯能前沿网编辑整理,转载请注明出处。