

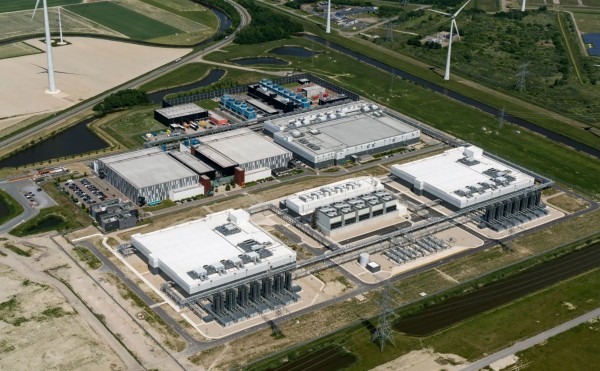
数据中心电力采购的默认模式,长期以来只有一句话:接入公共电网,按表付费。但在2026年,这个默认模式正在被一系列结构性约束所瓦解。Bloom Energy在2026年3月进行的一项数据中心调查给出了一个具体的刻度:电网互联的排队时间,比开发商和公用事业公司预期的还要多出1.5至2年。在PJM市场,一台新发电机从申请到实际供电的平均时间,已经从2008年的不到2年,拉长到了约8年。
这个时间差,对于一座投资数十亿美元、以月为单位计算收入损失的AI数据中心而言,是无法承受的。于是,运营商开始从“等待电网”转向“管理电力组合”——不是彻底抛弃电网,而是用一系列替代和补充策略,把“什么时候有电”和“电从哪里来”的控制权,部分地从公用事业公司手中拿回来。
策略一:PPA——用长期合同锁定价格与容量
电力购买协议(PPA)是最接近传统模式的一种升级。它允许数据中心以固定价格从公用事业公司或电力生产商手中购买电力,核心价值在于价格可预测性和对新增容量的优先获取权。
PPA的另一个功能是支撑清洁能源的扩张,但它需要被准确理解。大多数电网无法保证输送到特定设施的电力完全来自可再生能源,因此可再生能源PPA更准确的定位,是数据中心为电网清洁能源发电的增量提供资金支持的一种方式,而不是“直接使用绿电”的物理保证。在核能领域,PPA正在成为一种结构复杂的金融工具。
Google与Constellation签署的890MW、20年期协议,本质上是在为一个“尚未存在的容量”提供承购——Google出资支持11座现役核电机组的升级改造,新增容量预计2028年才开始交付。合同先于容量存在,PPA在这里扮演的是“让资本开支变得可融资”的角色。
策略二与三:表后发电与微电网——把电厂建在电表后面
表后发电(behind-the-meter)的逻辑更直接:在设施现场安装发电机,满足全部或大部分电力需求,从而绕开电网互联的排队。它的代价是高昂的资本开支和燃料价格波动带来的成本不确定性,但它换回的是对能源来源和供电时间的直接控制。
技术路线的选择,本质上是一道关于“等待时间”的算术题。Bloom Energy的燃料电池在表后场景中,比重型燃气轮机快9至12个月交付;而某些级别的燃气轮机,Wood Mackenzie在2025年第二季度估算的交货周期已经达到243周。对于一个需要在2027年上线、而电网可能要到2030年才能供电的园区而言,这个时间差本身就是决策依据。
微电网是表后发电的一种更分布式、更具韧性的形态。它通常包含多种能源和储能基础设施,可以在孤岛模式下运行,也可以与电网协调。在AI负荷对电压稳定性要求极高的场景中,微电网的储能和快速响应能力,提供了一层电网无法保证的供电质量缓冲。
策略四与五:分阶段通电与表前供电——重新定义与电网的关系
分阶段通电承认了一个现实:电网无法在第一天就提供全部电力。于是,数据中心不再等待完整容量,而是随着电网容量的逐步释放,分批投入运营。代价是初期无法满载运行,收益是部分收入可以提前数年产生。这是一种在“完美”和“及时”之间做出的务实妥协。
表前供电则走得更远:数据中心不仅为自己发电,还把现场发电资产产生的电力反向输送回电网。这一策略的动机是双重的:一方面,它回应了监管机构和公众对数据中心“只消耗、不贡献”的批评;另一方面,它让原本仅用于应急的备用发电机,在高峰时段成为可以产生收入的资产。但反向送电也引入了新的复杂性——保护定值、并网标准和调度协调,都需要与公用事业公司重新谈判。
多元化的实质:一场关于时间与控制的交易
五种策略的共同底色,不是技术上的炫技,而是一个朴素的判断:在电网扩容速度跟不上算力需求速度的窗口期,“更快拿到电”的优先级,已经暂时压过了“以最低电价拿到电”。Modo Energy的测算给出了一个参考:一个100MW的PJM数据中心园区,因等待电网而延迟上线的年化机会成本,可能高达每MW 1000万至1200万美元。在这个数量级面前,表后发电的溢价、PPA的长期承诺、甚至微电网的冗余成本,都变成了一笔可以被消化的账单。
但这套多元化组合并非没有代价。表后发电的燃料价格风险、微电网的运维复杂度、分阶段通电的资本效率损失、表前供电的监管协调成本,都会在不同程度上侵蚀“更快拿到电”所带来的收益。EPRI技术主管Tom Wilson的提醒值得留意:在现场发电设备中构建冗余的高昂成本,以及额外的许可复杂性,是运营者在做决策时不能忽略的因素。电力采购的多元化,最终不是在“有电”和“没电”之间做选择,而是在一系列各有利弊的约束条件中,找到一个与项目时间表、资本结构和风险承受能力相匹配的组合。
(全球储能网、新能源网、智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。