

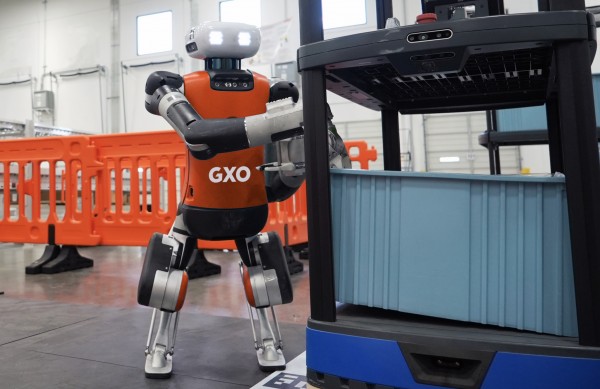
11月12日,摩根大通发布了一份关于人形机器人产业的预测报告。路透社率先报道了其中的核心数字:随着行业从技术演示转向商业化部署,美国的人形机器人年产量到2030年将达到30万至40万台,到2035年进一步增至约150万台。
这一预测给出了一个可供参照的量化区间,将此前更多停留在概念讨论阶段的“人形机器人量产”问题,拉回到了具体的产能刻度上。
增长的三个支点:劳动力、成本与产能
摩根大通将这一预测建立在三个相互关联的推动因素上。首先是劳动力短缺,制造业、物流和仓储领域存在大量重复性劳动岗位,企业面临的用工压力为人形机器人创造了明确的需求场景。
其次是成本效益的改善,该行估计人形机器人的成本已经逐渐接近人工劳动力成本,如果机器人能够跨越多个轮班时段持续运行,每位客户每年有望节省约10万美元。第三个支点是制造能力的提升,随着美国制造商扩大产能,行业将从小规模试点走向批量生产。
这三个支点并非孤立运作。劳动力短缺提供了需求,成本效益决定了客户的采购意愿,而产能则决定了供给能否跟上。摩根大通的预测,本质上是假设这三条曲线在未来几年能够同步向上。
供给侧的硬约束:多数厂商的年产量目标只有1万到3万台
预测的乐观程度,需要放在当前供给能力的背景下阅读。报告同时指出,除特斯拉外,美国大多数人形机器人制造商的年度产量目标仅为1万至3万台。这个数字与2030年30万至40万台的行业总产量之间,存在一个需要被跨越的数量级。
摩根大通将当前的供给瓶颈归纳为四个具体的环节:灵巧手、执行器、机器人的AI系统(“大脑”)以及整机生产能力。其中,灵巧手被单独强调——它需要同时兼顾精细操作、力量控制和可靠性,其技术成熟度直接决定了机器人能否胜任真实生产环境中的复杂任务。
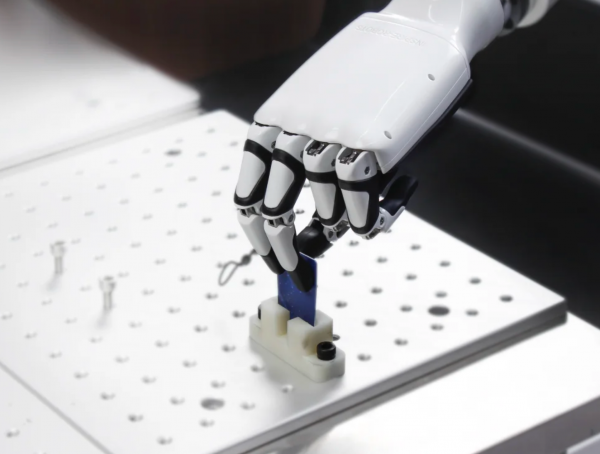
这些瓶颈意味着,产能的爬坡不会是一条平滑的指数曲线,而是一个需要逐个攻克工程难题的过程。
谁在牌桌上:整机厂商与零部件供应商的名单
在整机层面,摩根大通点名的美国主要参与者包括特斯拉的Optimus、Agility Robotics的Digit、波士顿动力的Atlas、Figure AI的Figure系列,以及Apptronik的Apollo。这份名单覆盖了从汽车制造商内部项目到独立机器人公司的多种形态,但报告没有披露各家具体的产能规划或交付时间表。
在投资机会的判断上,摩根大通给出了一个清晰的倾向:核心零部件供应商将是人形机器人商业化初期最值得关注的领域。该行预计,执行器、电机和视觉系统等关键零部件的市场规模到2035年将接近300亿美元。
其重点看好的企业包括美国轴承制造商Timken、韩国机器人零部件企业Robotis、中国谐波减速器制造商绿的谐波、3D视觉企业奥比中光,以及美国机器视觉公司Cognex。这个名单的构成说明,摩根大通认为人形机器人的价值链在初期会更多地向上游的精密零部件倾斜,而非整机品牌。
一项政策变量:本土制造与关税
报告还提到了一个可能影响产能地理分布的政策因素。摩根大通指出,特朗普政府已认定进口机器人及工业机械设备可能构成国家安全风险,这一认定可能为美国对相关进口产品加征关税或采取其他限制措施铺平道路,从而推动机器人及工业设备在美国本土生产。
对于一家正在规划产能的制造商而言,关税预期会影响其供应链布局和建厂选址的决策。但摩根大通同时承认,政策支持并不能立即解决产业链的技术和产能瓶颈。关税可以改变产品的跨境成本,但它无法替代灵巧手的工程突破,也无法缩短执行器的良率爬坡周期。
一个可被检验的预测
摩根大通的报告提供了一个结构清晰的预测框架:需求由劳动力短缺和成本效益驱动,供给受制于灵巧手、执行器和产能,价值链的初期价值集中在零部件。30万至40万台的2030年产量预测,是这个框架的输出结果。
这个数字能否兑现,取决于几个可观察的变量。多数厂商能否将年产量从1万至3万台提升一个数量级,灵巧手的技术成熟度能否支撑其在非结构化环境中的可靠操作,以及关税和本土制造政策会在多大程度上改变供应链的成本结构。
对于关注人形机器人产业的人而言,这份报告的价值不在于它给出了一个精确的数字,而在于它把“量产”这个模糊的目标,拆解成了几个可以被逐个跟踪的工程和商业节点。2030年的实际产量,将是对这些节点推进速度的一次集中检验。
(素材来自:J.P. Morgan 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。