

一年内两次上调,5万台成了一个被多方交叉确认的数字
摩根士丹利在2026年对人形机器人出货预测的调整节奏,本身就值得单独拎出来看。年初的初始预测是1.4万台,5月翻倍至2.8万台,年中进一步上调至5万台,较初始值翻了近三倍。大摩同时预计,2027年国内出货约10万台,2030年达到44.6万台。
这一预测并非孤例。高盛维持2026年全球人形机器人出货量5.1万台的判断,较2025年的1.5万至2万台实现数倍增长。特斯拉Optimus的2026年出货预期,摩根大通在10月的指引是1万至2万台,行业供应链信号的测算则在1.5万至2.5万台之间,共识区间落在1.5万至2万台。几个来源的交叉,让“5万台”从一个卖方机构的单一判断,变成了一个可以被多方对照的行业刻度。
供给端的底座是实的:97%的份额与一条已经在爬坡的产能曲线
支撑这一预测上修的,首先是供给侧的结构性事实。大摩的数据显示,2026年上半年,中国供应商占全球人形机器人出货量的97%以上,相关市场同比增长272%,中国客户占需求的85%以上。这意味着,全球人形机器人的量产,在供给端几乎完全由中国厂商定义。
但份额的数字需要配上一个更冷静的注脚。大摩在同一份报告中指出,出货占比并非正确的计分板。美国仍在前沿模型、VLA开发和仿真方面领先,中国掌控的是可实现规模化的实体投入和供应链。真正的变量在于,美国软件领先的窗口能维持多久,因为中国部署的每一支机队都在收集真实世界数据,而这些数据可能逐步缩小软件侧的差距。份额优势是真实的,但它衡量的是制造和部署能力,不是智能水平。
需求端的算盘打得更精了:兴趣没退,但掏钱的条件变硬了
预测上修的另一面,是企业侧采用意愿的微妙变化。大摩11月10日发布的第二份AlphaWise调查覆盖了94位中国制造、工业和服务业高管。64%的受访公司表示未来三年内有可能用上人形机器人,较2025年的62%略有上升。兴趣没有退潮。
但“愿意买”的门槛在收紧。只有18%的潜在采用者对当前产品表现满意,低于去年的23%。72%的受访者认为售价必须压到10万元人民币以内才算划算,去年这一比例是53%;82%的企业要求三年内收回投资,平均回本周期被压到26个月;80%把投资回报率排在决策因素首位,比去年高出16个百分点。用大摩的话说,企业正从追逐概念转向先算经济账。
这组数据解释了一个容易被“5万台”掩盖的张力:预测衡量的是供给端能够生产并交付多少台,而需求端的采购决策取决于每一台机器人能否在26个月内证明自己值10万元。两者之间的斜率并不必然同步。大摩对此的判断是,后续落地大概率靠小规模试点逐步铺开,可靠性、整合成本和可量化的生产力,才是决定企业是否追加订单的关键。
一周之内,四家科技巨头同时往“机器人大脑”里加注
如果说5万台的预测是资本市场的定价,那么过去一周里密集发布的机器人控制模型,则是技术侧对“量产验证年”的一次集中回应。
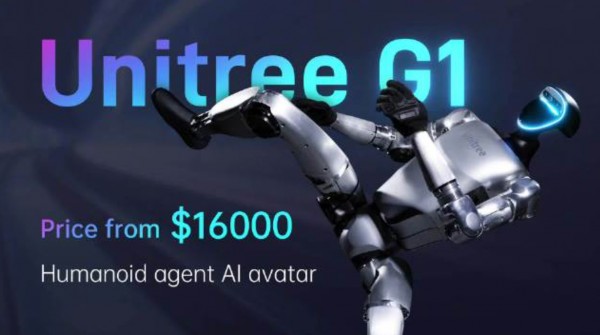
11月4日,苹果研究团队公开了人形机器人自主控制系统HALO,以宇树G1为本体、阿里千问为模型底座,在6个未预先扫描的真实环境中完成了360次单项任务测试,平均成功率91%。11月9日,英伟达在CoRL 2026上发布GR00T 2世界动作模型,在50项任务中,零样本平均成功率40%,单次示范后升至71%,五次示范后达到95%;Foxconn已将其用于服务器制造工厂的自动化。同一天,Anthropic发布Claude Fable 5.2,并展示了其控制机器人完成拧瓶盖、操作魔方等任务的能力。11月10日,谷歌DeepMind推出Gemini Robotics 2.5,在梅赛德斯-奔驰产线的概念验证中,Apptronik的Apollo 2人形机器人实现了96%的汽车零部件拣选与包装成功率;在200项任务评估中,成功率较基线提升30%至100%,任务完成速度快20%至30%。
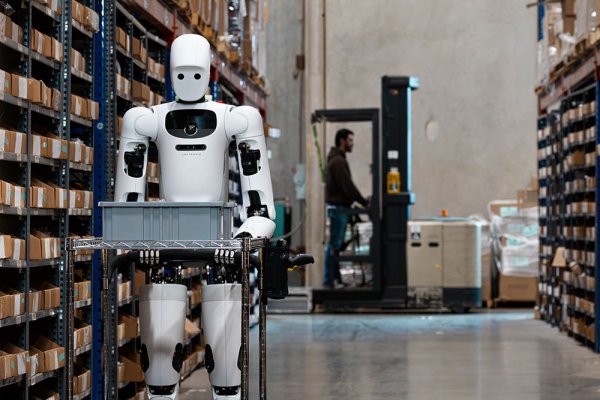
这轮发布的共同特征是,焦点正在从“运动能力”转向“操作能力”和“可靠性”。行走和平衡已经不再是瓶颈,手部的精细控制、长时程任务的连贯性、以及跨形态的技能迁移,才是当前卡住从演示走向部署的那几道关。而这些恰好对应着大摩调查中企业最在意的两个维度:功能性和可靠性。
5万台之后,真正的计分板是26个月回本
把预测、供给、需求和技术节奏放在一起,人形机器人在2026年的位置可以概括为:供给端的量产能力已经被中国厂商的份额和特斯拉的产线爬坡所验证,技术端的“大脑”正在以周为单位迭代,但需求端的采购决策仍然卡在投资回报的算式上。5万台的出货预测,衡量的是前两者能够把多少台机器人送到客户手中;而26个月的回本要求,衡量的是这些机器人到了客户手中之后,能不能留下来。
大摩在报告结尾给出了一个务实的判断:在生产力、商业可行性和复购订单拿出更明确证据之前,板块短期大概仍由催化事件牵着走。这意味着,5万台的数字本身不会直接转化为估值的持续抬升,它需要被拆解成每一台机器人在每一个工位上实际工作的小时数、替代的人力成本、以及客户是否愿意下第二笔订单。苹果的91%、英伟达的95%、谷歌的96%,是技术侧给出的“能做到”的证据;而大摩调查中那82%要求三年回本的企业,才是决定“值不值得做”的那一方。两者之间的对话,将在接下来几个季度的出货数据和复购率中,给出第一轮答案。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。