

国家发改委、能源局联合印发新型储能实施方案,明确储能正式迈入市场化发展阶段,定下2030年新型储能装机3亿千瓦、平均储能时长3小时的目标。文件里专门提出支持算力枢纽推进算电协同,鼓励钠离子电池规模化推广,推动液流、压缩空气储能走向商业化,同时重点发展构网型储能,这也为国内AIDC配套储能的建设路径,给出清晰的顶层指引。
在我看来,这份文件最大的变化,是把储能从过去配套新能源的辅助角色,放到电力市场独立主体的位置上,而算力场景,正是这次政策落地最核心的试验场。AIDC和传统IDC不一样,GPU集群的功率波动极快,训练任务的负荷在短时间内大幅起伏,单纯依靠市电很难稳住电压、频率,构网型储能刚好可以补齐这个短板,不再只是简单的后备电源,而是主动支撑电网稳定的核心单元。
技术路线上,政策没有押注单一方案,走的是多元并行路线。钠离子电池成本优势突出,适合大规模算力园区的长时调峰;液流、压缩空气这类长时储能,更适配西部算力基地搭配风光绿电的场景,解决新能源间歇性的痛点。不同技术各司其职,也给算力运营商留出了分层选型的空间,可以根据园区电价、电网条件、绿电占比灵活搭配。
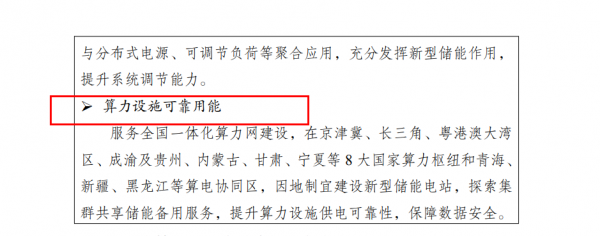
算电协同的落地,本质上是打通绿电、储能、算力三者的调度壁垒。之前很多算力项目配置储能,大多是为了满足能耗指标,商业模式单薄。市场化之后,储能可以参与调峰、容量市场,一边保障算力不间断运行,一边通过电力交易创造收益,改善项目的现金流模型,这对于西部算力枢纽来说意义重大。
当然挑战同样客观存在。3小时的平均时长目标,意味着行业不能再扎堆短时锂电,长时储能的成本、可靠性、标准化都要加快打磨。另外构网型储能的调度规则、并网标准还在完善,算力侧和电网侧两套调度体系怎么对接,也是接下来产业要啃的硬骨头。但不可否认,政策框架已经搭好,AIDC储能不再是可选配套,会成为下一代智算中心规划里的刚需配置。
本文由智算芯能前沿网编辑整理,转载请注明出处。