

国内智算集群的布局,正在形成清晰的分化格局。从这份国内重点算力节点统计可以看到,不同城市、区域的智算项目数量差距悬殊,背后是算力产业选址逻辑的持续重构。上海以160个以上项目遥遥领先,乌兰察布紧随其后,达到109个;和林格尔62个、张家口53个,郑州40个、廊坊36个,成渝29个、贵安27个、韶关26个,庆阳11个、中卫10个、芜湖16个,各节点的项目数量直观展现出算力资源的地域分布特征。
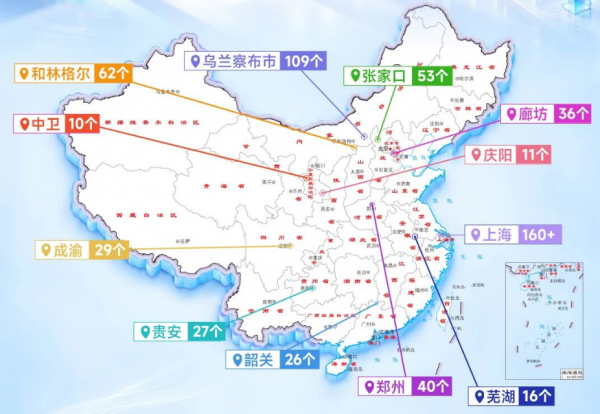
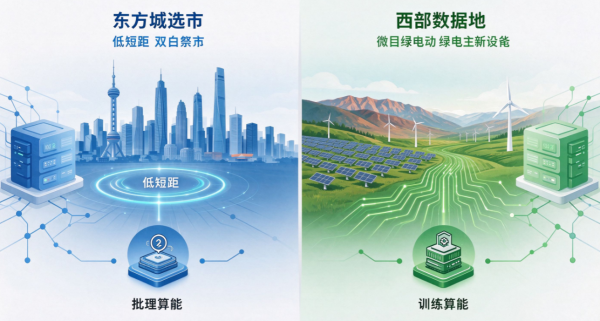
很多人会简单理解为,算力往西部走,只是为了拿低价电力。但这份版图,恰恰打破了这个单一认知。上海作为东部核心城市,项目数量远超多数西部算力枢纽,这说明算力选址从来不是简单的“西迁”二元选择,而是两套不同需求的赛道并行。上海这类一线城市,优势在于靠近客户、网络时延低,适合推理业务、政企本地算力、低延迟交互类业务;而乌兰察布、和林格尔、张家口这类北方枢纽,以及贵安、韶关等南方算力节点,核心承接大模型预训练这类长周期、高功耗、对时延容忍度更高的训练任务,依托本地风光资源、土地余量来摊薄算力运行成本。
我们可以看到两条清晰的算力主线。北方集群以乌兰察布、和林格尔、张家口为核心,项目数量全部突破50个,是国内AI训练算力的主力承载区。这一片区域风电资源充沛,新能源配套成熟,也是800V高压直流、SST固态变压器这类新一代供配电技术落地的重点区域,大量AIDC项目在这里集中落地,形成产业集群效应。而西南方向的贵安、成渝,依托本地水电资源,形成稳定的基荷绿电供给,适合对供电连续性要求很高的算力业务;韶关则依托华南区位,服务珠三角的算力需求,兼顾绿电和网络距离。
还有一批规模偏小的节点,庆阳、中卫、芜湖,项目数量在10-20个区间。这类节点属于区域型算力补充节点,不会去和头部枢纽比拼项目规模,更多承担省内、区域内的算力调度、本地政企算力需求,作为全国算力网络的末梢支点。廊坊、郑州这类中部节点,区位优势突出,介于一线城市和西部能源基地中间,兼顾网络时延和电力成本,是当下很多云厂商折中选择的落地位置。
从行业视角看,这个数量分布,也折射出当下算力建设的一个现实矛盾。不少西部城市拥有低廉绿电,但是网络带宽、跨省调度、配套运维人才相对薄弱;一线及周边城市网络条件好,但是能耗指标紧张、土地成本高、电价不占优势,项目落地门槛持续抬升。这也是为什么上海虽然指标紧张,项目数量依旧高居榜首——低时延推理算力的商业价值,足以覆盖更高的建设和用电成本。
另外一个值得留意的趋势是,单纯拼低价电的时代正在过去。现在新建智算项目,运营商会同时评估能源结构、电网消纳能力、能耗指标、跨省算力调度政策、液冷配套供应链。一个节点能不能持续吸引算力投资,不再只看电价,还要看能不能稳定供给绿电、能不能配套新一代供配电架构,以及有没有成熟的运维生态。
全国算力一张网的构想,并不是把算力全部搬到西部,而是各司其职:东部节点承载低时延推理、行业专属算力,西部能源基地承接大规模预训练,中间区域做缓冲调度。未来一段时间,这种分化格局还会持续。乌兰察布、和林格尔这类能源型算力枢纽的训练算力规模还会继续扩张,而上海、郑州这类靠近用户的节点,会持续聚焦高价值低延迟算力业务,不同赛道的节点,会走出完全不一样的发展路径。
本文由智算芯能前沿网编辑整理,转载请注明出处。