

一份把“家庭”写进标题的战略协议
11月9日,中国电信全资子公司天翼电信终端有限公司与优必选在深圳签署全面战略合作协议。协议的核心目标是一组量级悬殊的数字:未来三年,共同推动家庭陪伴机器人终端行业规模突破100万台,推动超仿生人形机器人、轮式人形机器人等终端规模突破10万台。同日,“天翼终端—优必选机器人联合创新实验室”挂牌,聚焦场景挖掘、产品定制、应用验证与标准制定。
“家庭陪伴机器人”与“超仿生/轮式人形”被拆成了两个独立的目标池,这个结构本身值得留意。百万台指向的是一个价格相对亲民、形态更接近消费电子的品类;十万台则对应着优必选擅长的、单价更高的类人形产品。两个数字放在一起,说明这次合作并不是单一产品的铺货,而是一次从工业级向消费级延伸的渠道实验。
优必选需要回答的,是“从1079到十万”的跨度
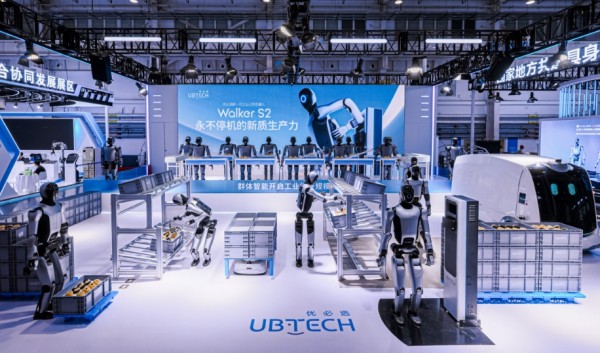
要理解这份协议的分量,需要先看清优必选人形机器人业务当前的真实刻度。2025年全年,优必选全尺寸具身智能人形机器人交付1079台,相关收入8.2亿元,同比增长超过22倍,占总营收的41.1%,成为第一大收入支柱。这是全球唯一一家实现全尺寸人形机器人全年交付超千台的企业,但千台级的交付,与协议中十万台的目标之间,隔着两个数量级。
支撑这一跨度的,是优必选正在爬坡的产能和改善中的财务结构。2026年上半年,公司营收12.69亿元,同比增长104.2%,全尺寸人形机器人收入占比进一步升至46.5%,整体毛利率从2025年的37.7%提升至44.7%。万台级智慧工厂已于2026年下半年投产,规划2026年工业人形机器人年产能达到万台规模。管理层维持2027年四季度单季度盈亏平衡的预期不变。产能和毛利率的改善,为“十万台”提供了一个可以讨论的物理基础,但它不自动等于“十万台会准时发生”。
运营商渠道的底牌:数万个现成的“体验触点”
天翼电信终端在这笔交易中的角色,可以用一个词概括:触达。作为中国电信终端运营与生态合作的主体,它背后是覆盖全国的营业厅网络,线下零售网点超过数万家。对于优必选而言,过去的人形机器人收入几乎全部来自工业制造与政企客户,C端家庭市场是一块它尚未真正进入的领域。
双方计划试点的形式包括租赁服务、“AI权益+终端”捆绑,以及把部分高势能营业厅升级为机器人体验场景。这套组合的逻辑是清晰的:家庭机器人的购买决策,很难仅靠线上参数和视频完成,用户需要看到机器人在一个接近家庭的空间里走动、交互、执行任务。数万个营业厅如果有一部分被改造为体验触点,优必选获得的是一个现成的、分布式的线下展示网络,而不需要从零开始建设品牌门店。
但渠道解决的是“在哪里卖”,不是“卖什么”和“卖多少钱”。协议没有公布首批试点的具体省份、产品SKU配置、单台定价,也没有给出分期交付的时间表。它目前是一份意向性的商业框架,而非一份带有约束力的采购订单。
8到10年的判断,与3年的目标
优必选副总裁焦继超此前公开表示,人形机器人将先在工业场景落地,进入家庭“至少还需8至10年”。这个判断与协议中“未来三年”的时间表之间,存在一段需要被认真对待的距离。
距离的根源不在渠道,而在产品与经济性。一台全尺寸人形机器人的均价目前在76万元量级,即便规模化降本,距离家庭消费电子的价格带仍有显著差距。协议中“家庭陪伴机器人”的百万台目标,很可能指向的是功能更聚焦、形态更轻量的轮式或桌面级产品,而非全尺寸人形。超仿生人形与轮式人形的十万台目标,则更可能落在商用服务、高端陪伴或政企采购的场景中,而非普通家庭的首台机器人。
IDC的数据提供了一个外部参照:2025年全球人形机器人出货量约1.8万台,市场规模约4.4亿美元,主要应用于文娱商演、科研教育与数据采集。在一个年出货量不到两万台的市场里,提出三年十万台的目标,需要的不只是渠道意愿,还需要产品价格、可用性和用户认知在同一个窗口期内同时跨过各自的临界点。
(素材来自:中国电信、优必选 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。