

一、国内交付提速,出海首选巴淡岛
润泽科技2026年国内交付规模突破300MW,廊坊200MW、重庆50MW、惠州40MW,再加平湖、佛山项目,国内模块化建设已经非常成熟,土建到上架周期可压缩至12—18个月。相比国内项目,海外项目推进节奏更紧张:巴淡岛项目2026年3月拿地,仅用9个月就要完成首批60MW调试,其中20MW基本完工,剩余40MW进入收尾调试,目标在年底或2027年初产生营收;远期园区整体规划360MW,一期160MW、二期200MW,未来可扩容至GW级别,2027年计划再交付100—200MW算力容量。
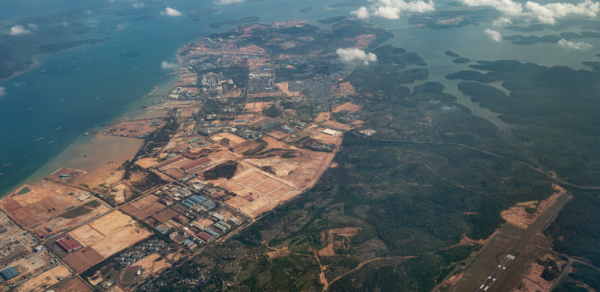
润泽没有选择越南、马来西亚柔佛,最终锁定巴淡岛,核心是三重红利。首先是区位,园区距离新加坡海峡仅20公里,承接新加坡本地土地、电力饱和溢出的推理与灾备算力需求,网络时延优势突出。其次是政策,巴淡属于印尼自由贸易保税区,设备进口关税、企业所得税均可减免;公司通过并购已完成土地、电力审批的本地主体,省去从头报批的12—18个月等待期。最后是业务定位,巴淡只做标准化机柜托管业务,不直接承接高投入的智算集群,国内成熟的TierIII机房方案可以直接移植,只需要把国标修改为IEC、SNI印尼本地标准,大幅降低研发成本。
行业观察:当前国内AIDC运营商出海大多优先选择轻资产托管模式,先把机电交付模式跑通,再切入AI算力集群。润泽这套“资产投资+人力服务出海”的打法,把国内工程团队整体输出,刚好契合东南亚海外机房工期紧、本地工程配套薄弱的现状,具备复制推广的基础。
二、电力与水资源:两大核心资源暗藏约束
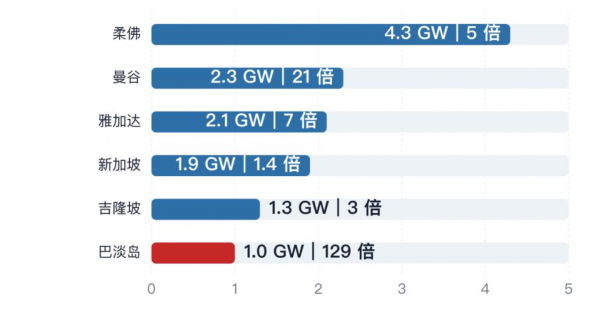
巴淡岛电网PLNBatam总装机规模约880MW,系统备用容量仅维持在10%—20%,折算下来可用备用裕度大约120MW。很多人会简单认为60MWIT负载可以直接占用电网备用容量,但这里存在两个容易被忽略的工程口径:第一,60MWIT负载对应园区总用电量达到78—84MW;第二,电网容量以MVA计量,折算MW还要再打9折。单一项目吃掉大部分电网备用,会直接触碰电网N-1安全红线,这也是润泽必须单独签约PJBTL新增电源,而不能单纯依靠存量电网供电的根本原因。
电价层面,巴淡大工业I-4专线电价约6.2美分/kWh,显著低于柔佛、越南,成本优势非常明显。但项目分期投产阶段,前期大概率只能按I-3档位执行,电价抬高至7美分左右;同时随着大批数据中心集中落地,当地后续大概率会出台数据中心专属电价,长期电费成本存在上行风险。
比电力更紧张的是淡水。当地监管部门已经明确,若数据中心全部满负荷投产,巴淡岛最高会有20%居民用水被调配给机房冷却。目前当地已经出台硬性管控政策,新建数据中心必须配套SWRO海水淡化装置,不能直接取用市政淡水。机电设计必须提前锁定海水淡化产能、浓盐水排放方案,把WUE指标严格控制在1.5—1.8L/kWh,冷却水方案不再是优化项,而是项目审批前置条件。
三、60MW机电方案:国标本地化改造是关键
(一)高低压配电体系
巴淡配网主流电压为22kV中压等级,园区采用双回路22kV专线接入PLN电网,自建150kV/20kV主变电站。考虑60MWIT负载与后续二期扩容,主变按照2×60MVA起步,预留扩容至2×100MVA。整套中压开关柜不再执行国内GB标准,全部按照IEC62271国际标准选型,国内平高、许继等设备厂商都可以适配认证,这也为国内机电供应商跟着AIDC运营商出海打开了通道。
(二)备电与燃油供应链
项目按照TierIII规范配置N+1柴油发电机组,单机容量2MW,整机备电规模达到70—80MW,配套2NUPS,电池持续供电10—15分钟完成柴发切换。和国内最大差异在于燃油保障:巴淡本地炼化产能不足,柴油需要从新加坡跨海运入,必须预留12—24小时现场储油量,还要考虑海峡航运拥堵带来的补给延迟,把物流冗余写入运维制度,不能只依靠油罐储量。
(三)冷却与网络配套
巴淡常年高温高湿,夏季湿球温度最高可达28℃,再叠加淡水限制,项目放弃高耗水开式海水直冷,采用闭式冷却塔+冷水机组+自然冷却的组合方案,高功率机柜配套冷板式液冷。得益于Nongsa-Changi海缆,巴淡到新加坡网络时延控制在2毫秒以内,机房必须预留两条物理完全独立的光纤路由,守住时延优势,规避单链路中断风险。
四、行业深度解读:出海机遇与长期考验并存
润泽巴淡岛项目,是国内AIDC厂商首次在东南亚落地可交付的离岸机电工程,为整个行业走出国门提供了完整样本。过去国内机房建设高度依赖国土、电网、市政供水,来到海外之后,土地审批、电网容量、淡水指标、本地认证、跨境物流全部变成不确定因素。
短期来看,巴淡岛凭借低廉电价、保税政策、极低网络时延,会持续承接新加坡外溢算力;但中长期风险不容忽视:其一,电网备用已经接近天花板,后续新增项目只能自建电厂,抬高初始投资;其二,海水淡化设备会显著拉高冷却系统造价与能耗;其三,印尼电力、环保政策随时可能收紧,一旦上调工业电价、收紧取水指标,项目盈利空间会被快速压缩。
更深一层来看,这一轮算力出海,不只是机房运营商走出去,更是整条国内机电产业链集体出海。配电、柴发、液冷、海水淡化设备厂商,跟着IDC企业同步完成IEC认证、属地工程适配,把国内成熟的模块化方案完成海外本地化移植。未来谁能率先吃透东南亚各国电网标准、环保政策、水资源管控规则,谁就能拿到长期订单。
综合来看,巴淡岛60MW项目只是中资算力出海的起点。离岸算力想要形成规模化产业,不能只盯着电价红利,还要提前做好自建电源、海水取水、海外运维的全套预案。海外算力园区,本质比拼的不再只是机柜建设速度,而是一整套算电水一体化的属地工程能力。
本文由智算芯能前沿网编辑整理,转载请注明出处。