

全球超大规模算力运营商正在调整集群布局,把大模型训练集群从低时延枢纽,转移到电力资源充裕的西部区域。对预训练、多模态训练这类AI任务而言,电力供给的充裕度,优先级远高于网络延迟。AI负载的用电特性天生不稳定,训练任务大多长时间满载,仅在同步、保存检查点时短暂降载;推理流量跟随用户潮汐,昼夜负荷差异明显。更有代表性的是十万卡训练集群,负荷能在20MW到100MW之间毫秒级跳变,兆瓦级功率快速爬升,极易引发电网无功振荡,造成继电保护误动,加速变压器绝缘老化。
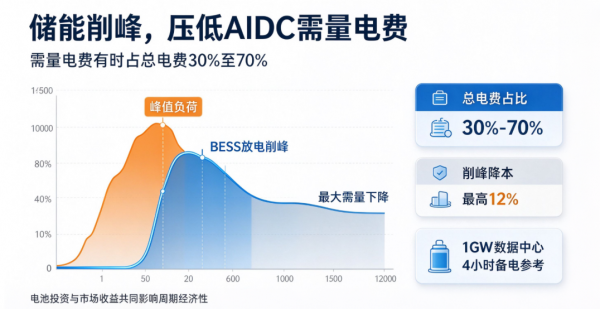
常规火电涡轮机组响应速度跟不上这类波动,只有电池、超级电容可以实现毫秒级功率调节。同时英伟达也在通过NCCL通信库的功率塑形算法,错峰调度算力舱,平抑集群尖峰电流,这也是算电协同最底层的物理动因。
英伟达2026年5月28日发布BESS自我认证指南v1.0,12项测试重新定义储能在智算场景的价值,功能覆盖负荷缓冲、低电压穿越、孤岛切换、黑启动等。储能不再只是停电备用电池,而是数据中心对接电网的柔性接口,能够提供负荷调节能力的算力站点,还可以拿到更快的并网审批通道。全球储能供给格局多元,宁德时代、阳光电源、LG新能源、特斯拉、Fluence等玩家都在入局。Fluence与西门子在2026年6月加入英伟达DSX Vera Rubin参考设计,依靠储能系统稳定电压频率,平滑AI波动负荷。
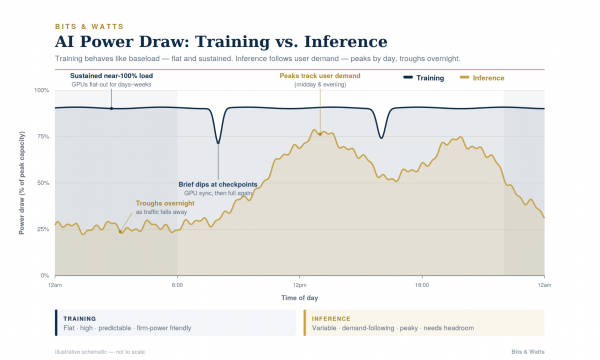
很多人只关注电费,却容易忽略需量电费,它按照周期内最高瞬时负荷计费,占总电费30%-70%。储能削峰可以压低最大需量,测算显示最高可降低12%用电成本。除此之外,储能还能参与调频、峰谷套利、容量市场获取收益,海外ERCOT、CAISO市场往年都有不错的收益记录。以1GW、4小时备电的数据中心举例,4GWh电池初始投入约13亿美元,高于柴油机组7亿的造价。拉长15年周期看,市场向好时电池项目净收益可达8.7亿美元,行情低迷时则会亏损4.1亿美元;柴油方案总拥有成本10-11亿,仅具备备电功能。制约电池路线普及的不是经济性,而是行业配套短板:短期开发商更看重快速交付;频繁调频会拉高电池循环次数,超出原厂质保区间;保险、运维体系也还没有跟上,一体化长期运营主体,才更容易吃透这套商业模式。
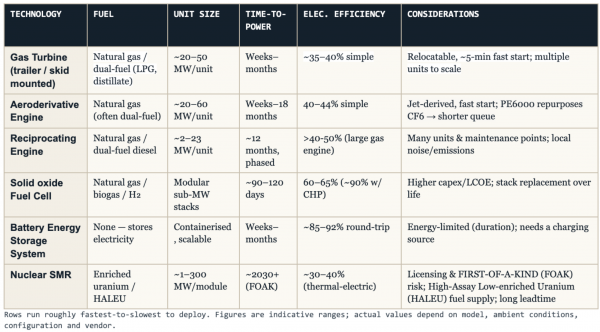
美国电网并网周期长达4-7年,表后电源成为算力项目抢工期的手段。集装箱式燃机可以快速投运,虽然效率偏低,但交付周期仅数周;核电、光伏+梯次电池微电网,也是长期备选方案。不管是燃机、储能、光伏还是核电,想要形成稳定微网,核心依靠亚秒级调度软件。这和国内源网荷储、绿电直连的思路殊途同归,算力设施正在从被动用电负荷,转变为自主调度电源的电网节点。
本文由智算芯能前沿网编辑整理,转载请注明出处。