

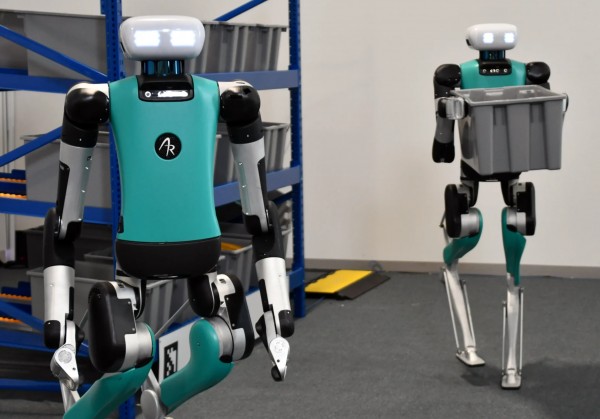
11月5日,纳斯达克多了一个新代码:AGLT。Agility Robotics在与Churchill Capital Corp XI完成SPAC合并后正式挂牌,成为美国第一家以纯人形机器人为主业的上市公司。投前股权估值25亿美元,合并后融资总额约4.65亿美元,富士康领投的2.01亿美元PIPE是其中最大的一笔。
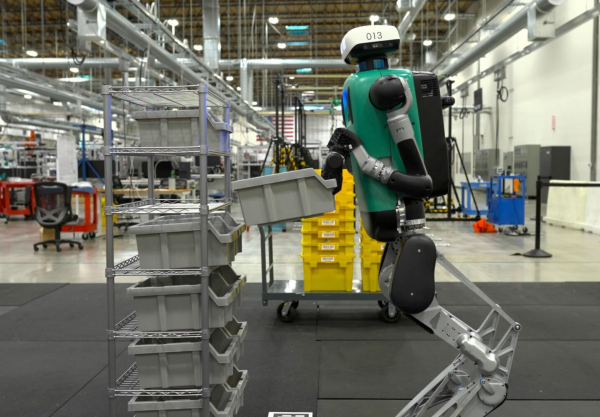
“第一股”这个标签容易被过度消费。但Agility的招股书提供了一个此前人形机器人行业没有的东西:一份可以被公开审计的运营记录。9个客户场地,累计超过6.5万小时的真实产线运行,在GXO位于佐治亚州的仓库里搬运了超过10万个周转箱。
这些数字放在传统制造业里不算惊人,但放在一个长期靠演示视频和PPT融资的行业里,它意味着“机器人真的在干活”这件事,第一次被写进了一份需要承担法律责任的SEC文件。
钱是怎么凑的:4.65亿美元背后的赎回率
这笔上市的资金结构,比“4.65亿美元”这个总数更值得拆开看。SPAC信托账户贡献了约1.64亿美元,富士康领投的PIPE贡献了约2.01亿美元(每股10美元),加上合并公告后已经到账的1亿美元股权融资,合计约4.65亿美元。
但最初宣布交易时,预期募资额是超过6.2亿美元。差额来自SPAC股东的赎回:约61.5%的公众股股东选择了按信托价值赎回,而不是押注合并后的公司。84%的赞成票通过了交易,但超过六成的股东选择拿钱走人。
这两个数字放在一起,说明机构股东对“人形机器人第一股”的态度是分裂的:认可交易的合规性,但不愿意用自己的钱为估值买单。富士康的2亿美元,在某种程度上替公开市场完成了“验货”的动作——一家全球最懂量产良率的制造巨头,愿意在上市前按10美元一股掏钱,这个信号的分量,比SPAC壳里留下的现金更重。
9个场地与3亿美元订单:商业化的真实刻度
Agility的商业进展可以用三层来理解。最底层是已经发生的:GXO的佐治亚仓库从2024年开始运行Digit,搬运超过10万个周转箱,双方在2026年10月将合作扩展到北卡罗来纳州和田纳西州的两处新设施,2027年初先用Digit 4部署,再过渡到Digit 5。舍弗勒、丰田汽车加拿大制造、美客多等客户也已有部署记录。
中间层是正在发生的:Agility披露了超过30家潜在客户的洽谈管道,覆盖汽车制造、物流、电商、农业设备和国防。10月,AGCO签署了在堪萨斯州工厂试点Digit的商业协议,预计2027年启动。还有三家未公开名称的制造业客户正在付费项目中测试,包括一家年销量超过300万辆的全球车企。
最上层是纸面上的:Digit 5已获得超过3亿美元的多年期承诺订单,对应约1000台机器人,以三年期RaaS合同的形式签订。但Agility在文件中明确提示,这一数字是“潜在多年期订单价值”,须依据合同里程碑、产品功能和规格要求逐步实现,不等于当前收入。把这三层分开看,才能理解为什么一家2025年营收只有178.2万美元的公司,能拿到25亿美元的估值:市场买的不是现在的收入,是那1000台订单从“承诺”变成“交付”的路径。
178万美元与1.38亿美元:两本必须同时看懂的账
招股书的财务数据没有任何修饰的空间。2025年净销售额178.2万美元,2024年只有31.03万美元;净亏损1.381亿美元,经营亏损1.40亿美元;毛利率为-151%,销售成本是营收的2.51倍。全年经营现金流出约9980万美元。超过一半的营收来自一位投资方购买的5台机器人。
这组数字与25亿美元估值并置,市销率超过1400倍。它不是可以用传统财务模型解释的定价,而是一张关于“人形机器人能否在2027年之后规模化交付”的远期期权。CEO佩吉·约翰逊的表述很直接:“先上市有它的好处,我们能够为客户对人形机器人的需求设定许多指标。”这句话的潜台词是,在行业还没有标准答案的时候,第一个进入公开市场的人,有机会参与定义问题本身。
“以人为导向”不是口号,是产品定义的起点
Agility在官方材料中反复使用一个表述:Digit是“以人为中心”(human-centric)的机器人,为工作而造(Made for Work),设计目标是在人类身边协同作业,而不需要改造现有厂房。Digit 5的规格支撑了这个定位:身高约1.81米,负载22.7公斤,9分钟换电,设计为每日20小时以上的作业时长。它不追求双足行走的观赏性,而是把稳定性、安全性和可维护性放在首位,在仓库和工厂的重复性物料搬运场景中替代人力的体力消耗,而不是替代人的判断。
这个定位决定了Agility的竞争坐标。Figure AI以约390亿美元的估值在通用人形机器人赛道上狂奔,特斯拉Optimus描绘的是年产百万台的宏大叙事,而Agility选择的是先用一个结构化场景(仓储物流的周转箱搬运)、一种可计费的商业模式(RaaS)、一条已经跑通量产设计的产线(RoboFab,设计年产能1万台),把“人形机器人能干什么”变成一个客户可以用合同回答的问题。25亿美元的估值,相对于Figure AI和特斯拉的体量是克制的;但这种克制本身,可能是人形机器人从叙事走向生意所必需的第一步。
(素材来自:Agility Robotics 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。