

过去聊起储能电芯企业,大家脑子里浮现的还是光伏配储、电网调峰、工商业储能那套老剧本。但最近一年,风向明显变了——越来越多的电芯厂商,把目光齐刷刷投向了AI数据中心,也就是AIDC。
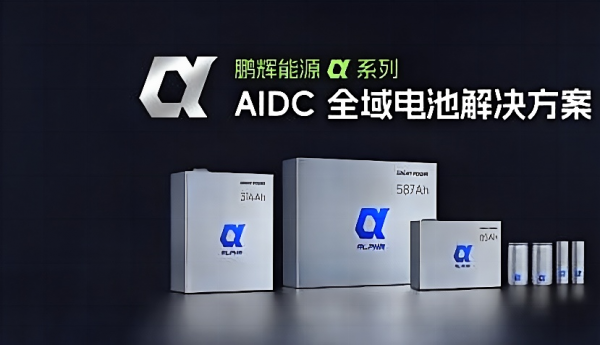
鹏辉能源10月底发布α系列AIDC全域电池解决方案,是个很典型的信号。它不再只守着BESS储能电芯或HVDC高功率电芯那一亩三分地,而是把BBU高功率电芯、CBU超级电容一并纳入版图,从源网侧一路铺到智算侧。据不完全统计,目前已有20家储能电芯企业切入AIDC电芯赛道,有人单点突破、有人全域铺开,有人已批量交付、有人还在送样验证。2026年Q3到Q4,正成为密集送样与批量交付的分水岭。
一、产品分化:有人单点打透,有人全域覆盖
一个很直观的观察是:多数企业还聚焦在某一细分环节,比如专攻高倍率锂电、专做UPS备电电芯;但部分头部玩家已经开始往"全域解决方案"演进。
鹏辉是"全域覆盖"的典型。它的α系列沿AIDC供电链条分层布局:源网侧和园区用587Ah、314Ah大电芯做削峰填谷和长时储能;智算侧用85Ah高功率电芯承担HVDC高压直流备电;全极耳小圆柱电芯负责机柜级BBU备电;EDLC超级电容和LIC锂离子电容组成CBU脉冲缓冲单元,就近吸收GPU瞬时功率尖峰。四类产品梯次配合,把从小时级能量调节到毫秒级脉冲缓冲的全时间尺度都覆盖了。
海四达钠星打的是"锂钠双驱、方圆协同"。灰区UPS/HVDC场景推85Ah高倍率磷酸铁锂电芯和50Ah钠离子电芯;白区BBU机架场景推三款全极耳圆柱电芯;源网侧用314Ah锂离子电芯和160Ah钠离子电芯兼顾长时储能与快速响应。
亿纬锂能走"分层解决方案"路线,专门成立AIDC产品部,面向机柜、机房、园区及场站侧提供完整方案:机柜侧推BBU电芯,满足未来单机柜功率超100kW的需求;机房侧提供UPS方形电芯;同时构建"氢锂钠"多技术路线,"无痕"钠电产品正在研发中。
当然,也有更多企业选择单点打透。德赛电池聚焦UPS备电,推出搭载86Ah高倍率电芯的LPC2.0锂电UPS系统;中比新能源针对算力机房BBU和大功率UPS备电,开发两款26系列全极耳磷酸铁锂电芯;国轩高科同样聚焦数据中心UPS备电,相关产品具备6C大倍率放电能力。单点路线思路更聚焦,但也意味着要把自己绑在某个细分赛道的景气度上。
二、技术多线并进:锂钠协同,高倍率竞速
AIDC对电池的要求很特殊:既要高功率、毫秒级响应,又要长时备电,单一电池体系很难通吃。于是锂电、钠电、超级电容多线并进,成了这20家企业的共同选择。
钠电上,宁德时代动作最快。今年4月展出储能专用钠离子电池,容量超300Ah,可覆盖2至8小时的AIDC储能场景;6月发布天恒钠电储能系统,适配AI数据中心等关键负荷场景,预计年底出货量达1GWh,2027年6月启动全球交付。
海辰储能走锂钠协同路线,2025年就推出∞Power锂钠协同AIDC储能方案,用锂电长时出力、钠电短时脉冲响应的搭配,根据算力中心负荷特性定制配比;今年6月又推出650Ah大容量电芯和10小时以上储能系统方案,预计2027年交付。
远景动力也在钠电上布局,首款180Ah钠离子储能专用电芯已于2026年3月下线,工作温域覆盖-40°C至70°C,循环寿命超2万次,未来将匹配AIDC备电、极端高低温等差异化场景。
高倍率这条线上竞争更白热化。瑞浦兰钧的问顶85AhAIDC专用电芯支持10C放电倍率,计划年底量产;中创新航推出120Ah专用电芯,峰值输出12C、均值10C,温升降10%、寿命提升20%;南都电源的AIDC专用10C高倍率电池,功率密度超1900W/kg。
超级电容也没缺席。鹏辉的CBU脉冲缓冲单元,就是用EDLC超级电容和LIC锂离子电容组合,专门吸收GPU瞬时功率尖峰。这个细节说明,AIDC供电的竞争已经从"电芯层面"延伸到了"器件层面"。
三、商业化梯队拉开:告别PPT,进入订单与交付期
这是整份观察里最值得关注的环节。AIDC电芯不再是"期货",部分企业已经跨越送样,进入实质性出货与订单爆发期。
第一梯队已批量交付、订单锁定。亿纬锂能9月签下206GWhAIDC储能大单,已有交付,这个体量放在整个AIDC赛道都相当惊人。顷刻能源跻身国际数据中心UPS龙头核心供应链,斩获北美AIDC储能大单,首批订单金额超3000万元,预计2026年需求规模超100MWh;截至5月,数据中心订单已完全锁定全年产能,预计2026年交付量达去年4倍。
双登股份泰州2.8GWhAIDC专用高倍率锂电产线已于2026年8月投产,盱眙年产12GWh半固态AIDC储能电芯及系统集成项目也在推进。雄韬股份内蒙古乌兰察布浸没式储备一体项目并网,芬兰拉赫蒂超大规模数据中心项目预计2027年投运,马来西亚算力园区四期落地366套REVO2.5Pro锂电系统,截至6月末AIDC锂电产品同比增长200%以上。
欣旺达上半年AIDC储能订单同比增长超30倍,产品已落地泰国、马来西亚、印尼等多国。楚能新能源7月与东元电机敲定未来两年2GWh直流侧储能供应合作,10月又和马来西亚NCLEnergy签署战略协议。南都电源已和字节跳动、阿里巴巴、万国数据等头部算力服务商合作,曾中标4.78亿元美国AIDC园区锂电采购项目。
第二梯队送样验证完成、等量产交付。瑞浦兰钧问顶85Ah发布前已完成客户送样,计划年底量产;亿纬锂能BBU电芯验证基本完成,预计2026年下半年正式交付;国轩高科2025年在数据中心UPS备电领域市占率领先,今年4月在年报中将AIDC储能解决方案列入2026年三大战略方向之一;德赛电池LPC2.0已通过UL、IEC认证。
第三梯队密集送样、刚起步。豪鹏科技2025年启动AIDC储能电池研发,锂钠双线推进,产品基本定型,规划多款8C~15C高倍率电芯及588Ah、650Ah大容量电芯,已布局惠州专用产线。中比新能源两款26系列电芯已推进认证和客户送样,多家客户开展模组联合验证。中科海钠通过真实工程验证积累数据,已建成电网侧百兆瓦级锂钠混合构网储能、配网侧中压分布式钠电储能两大项目。海辰储能则明确,2027年才是AIDC储能商业化元年,今年的核心是搭好商业模式。
四、竞争升级:从卖电芯,到卖系统与出海卡位
除了20家企业的梯队分化,还有一个趋势不容忽视:竞争维度在升级。
一方面,头部企业加速向系统集成延伸。宁德时代"AI-Ready"储能电池包已落地阿里云张北、腾讯清远智算中心;比亚迪储能以刀片电池为核心的AIDC专用电池包,场景应用占比已超30%,今年9月发布GW级构网型储能解决方案2.0;远景动力发布AIDC从"芯"到"网"的多场景能源解决方案,与PrevalonEnergy达成战略合作,未来三年供应超10GWh储能电芯及模组。
另一方面,出海卡位战已经打响。顷刻能源拿下北美AIDC大单,南都电源进入亚太、拉美高端市场,雄韬在芬兰、马来西亚落地,欣旺达产品铺到泰国、马来西亚、印尼,楚能绑定马来西亚NCLEnergy,远景动力支持Prevalon公用事业级项目落地。北美、东南亚、欧洲,正在成为中国AIDC电芯企业竞相争夺的增量市场。
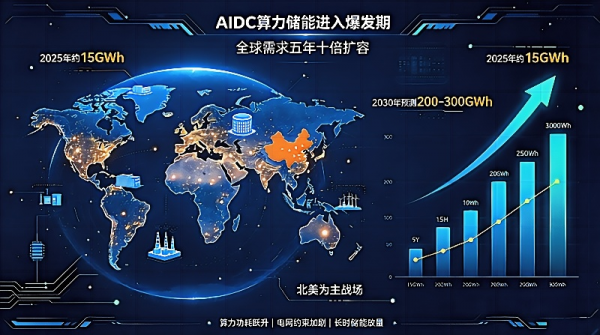
二十家企业、四个梯队、一个共识:AIDC电芯的窗口期正在收窄。2026年Q3-Q4是密集送样与批量交付的分水岭。已经拿到订单、锁定量产产能的企业,正在把先发优势转化成客户壁垒;还在送样阶段的企业,需要在窗口关闭前完成从验证到量产的跨越。
技术路线上,锂电、钠电、超级电容多线并进,没有哪种体系能通吃全场;产品矩阵上,从单点打透到全域覆盖,头部企业的边界正在模糊;竞争维度上,从卖电芯到卖系统、再到出海卡位,游戏规则已经变了。
AIDC供电这场仗,才刚刚进入中场。谁能把订单变成交付、把送样变成量产,谁就能在2027年的商业化元年里占据有利身位。这场迁徙的终点,不是看谁入局早,而是看谁把先手变成交付、把交付变成壁垒。
本文由智算芯能前沿网编辑整理,转载请注明出处。