

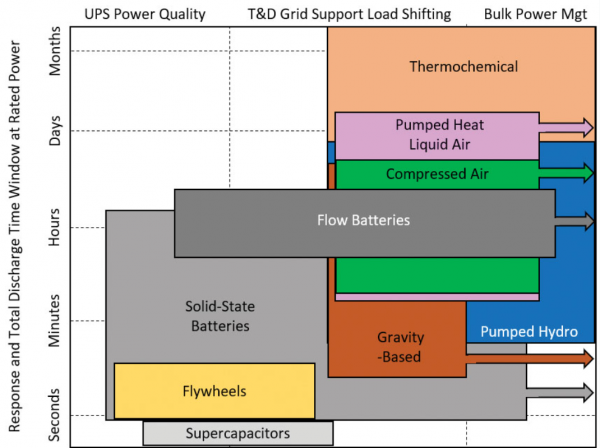
美国AIDC储能,表面看确实热闹:锂电、钠电、液流、铁空气、压缩空气、飞轮、超容、半固态、SOFC、燃机、SMR,全有人在推,每家都说自己前途无量。但把这些技术按时间尺度摊开排一遍就会发现,它们根本不在同一个格子里竞争。毫秒级那一格只有超容和飞轮;8小时以上那一格,锂电自己就退场了;现场发电那一格,压根不是储能的事。真正决定谁上场的,不是技术有多先进,而是电网什么时候肯给你电。
一、技术叙事百花齐放,装机画面单调得惊人
技术叙事这一层,"百花齐放"完全成立。铁空气、碳基可逆固体氧化物、二氧化碳电池、石墨烯超容、钠电、固态、飞轮,过去18个月全部拿到了AIDC场景的命名订单或容量预留。
换到装机这一层,画面就极其单调了。2026年二季度美国新增的20.2GWh储能,几乎全部是四小时磷酸铁锂集装箱,来自七个单站超1GWh的项目;数据中心吃掉了商业表后新增容量的约四分之三,用的也是同一批货。长时路线加起来的在建规模,还不到一个季度的LFP新增量。技术路线是"百花齐放",装机量却是一枝独秀,这就是AIDC储能当下的真实写照。
二、真正的门槛,是电网什么时候给电
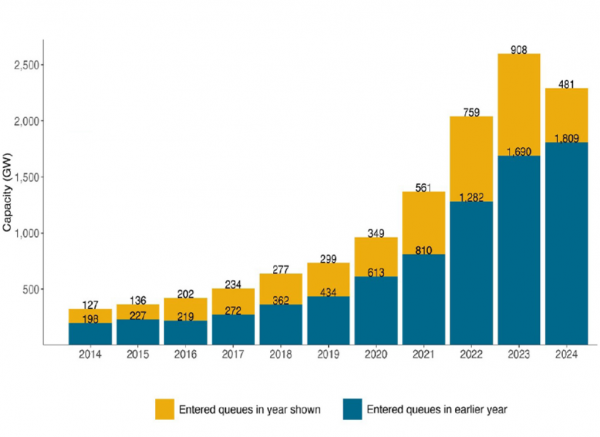
把储能推到台前的,从来不是技术本身,而是电网那根漫长的并网队伍。截至2025年底,全美约8200个项目挂在并网队列里,涉及1312GW发电容量和749GW储能。2025年并网的项目,从提交申请到商业运营的中位等待时间超过5年。更扎心的是,2000到2020年间提交申请的容量,到2025年底建成投运的不到两成,超过七成中途撤了——这是伯克利实验室的数据。
燃气轮机那边也同步卡死。GEVernova2025年新签订单593亿美元,燃机积压订单从62GW涨到83GW,CEO自己预计2026年底冲到100GW;西门子能源说交付已经排到2029—2030年。美国新建燃气电厂的准备周期,从2023年的三年半拉到五年,成本涨了49%(伍德麦肯兹口径),单价含EPC从2500美元/kW涨到3000美元。
所以储能在这件事上的经济逻辑是反的:它不是靠峰谷套利回本,而是用"几个月部署",换园区比电网提前几年通电的权利。这个权利值多少钱,取决于算力早投产一天能赚多少——这才是AIDC储能真正的定价逻辑。
还有个容易被当成背景板、实际上极其致命的第四类约束:社区居民。2026年一季度,至少75个数据中心项目因为当地反对被叫停或推迟,涉及约1300亿美元;二季度又加了45个、约680亿。上半年合计快2000亿美元卡在这儿。这也解释了为什么SMR和核电PPA在政策上都被支持,落地节奏却还是取决于选址那一片居民点点不点头。
三、现场发电不是储能,却决定储能配多少
燃气轮机是当下唯一能规模交付的现场发电方案。VoltaGrid在德州用2.3GW颜巴赫系统给1.4GW数据中心供电,过度建设率64%——这个数字很说明问题:燃机不是按IT负载1:1配的,是按峰值乘冗余系数配的,而且必须跟储能搭着用,储能扛瞬态和短时缺口,燃机跑最优工况。但燃机的"快",是相对电网的快,不是绝对的快:航改机5—60MW,启动5—10分钟,交付18—36个月;重型机50—500MW,启动要30—60分钟。
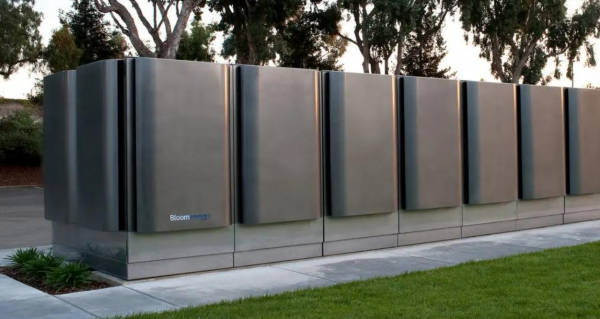
SOFC是这两年蹿得最快的,靠的其实不是"清洁",是快和省冗余。BloomEnergy的EnergyServer单台净输出约325kW,可以拼到几百MW,兆瓦级系统55天就能装完——电网扩容要5—7年,燃机要2—3年。可靠性上更见真章:要达到99.9%的供电保障,100MW负载燃机得配130MW、往复机得配120MW,而SOFC只要109MW,因为它是模块化的,坏一个模块不影响别的。
订单也是实打实的。Bloom跟Oracle的主服务协议最高2.8GW,首批1.2GW已经签了合同,计划2026和2027年投用;跟Equinix十年合作累计超100MW,覆盖6个州19座数据中心,约75MW在跑、30MW在建;AEP在2026年1月行使期权采购最高1GW,总值约26.5亿美元。
不过"清洁"这个标签得打折扣。发电效率50—65%、热电联供超90%是厂商工况口径;烧天然气照样排CO₂,只是比燃机低30—40%左右。它成立的场景,是"天然气管道可达、要快、对碳的容忍度高于对通电速度的焦虑"。真要24/7无碳,得配绿氢或碳捕集。
往复式内燃机填的是燃机启动速度和BESS能量时长之间的空档:单机3—20MW,5—10分钟满负荷,交付15—24个月,效率40—50%,占地比燃机省(8—15MW/英亩对20—50)。Meta在俄亥俄就是燃机加内燃机混着用。它适合中小园区和极端兜底,不适合大规模基荷。
SMR我判定为概念早期,2026—2030年别把它算进可交付供给。Amazon跟X-energy目标2039年5GW以上;Google跟Kairos说2030年首座;Meta投TerraPower两个项目合计690MW、跟Oklo签俄亥俄1.2GW;Oracle在规划三座小堆供一个超1GW的园区——全是框架和意向。唯一有点实质的是微软跟Constellation签20年PPA重启三里岛,但那买的是"不新增建设周期就能锁定20年电力",不是SMR技术验证。
四、区域规则,才是配储率的真正开关
这块比技术重要,却常被当成背景板。
ERCOT走"脱网园区"路线。2025年6月的德州SB6法案,把并网成本和可靠性责任压给75MW以上的大用户,不满足电网扰动耐受要求的,紧急状态下会被优先减载;PUCT第25.205号规则要求表后负荷在电网紧急时能削减——Crusoe在Goodnight1风电场后面加的260MW数据中心,就被要求30分钟内完成减载(如果能证明响应更快,可缩到10分钟)。这种"随时可能被切"的约束,逼着储能成为维持连续性的必需品。加上德州伴生气便宜,"天然气燃机+储能"的脱网式园区是全国落地最快的。
PJM的规则还在博弈里。容量拍卖连续第三次以价格上限出清,2028/29交付年到了325美元/MW・天。FERC在2026年10月对PJM的IRAS提案部分接受、部分驳回,把"强制容量匹配"和"自带新容量认证"都否了,理由是容量市场本来就是替全体用户集体采购,冻结认证会让数据中心为并不存在的电力拿信用。即便如此,双边PPA和混合合同照签不误。在PJM,配储的价值主要不在套利,而在"容量信用"——证明资源充裕性,换更快的接入。
CAISO没有集中容量市场,配储收益主要来自需求响应和电能量/辅助服务市场,2022年净收入103美元/kW・年(区间40—239),长时储能的24/7无碳叙事在这里更吃得开。
一句话:AIDC储能的天花板由电网规则决定,不由技术成本决定。成本下降只会加速渗透,不会凭空创造需求。
五、关税与本土化,真正的门槛不是那64.9%
储能电池的301条款关税,从2026年1月1日起由7.5%提到25%,叠上基础关税3.4%、20%普征和34%对等关税,综合能到64.9%(动力电池82.4%)。2024年中国对美储能电池出口62.7亿美元,占美国进口总量57%,对应约35—40GWh。这个依赖度,解释了为什么LGVertech在密歇根建厂、PeakEnergy在科罗拉多设工程中心、ESSTech反复强调本土制造。
OBBBA(2025年7月4日签署)对储能其实比对风光温和:储能纳入48E国内内容升级计划,抵免时间表基本没动,但加了更严的本土采购要求;风光那边则要求法案生效后12个月内开工或2027年底前投运,否则拿不到优惠。本土化成本比例从2026年起执行,按逆变器区块单独核算,不达标全额取消ITC资格。中文解读里出现的55%、60%、80%三个数字不是打架,是不同年份、不同组件类别的不同阈值。
但我认为,本土化真正的成本不是关税,是供应链知识。美国电芯产能在扩,可不考虑客户供应关系、产能利用率和良率,仍有近20GWh以上缺口,而且材料环节布局很少。正极、负极、电芯这些环节,中国企业全球份额超75%。所以"在美建厂"解决的是关税和ITC资格,解决不了对亚洲供应链的技术依赖——LGVertech的密歇根工厂和PeakEnergy的科罗拉多中心,本质上是组装本土化,不是全链条本土化。
回到行业判断上,美国AIDC储能这场戏,技术路线的"百花齐放"和装机的"一枝独秀"会长期并存。锂电靠四小时方案吃下当下最大的那块蛋糕,长时储能在等建厂周期跑完,SOFC在把"快"和"省冗余"讲成核心卖点。而真正决定谁能在美国AIDC市场站稳的,不是谁的度电成本更低,而是谁更能读懂电网规则、谁更能扛住社区审批、谁更能接住关税和本土化的供应链考题。市场边界本身在移动,能同时看懂技术和规则的人,才会是最后的赢家。
本文由智算芯能前沿网编辑整理,转载请注明出处。