

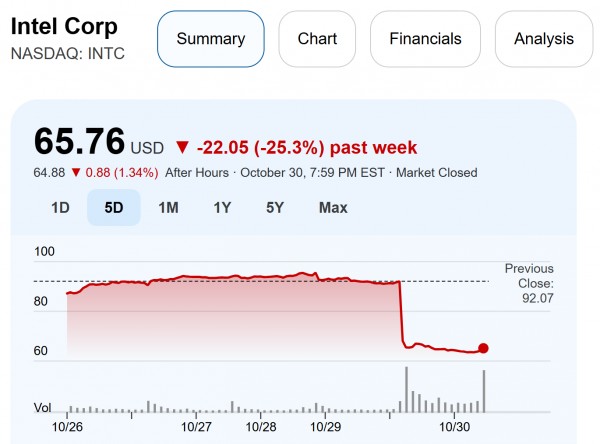
一份指引,两条防线同时失守
美东时间10月30日(北京时间10月31日凌晨),美股三大指数集体收跌,道指跌1.09%报51770.31点,标普500跌1.82%报7580.07点,纳指跌2.86%报25437点。
真正引发市场侧目的是芯片板块的跌幅。费城半导体指数单日下跌7.2%,创下2026年6月以来最大单日跌幅,30只成份股中29只收跌。英特尔爆跌28.58%,创下逾四十年来最大单日跌幅,在历史上仅次于1974年7月5日的29.9%。盘中最深跌幅一度超过30%,市值单日蒸发接近1500亿美元。
英特尔的业绩指引里写了什么
英特尔的暴跌并非因为当期业绩本身全面失控,而在于它对下一季度的展望同时击中了市场最敏感的两个位置。第四季度收入指引降至150亿至160亿美元,非美国通用会计准则毛利率预计降至38%,每股收益指引0.25美元,均低于分析师预期。
更关键的是现金流的措辞。首席财务官戴维·津斯纳明确表示,随着Intel 18A和Intel 3制程爬坡,以及为Intel 14A在2028年启动生产做准备,公司需要在同一年承担多项投资,因此2027年“可能无法实现正自由现金流”。对于一家正处于制程转型关键期、同时需要向数据中心CPU市场争取份额的公司而言,“投资年”与“现金流为负”同时出现,意味着转型的财务代价被推到了比市场预期更远的位置。
供给侧的扰动叠加了这层担忧。英特尔位于以色列Kiryat Gat的Fab 28工厂此前发生事故,导致生产停顿约两周,预计第四季度收入损失约3亿美元,毛利率影响约2个百分点,下一季度的影响幅度与之相近。传统PC业务的疲软则被管理层描述为可能延续至2027年上半年,AI数据中心对存储芯片的需求推高了PC物料成本,英特尔预计2026年PC出货量下降约12%,2027年再下降约10%。
英伟达跌4.08%:不是风暴的中心,却是市值最重的承受者
英伟达收跌4.08%,与用户摘要中的数字一致。部分数据源记录为4.22%,差异来自盘中/收盘口径或不同报价源的细微区别。无论取哪一个,英伟达都是七巨头中跌幅最大的一个。
这轮下跌中,英伟达并非利空的发源地,但它是市值权重最大的单一标的,任何板块性的风险偏好收缩都会首先体现为它的股价下行。当日英伟达市值跌破5万亿美元,收于约4.93万亿美元,单日缩水约2170亿美元。苹果同日收跌1.23%,以约5.03万亿美元市值反超英伟达,重回全球市值最高公司。这一排名互换本身并不反映两家公司基本面的相对变化,但它标记了一个时点:在AI算力叙事最集中的标的上,市场正在用卖出表达对“回报何时兑现”的重新定价。
七巨头无一上涨,但跌幅的分层说明了抛售的路径
用户摘要中的七巨头跌幅——特斯拉-0.86%、苹果-1.11%、谷歌-1.37%、亚马逊-1.42%、微软-1.47%、Meta-1.49%、英伟达-4.08%——与财联社汇总的收盘数据一致。
这组数字的分布本身包含了信息。跌幅最深的英伟达是AI算力的核心供给方;跌幅在1%至1.5%区间的微软、Meta、谷歌、亚马逊是AI资本开支的主要承担方;苹果和特斯拉的跌幅最浅,它们的AI叙事权重在七巨头中相对较低。抛售的强度与标的在AI投资链条中的位置正相关,而不是均匀地落在“科技股”这个笼统的类别上。
亚马逊的财报在这一层传导中扮演了助推角色。三季度单季资本开支达到约772亿美元,过去十二个月自由现金流由正转负、流出424亿美元,管理层同时预告2027年支出将“显著增加”。AWS收入同比增长39.3%创近五年最快,但市场选择定价的是现金流的方向,而非增速的高度。
一份财报不能解释全部,但它提供了一个重新定价的触发点
英特尔和亚马逊的两份财报,一份指向供给侧的产能与现金流压力,一份指向需求侧资本开支对自由现金流的吞噬。它们共同把一个问题推到了定价的前台:AI基础设施的投入规模已经大到足以改变科技公司的财务结构,而收入端的兑现节奏是否跟得上,正在从“长期信仰”变成“逐季检验”的变量。
费城半导体指数7.2%的单日跌幅、英特尔28.58%的历史级暴跌、英伟达2170亿美元的市值蒸发,是市场对这一检验给出的第一轮回答。这个回答并不等同于“AI叙事终结”——亚马逊AWS 39%的增速、英伟达在算力供给中的位置、微软和谷歌的云业务体量都仍然指向真实的AI需求。
(智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。