

从一片晶圆说起:300mm对氮化镓意味着什么
氮化镓(GaN)在功率半导体领域被视为硅的替代方案,原因是它在更高开关频率下能以更低损耗运行,使电源和电压转换器做得更紧凑、更高效。但在制造端,GaN长期停留在200mm晶圆上,产能规模和成本曲线都受到限制。
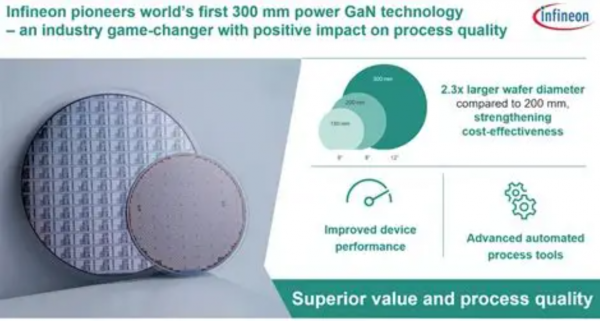
英飞凌在2024年9月率先跑通了300mm GaN晶圆的加工。300mm晶圆的面积是200mm的2.25倍,单片可产出的芯片数量达到约2.3倍。这个数字的意义不在于“更大”,而在于“更便宜”:对于功率半导体这种对单位成本高度敏感的市场,芯片产出提升2.3倍直接指向单位芯片成本的显著下降。
技术迁移到量产并不自动等于低成本。英飞凌计划利用菲拉赫工厂现有的洁净室空间和基础设施进行改造,而不是新建厂房。更大的晶圆面积本身不保证良率,晶体质量、缺陷密度和工艺均匀性才是GaN量产的核心门槛。从2024年的技术突破到2027年底的首批产品产出,中间隔着的正是这些工程问题的收敛过程。
11亿欧元与3.19亿补贴:一笔有明确落点的投资
2026年10月27日,英飞凌宣布在奥地利菲拉赫建设全球首座300mm GaN功率半导体大规模量产线,总投资约11亿欧元(约合12.3亿美元),投资周期持续到2034年,计划2027年底前产出首批产品。欧盟委员会批准了奥地利政府提供的3.19亿欧元国家援助,依据是《欧洲芯片法案》框架。
这笔补贴的条款指向一个明确的政策目标:强化欧洲在功率半导体领域的技术自主性。菲拉赫本身是英飞凌功率半导体的核心研发制造基地,新产线依托现有设施升级而非另起炉灶,使得投资可以更快进入量产状态。3.19亿欧元的援助覆盖了总投资约29%的比例,其余部分由英飞凌自行承担。
AI数据中心:GaN产能的首要落点
这条产线瞄准的需求侧,不是消费电子充电器,而是AI数据中心。英飞凌CEO哈内贝克明确表示,300mm大规模量产将扩大GaN在功率电子中的使用范围。更具体的落点在英伟达的800V AI数据中心架构上。
2026年10月21日,英飞凌在英伟达柏林GTC期间宣布深化双方合作,基于GaN功率器件共同开发适配800V直流架构的高压中间总线转换器(IBC)方案。合作延续了双方自2025年启动的800V DC项目,涵盖中间总线转换及电源路径保护等环节,目标是提高电源转换效率和功率密度,降低能量损耗及散热需求。
GaN在这个位置上的优势来自器件物理特性。在近1MHz的高频开关条件下,GaN的栅极电荷损耗比SiC MOSFET小10到20倍。更高的开关频率允许磁性元件和电容的尺寸大幅缩减,功率密度随之上升,板卡高度下降。基于GaN的ISOP LLC变换器在800V HVDC架构下的功率密度可以达到传统PSU的20倍以上,同时保持可比的效率。当AI机架功率从数百kW向1MW迈进时,供电环节的效率每提升一个百分点,对应的都是可直接转化为算力的功耗节省。
英飞凌在GaN市场的位置:16%,第二,但增速最快的那一档
Yole Group在2026年8月发布的《Power GaN 2026》报告显示,2025年全球氮化镓(GaN)功率器件市场规模达到5.88亿美元,同比增长约63%。英飞凌以16%的市场份额位居第二,较此前的第五位明显跃升,份额增长主要来自数据中心与可再生能源项目的斩获。排在第一的是中国厂商英诺赛科,份额31%。
16%的份额放在300mm量产线投产之前,说明英飞凌在GaN领域的增长动力已经存在。300mm产线在2027年底投产之后,单片芯片产出提升2.3倍所带来的成本下降,可能在价格敏感的数据中心电源市场中进一步改变竞争格局。但这一效应的时间窗口在2028年之后才会充分显现,在此之前,200mm产线仍将是英飞凌GaN出货的主力。
一条产线,和它连接的两端
把菲拉赫这条产线放在更大的图景中,它连接着两个方向。一端是制造端:从200mm到300mm,GaN功率半导体第一次走出实验室和小批量阶段,进入真正的工业量产轨道。另一端是需求端:AI数据中心的机架功率正在逼近1MW,800V DC架构从“讨论”进入“部署准备”阶段,供电效率直接决定算力上限。
英飞凌在这两端之间的位置,由11亿欧元的投资、3.19亿欧元的补贴和2.3倍的芯片产出共同定义。2027年底的首批产品是一个可观察的节点,但它所代表的成本效应和市场份额变化,要等到2028年及以后才会在财报和价格中体现出来。在那之前,这条产线的意义更多在于确认一个方向:AI时代的电力转换效率竞争,正在从设计端延伸到晶圆尺寸层面。
(素材来自:英飞凌 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。