

RTX 5090供货持续吃紧,官方与第三方分析观点出现分歧
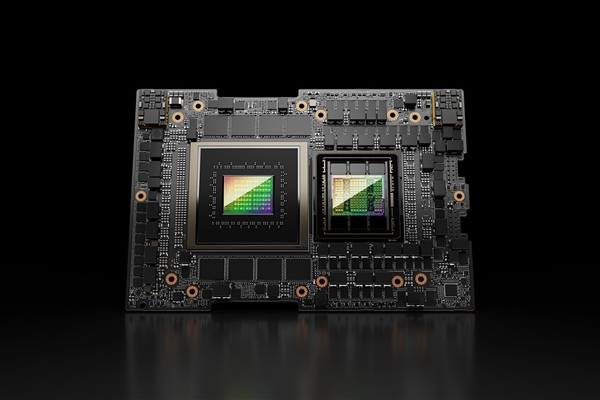
近期消费显卡市场出现一个值得关注的现象,RTX 5090、RTX 5080市面上现货供给十分稀少,很难买到充足货源。不过英伟达方面已经对外作出澄清,否认两款显卡已经正式停产。硬件分析机构Moore's Law Is Dead(MLID)则给出了一套不一样的市场观察结论,它并不认为货源紧张是为即将登场的RTX50 Super系列做准备,而是和企业对于AI产业周期的判断存在关联。
按照MLID给出的研判,英伟达在明年初,有可能使用RTX 5080 24GB版本,去替代现在市面上销售的RTX 5090以及现有RTX 5080产品,同时并不会推出RTX50 Super产品线。该机构的核心观点认为,企业察觉到当前AI行业的高速扩张阶段存在见顶风险,希望在行业热度回落之前,优先把芯片产能投放到AI相关产品,尽可能多完成AI芯片出货,游戏旗舰显卡因此做出让步。
同源核心产能重新分配,游戏让位于工作站与AI业务
RTX Pro 5500 Blackwell工作站显卡,和RTX 5090使用完全相同的GB202芯片核心。在芯片晶圆总产出有限的前提之下,企业调整了不同产品线之间的产能配比。原本可以供给游戏显卡的GB202产能,被更多调拨给工作站以及AI计算产品线,直接造成高端游戏显卡市场供货不足。
对于芯片厂商来说,同一款GPU核心可以衍生出游戏、工作站、AI加速卡多条产品线。当某条业务线商业回报更高,或者企业预判行业周期即将发生变化的时候,就有可能改变各条产品线之间的产能分配比例,这也是硬件行业比较常见的商业操作。但MLID这套推论仅仅属于第三方机构的市场分析,并不代表英伟达官方已经确认相关规划。
AI算力行业债务模式引发市场担忧
MLID的分析逻辑当中,还提到行业所谓的“AI债务炸弹”风险。不少云服务商,包括Core Weave这类算力企业,已经被引导提前接收大批量AIGPU硬件。但现实情况是,部分企业的数据中心基础设施建设进度跟不上芯片到货节奏,大量GPU设备只能存放在仓库,暂时无法投入实际业务运行。
Core Weave这类算力服务商采用以现有算力基础设施作为抵押物进行借贷,拿到贷款之后继续采购更多GPU硬件。这家企业今年3月完成一笔85亿美元以GPU作为抵押的融资,8月又追加26亿美元贷款额度,年内通过股权、债务合计融资规模已经超过300亿美元。
这套“拿GPU抵押借钱,借钱继续采购GPU”的循环,建立在AI需求持续走高的前提条件之上。如果在接下来十二个月时间里面行业热度出现冷却,大量数据中心项目无法落地,作为抵押物的GPU资产价值就会面临缩水风险。
华尔街出现针对AI板块的看空信号
资本市场层面同样出现值得留意的动向,曾经因为预判美国房地产危机而出名的投资人Michael Burry,已经买入针对Palantir等AI相关企业的看跌期权。这笔持仓规模大约9.65亿美元,期权到期时间集中落在2027年6月至12月区间,代表部分大型投资者已经开始押注AI板块存在回调可能性。
需要厘清的一点,不管是机构对显卡产能转移的推测,还是华尔街的做空持仓,全部都属于市场层面的预判,不等于行业泡沫已经确认破裂。
游戏玩家最直观的感受,就是旗舰游戏显卡货源变少,第三方渠道价格随之走高。未来究竟是产品迭代、产能调配还是供应链波动造成缺货,还需要后续英伟达官方的产品规划,以及实际市场供货情况来进一步验证。
(素材来自:英伟达 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。