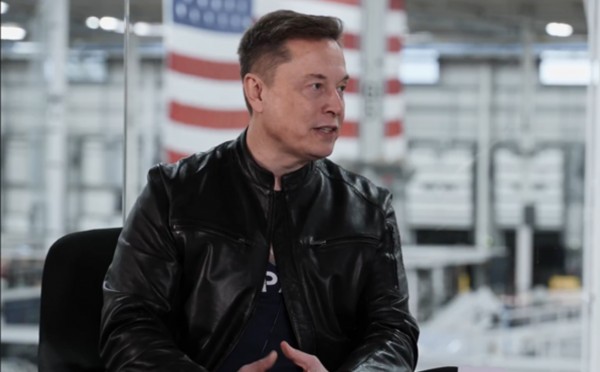
10月25日,马斯克在X上发帖称,SpaceX已完成400亿美元债务融资,资金将用于采购英伟达GPU,支撑其AI算力扩张。他补充说,这笔债务以可提前赎回的形式为主,对应的GPU预计在2027年第一季度和第二季度交付,对本季度财务影响有限。
彭博社在同日报道中援引知情人士称,截至当时,围绕定价的谈判仍在进行,交易并未最终达成。马斯克所说的“closed”,究竟指法律意义上的交割、还是融资安排的实质性敲定,公开信息尚不足以做出精确判断。这一细节不影响他所表达的核心判断,但它提示读者,这笔400亿美元的交易本身仍处在“接近完成”而非“已经完成”的区间里。
马斯克划出的那条线:独立收入
这笔融资之所以被马斯克拿来当作论据,是因为他同时做出了一个对比。他的原话是:过去几周,债务市场对那些没有独立于AI数据中心的大规模收入来源的公司,“几乎彻底关闭了融资通道”。SpaceX能借到400亿美元,原因不在于它也是一家买GPU的公司,而在于它拥有投资级信用评级,以及Starlink和火箭发射业务带来的收入。
这个对比的落点很清晰:在当前的信贷环境里,GPU本身已经不再被视为足够可靠的抵押品。债权人在看的不是“你有多少块芯片”,而是“你在芯片之外还有没有现金流”。SpaceX的Starlink和发射业务构成了这道门槛之外的通行证,而绝大多数以算力租赁为唯一收入来源的新云厂商,手里只有GPU和长期合同,没有第二引擎。
“孔雀鱼级死亡”:一个关于数量的判断
基于这条分界线,马斯克给出了对新云行业最直接的预测。他的表述是:200多家新兴云服务企业将经历“孔雀鱼级的死亡与整合”,能活下来的不会很多。新云企业在这里指的是Nebius、CoreWeave这一类公司,它们运营GPU集群,向AI实验室和科技公司出租算力,与覆盖多行业的大型云厂商不同。
“孔雀鱼级”这个措辞的指向不难理解:数量多、体量小、在食物链底端,环境变化时最先被淘汰。马斯克没有逐一说明哪些公司会出局、哪些能活下来,也没有给出时间表。但这个判断的依据并非凭空而来。CoreWeave的案例提供了一个可对照的参照系:截至2026年6月底,其债务和租赁义务合计约520亿美元,今年以来通过芯片抵押贷款、高收益债、可转换债和股票发行筹集了超过350亿美元。其CDS在10月中旬已触及困境水平,市场对这类债务驱动扩张模式的耐心正在收窄。
当一个行业里最头部的玩家都需要以接近困境的收益率来融资时,排在后面的公司面对的是什么,已不需要做太多推演。
“不会收购任何新云”:一句比融资声明更冷的话
马斯克的表态中,比“孔雀鱼级死亡”更值得单独拎出来的,是后半句:SpaceX不会收购任何新云公司,他称这种收购“毫无意义”。
这句话的含义需要放在行业整合的常规剧本里理解。当行业出现融资收紧和估值承压时,常见的预期是头部玩家会以低价收购陷入困境的资产,完成行业出清。马斯克提前关闭了这个出口:SpaceX有钱买GPU,但没有兴趣买那些已经买了GPU的公司。如果这一立场在后续被其他具备融资能力的买家复制,新云厂商面对的就不只是“借不到钱”,还有“卖不掉自己”。融资端和退出端同时收窄,才是“整合”这个词真正沉重的部分。
SpaceX为什么不需要新云
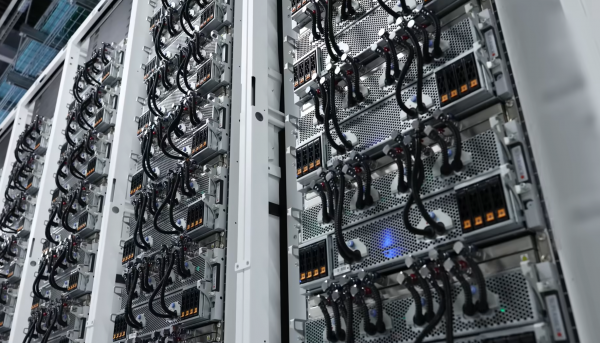
SpaceX拒绝收购的逻辑,可以从其自身的算力节奏中找到线索。第三季度SpaceX的AI收入为75.6亿美元,同比增长近10倍,表明前期投入已经开始在损益表上产生回报。首席财务官布雷特·约翰森给出的第四季度资本支出预期为350亿至400亿美元。在算力容量一侧,SpaceX计划在2026年底达到2.5GW至3GW,2027年底再增加约13GW,总容量推向20GW附近。
当一个公司正在以这样的速度自建基础设施、并且已经拥有独立的收入引擎时,收购一家新云在马斯克看来“毫无意义”,在商业逻辑上是自洽的。他不需要通过收购来获得GPU或客户合同,他需要的是债务市场继续为他的自建节奏提供资金。而这笔400亿美元融资,正是对这一需求的一次确认。
声明之外,两件事还没有答案
把以上信息收拢,马斯克这次发声同时完成了两个动作:确认SpaceX在债务市场中的优势位置,以及预判新云行业将出现一次以融资能力为分界线的淘汰。前者有400亿美元的融资安排作为支撑,后者的依据是他对新云收入结构的判断。
但两个问题仍然开放。第一,彭博社指出的定价谈判仍在进行,意味着这笔交易在最终达成前仍存在变量;马斯克用“已完成”来表述,与市场看到的“接近完成”之间,隔着一层需要后续披露来填补的信息差。第二,马斯克没有说明新云整合将以什么形式展开,也没有解释“不收购”的立场是永久性的还是阶段性的。在行业融资环境没有实质性宽松之前,他划出的那条线——有独立收入的和没有独立收入的——会成为越来越多新云厂商必须面对的一道选择题。
(素材来自:SpaceX 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。