谈AIDC的电力需求,最容易被带偏的一点,是把它当成"一个"问题。实际上它是四个完全不同的问题,时间尺度相差三个数量级,没有任何一种技术能同时覆盖。
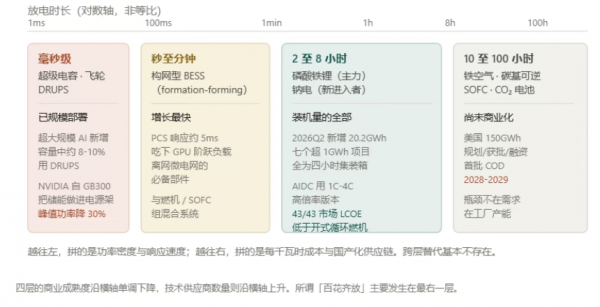
GPU训练任务同步启动时,负载能在几十毫秒内跳变30-40MW,电压跌落50ms就能让机柜跳机;一个1GW的数据中心,每小时停机损失500万到1000万美元;同时公用事业并网要等五到七年,供应商只能靠燃气轮机加电池现场自建微电网撑过去;再往远看,为了对冲天然气价格和政策风险,还得备下能撑几天甚至跨季的储能。
这四个需求,越往左拼的是功率密度与响应速度,越往右拼的是每千瓦时成本和国产化供应链,跨层替代基本不存在。四层的商业成熟度沿横轴单调下降,技术供应商数量却沿横轴上升——所谓"百花齐放",主要发生在最右那一层。这里有个容易漏掉的变量:Bloom Energy的固体氧化物燃料电池严格说不算储能,它是发电设备,但在AIDC语境里,它替代的正是"柴油机+UPS"那套备电配置,必须放进这张图里比,否则会漏掉2026年AIDC侧变化最大的一个变量。
一、公告与装机之间,隔着一个2028
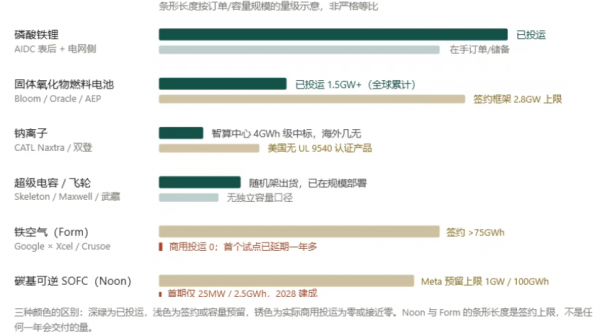
把过去18个月AIDC相关的储能消息按节点拆开,会发现一个稳定规律:越靠近左端的短时需求,公告和投运的差距越小;越往右的长时需求,差距越大,而且差距基本都是一个建厂周期。这些长时公告有个共同结构:先签一个巨大的框架上限,首期只落一个几十MW的示范。
Noon Energy给Meta的头条数字是1GW/100GWh,正文里的首期是25MW/2.5GWh、2028年建成,之后才谈商业规模。Form Energy与Xcel在明尼苏达的Pine Island项目是300MW/30GWh,模块2028年末开始出货,投运落在2028到2029年——部分媒体写成2027到2028年,是把签约日当成了投运日。Energy Dome给亚利桑那Salt River Project的二氧化碳电池只有19MW,投运要到2029年。看懂这个"隔着一个2028",才不会把框架协议误读成已落地产能。
二、2到8小时:磷酸铁锂一个人站着
这一层没有悬念,LFP是唯一规模化商用的。但成本口径必须说清,不然容易搞混。2024年BNEF全球基准设备成本降到165美元/kWh,同比降约40%;大型长时BESS全包资本支出约125美元/kWh,其中中国运来的核心设备约75美元、安装并网约50美元;电池单体价格到2025年11月(中国国内市场)已到约40美元/kWh。电芯的40和系统的165是两个东西,不能直接比。集成到标准20尺柜,单柜5-6MWh,电池柜占核心设备成本约90%,PCS加EMS占剩下10%。性能也够用:20年设计寿命、10000-12000次循环、先进系统往返效率90%(老装置80-85%)。
但它有三个明确短板:热失控风险可控但不是零,Pack级消防和热蔓延隔离是UL 9540A认证的硬成本;-20℃以下可用容量掉得明显,得加热或换宽温电解液;4小时以上再往上加时长,边际成本陡增。这三条正好是钠电、半固态、长时路线各自找的切入点。
钠电这边,ESS Tech 2026年7月推出的Bridge是1.2MWh一个单元、可堆到4.8MWh,支持1-16小时、-40到50℃、设计寿命20年,主打无热失控;Energy Vault跟Peak Energy签了1.5GWh的美国本土钠电供应;宁德时代300+Ah储能钠电标称循环超15000次、效率97%、-40到70℃宽温。但多数是厂商自述,ESS跟Alsym那个8.5GWh是意向书,不是订单。
半固态我觉得定位被说歪了。它的价值在"更安全的高倍率备电",不在"更便宜的长时储能"。机柜级和配电级那两层对体积功率密度敏感、对$/kWh相对不敏感,半固态的高能量密度和低可燃性正好对得上;但要让它去园区级大储跟LFP拼成本,短期没戏。双登755Ah半固态电芯宣称针刺不起火、过充不爆炸、循环超12000次,听着漂亮,可量产良率、界面阻抗、快充下的锂枝晶都还没解决。我把这条路的成熟度判为示范验证,不采信厂商的"已量产"表述。
Benchmark Mineral Intelligence与SEIA的口径,2026年二季度美国新增储能20.2GWh,全年约71GWh、同比增约两成。这20.2GWh几乎全部来自七个单站超1GWh的项目,清一色四小时磷酸铁锂集装箱,地理上集中在CAISO和ERCOT,数据中心对表后新增容量的贡献约四分之三。这组数字的反向含义比正向更重要:居民储能掉了16%,总盘子还能涨20%,增量几乎全由数据中心和电网侧大型项目补上。
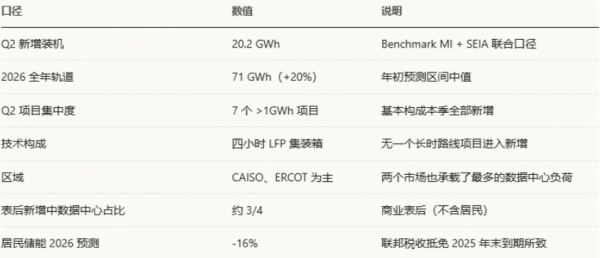
还有个关键差异容易被忽略:AIDC用的LFP和电网侧用的不是同一款电芯。电力储能常规倍率0.25-0.5C,数据中心备电要求1C到4C,才能在一次次市电切换里把电压撑住。这条规格差异,决定了AIDC订单会优先流向有多倍率产品线的电芯厂,而不是单纯拼循环寿命的那一批。
三、成本分水岭已经出现
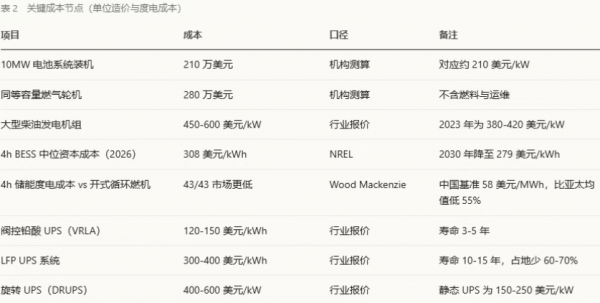
2026年二季度出现一个关键交叉:同样10MW的容量,电池系统装机210万美元,等效燃气轮机280万美元,五年总拥有成本电池低15%-20%,德州电池装机同比增约三倍。Wood Mackenzie在10月8日的全球长时储能成本报告里做得更彻底:四小时储能在其模型化的43个市场,全部低于开式循环燃气轮机的度电成本。造价口径差异很大:NREL的308美元/kWh是四小时系统的中位资本成本,包含PCS与集成;行业报价里的"美元/kWh"常常只含直流侧,两者不能相减。
UPS这一行值得单独算一遍。20MW/5分钟的备电场景,VRLA初装便宜,但三到五年换一次电池;LFP初装溢价约42万美元,按全生命周期算到第九到第十年打平,之后全是净收益,还要加上占地省六成、系统效率95%以上(VRLA为80%-85%)这两条。AIDC的机柜密度已经把机房面积变成最贵的资源,这笔账在2026年明显偏向锂电。
四、毫秒级:最被低估,因为它不进统计口径
毫秒到秒级这一格,跟"储能"两个字关系不大,卖的是功率密度不是能量成本。超级电容放电时间毫秒到秒级,功率密度数十kW/kg,循环寿命百万次级、工作温区宽、没有热失控;飞轮靠旋转质量存动能,能注入或吸收有功功率5-30秒,专治瞬态、发电机跳闸和电压骤降。
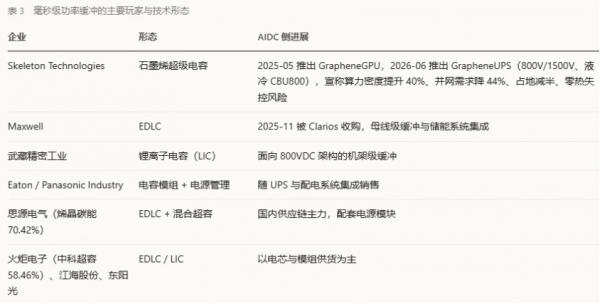
为什么非要它们?因为AI训练负载的功率是阶跃式的,亚秒级内兆瓦级窜上去又掉下来。这活让锂电池干,等于拿电芯的高频循环换寿命,衰减和更换成本都上来。飞轮拦下5-30秒这一段,锂电负责分钟到小时那段,燃机跑基荷,各干各的。现在燃气轮机现场已常见"活塞机集群+飞轮+BESS"的打包组合,VoltaGrid和Bergen Engines都在做。代价是能量密度极低:超容约5-10Wh/L,飞轮20-80Wh/kg,按kWh算成本几千甚至上万美元,根本不可能去跟BESS抢时长。这一格的经济性只取决于一件事——避免一次训练中断值多少钱。
这一层在技术路线讨论里经常缺席,是因为它以部件形式随机架出货,不构成独立储能项目,任何装机统计都抓不到。NVIDIA从GB300开始把储能元件集成进电源机架,实测峰值功率下降30%,数据来自量产配置、随整机交付。这层的竞争壁垒不在化学,在于和服务器电源架构(尤其800VDC)的联合设计——NVIDIA的选型一旦固定,后来者很难替换。
DRUPS(旋转UPS,柴油机直连飞轮或同步电机)是这一层另一个被忽略的分支。单位造价明显高于静态UPS,但在超大规模AI容量里的占比从2023年不足3%升到2026年的8%-10%。原因不复杂:它同时解决启动电流冲击和电压骤降,而这两件事在30MW级同步负载跳变时最要命。
五、分层思维,才是AIDC供电的底层逻辑
把四个时间尺度放在一起看,AIDC储能根本不是"选一种技术"的问题,而是"在每一层选对技术"的问题。毫秒级靠超容、飞轮保功率密度,分钟级靠LFP和钠电拼成本与倍率,小时级靠BESS和燃机扛基荷,跨季长时储能还在等建厂周期跑完。任何拿单一技术路线"通吃AIDC"的说法,都是在忽略时间尺度这个最硬的约束。
对国内产业来说,这张分层图其实是机会地图:最左层拼的是和服务器架构的联合设计,国内厂商要跟英伟达、OCP生态对齐;中间层拼的是倍率电芯和系统集成,这是国产能打的优势局;最右层长时储能,技术供应商最多、商业化最晚,也最需要耐心。真正能在AIDC储能市场跑出来的,不会是"什么都做"的全能选手,而是在某一个时间尺度上把产品、成本和生态做透的专注者。四个时间尺度,四张不同的考卷,答好自己那张,比什么都强。
本文由智算芯能前沿网编辑整理,转载请注明出处。