

一份报告把趋势摆上了台面
上周,Environmental Defense Fund与Atlas Public Policy联合发布了一份关于美国电力管道的分析。核心发现并不复杂:化石燃料在新规划装机中的比重正在快速回升。
2024年,化石燃料只占新增容量的5%;到2026年第二季度,这一比例已经升至约30%。如果当前项目按计划推进,到2030年,化石燃料——主要是天然气——可能占新上线容量的约70%,回到2010年代初以来的最高水平。
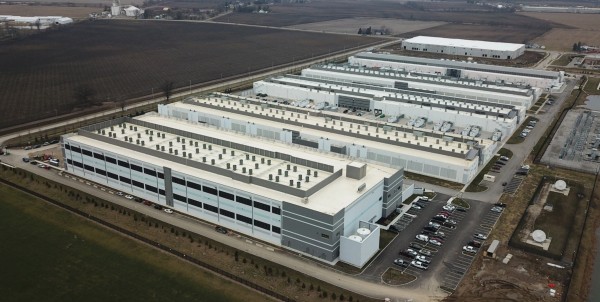
这一转向的直接推力来自需求侧。数据中心、制造业回流和交通电气化共同拉高了电力增速,其中数据中心的集中度和连续性尤为突出。
与过去数十年平缓的需求曲线不同,一座超大规模数据中心可以在短时间内带来数百MW级的持续负荷,对发电、输电和配电同时形成压力。
数据中心专属燃气管道膨胀得更快
如果把视角从“全部电力管道”收窄到“专门为数据中心服务的燃气项目”,增幅更加明显。Global Energy Monitor的追踪数据显示,2025年底,美国专为数据中心开发的燃气发电容量约为97GW;到2026年年中,这一数字已经跳到超过189GW,半年左右接近翻倍。作为对照,2024年初同一口径的规模仅为4GW。
从绝对量看,美国全部燃气发电在建和规划容量在2026年上半年达到378GW,较2025年底增长50%;在建部分约为52GW,其中16.9GW明确指向数据中心。得克萨斯州一州就聚集了122GW的数据中心相关燃气规划,占全美近三分之二。
涡轮机不够,替代设备更贵也更脏
一个容易被忽略的约束是设备供应链。主流重型燃气轮机的交付排期已经延伸到2028至2030年,GE Vernova、西门子能源和三菱重工的订单簿均处于饱和状态。这意味着,即便项目拿到了许可和融资,也未必能按时拿到最高效的联合循环机组。
开发商的应对方式是转向往复式发动机和航改型涡轮机。这类设备原本多用于调峰场景,效率低于联合循环机组,单位造价更高,排放也更大。Global Energy Monitor的报告指出,全球范围内三分之二的在建燃气容量,以及超过半数的数据中心相关项目,尚未锁定具体的涡轮机或发动机供应商;近四分之一的数据中心项目甚至没有明确的开工年份。规划数字和实际投产之间的落差,可能比表面上看起来更大。
科技公司自己发电,绕开的是排队,不是后果
面对电网互联队列的漫长等待,越来越多的数据中心运营商选择“表后供电”:在园区内部或邻近地点建设专用发电设施,直接为数据中心供电,而不经过公共电网的调度和排队流程。
微软与雪佛龙签署了20年协议,在西得州建设一座2.67GW的天然气电站为数据中心园区供电;Meta在路易斯安那州为Hyperion数据中心配套了多座天然气电站,总容量规划到7.46GW。
这种模式缩短了供电周期,但也把发电设施的选址、排放和社区影响从公共视野中部分转移到了企业自身的决策框架里。
成本的另一面
天然气的经济性并非没有边界。EDF报告给出的平准化成本显示,新建公用事业规模太阳能和风电约为$68至$69/MWh,新建联合循环天然气电站约为$90/MWh。天然气还面临燃料价格波动的风险,这一点在供应紧张时期尤为明显。
对终端用户而言,数据中心带来的负荷增长正在以多种方式进入电价。一项基于2010至2024年设施层面数据的研究估计,数据中心进入使平均零售电价上升约2.7%,其中居民用户约2.1%,商业用户约2.8%,工业用户约4.2%;在投资者拥有的公用事业服务区,涨幅约为5.6%。这些数字的传导机制因监管环境而异,但方向是一致的:新增基础设施的投资最终需要由费率结构来消化。
天然气发电的排放和当地污染物问题同样不会因为“表后”而消失。当效率较低的替代机组被大量部署时,单位发电的碳排放强度会高于原本计划的联合循环方案。数据中心对电力的需求是刚性的,但满足这一需求的技术路径并非只有一条。当前的管道数据说明,在速度、成本和设备可得性的约束下,天然气正在被推到更靠前的位置——而这一选择的账单,会在未来很多年里分期抵达。
(全球储能网、新能源网、智算芯能前沿综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。