

2022年启动的东数西算工程,经过数年落地推进,已经从单一的机房建设阶段,进入算力网络化、调度一体化、资源市场化的全新发展周期。随着“8+10+3”网络架构全面铺开,全国一体化算力网加速成型,算力建设不再是各地单独建设数据中心的孤岛模式,而是朝着全国一盘棋的方向演进。
这套架构有着清晰的分层设计,8大国家算力枢纽、10大数据中心集群,搭配3个算电协同发展区,共同构成国内算力基础设施的主干骨架。其中八大国家算力枢纽包含京津冀、长三角、粤港澳、成渝、内蒙古、贵州、甘肃、宁夏;10大数据中心集群覆盖张家口、长三角生态绿色集群、芜湖、韶关、天府、重庆、贵安、和林格尔、庆阳、中卫;3个算电协同发展区,则聚焦京津冀蒙、长三角、川渝藏,重点推进算力与绿电资源联动。
从网络基建落地数据来看,截至2025年底,全国已经建成145条枢纽干线光缆,8大算力枢纽之间互联互通的时延降到20毫秒以内。近两年围绕算力枢纽,已经落地超过70条算力大通道。到2026年一季度,枢纽节点的智算规模,已经占到全国总量80%以上,算力资源持续向核心枢纽集聚。
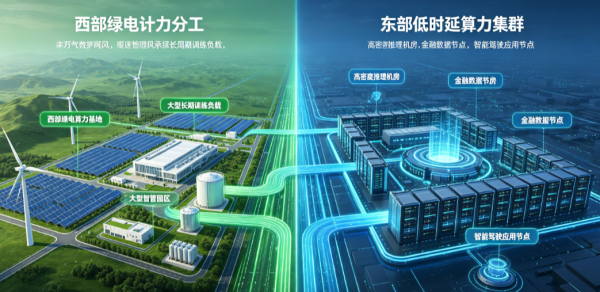
东西部算力枢纽,承担着完全不一样的功能定位,这种分工也是算电协同落地的底层逻辑。西部四大枢纽,也就是内蒙古、贵州、甘肃、宁夏,定位是绿电低成本算力承载地,主要承接非实时的大模型训练任务,当地依托风光资源,算力园区PUE甚至可以做到1.1以下,在算力训练这类长周期、高耗电业务上具备极强成本优势。
东部四大枢纽,京津冀、长三角、粤港澳、成渝,主打低时延高附加值算力,承载自动驾驶、金融高频交易等对响应速度极其敏感的业务场景。这类业务无法远距离跨区域调度,对网络时延要求严苛,算力溢价具备刚性支撑。
很多人会简单理解东数西算就是把算力全部搬到西部,其实这是误区。一体化算力网的核心不是简单的算力搬迁,而是算力任务的精细化分工。把大模型训练这类可以跨区域调度、消耗大量电力的业务放到西部绿电基地;而推理、金融交易、自动驾驶等实时业务,保留在东部低时延枢纽。依靠算力大通道,实现东西算力资源互通,让不同区域的资源优势充分发挥。
在我看来,这一架构落地,也刚好呼应了当下AIDC行业的发展趋势。现在算力项目投资,不再只看本地有没有土地,还要看是否接入全国算力主干网络,能不能参与跨区域算力调度。过去很多数据中心项目孤立建设,算力资源闲置与算力紧缺同时并存。全国一体化算力网的推进,就是为了解决这种资源错配,推动算力资源市场化交易。
中商产业研究院的判断指出,全国一体化算力网已经从“物理集聚”迈向“协同联动”,算力建设从一个个算力孤岛,转向全国一盘棋,算力资源市场化配置机制正在加速成型。物理集聚,只是把大量服务器集中部署在某个园区;协同联动,则代表算力可以跨枢纽调度、交易、动态分配,是质的跨越。
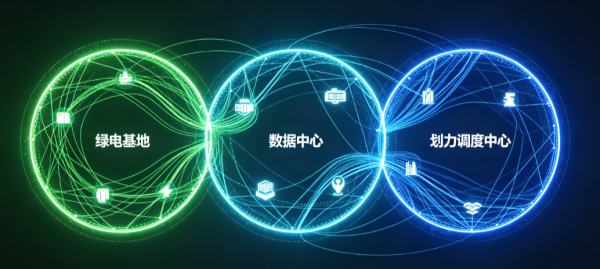
当然,蓝图落地依然存在不少现实阻碍。跨区域算力调度涉及网络时延、数据合规、算力定价、跨省电力结算等一系列复杂问题。算力通道硬件已经建好,但跨区域算力交易规则、调度平台、利益分配机制,还处在摸索阶段。硬件基建跑在了前面,软件层面的市场机制还需要更长时间打磨。
“8+10+3”架构搭建起全国算力的硬件骨架,算力的物理布局已经基本成型。但算力真正实现全国自由调度,离不开市场化交易机制的配套。在算力资源加速集聚的背景下,跨区域算力交易与跨省绿电结算,该如何协同设计一套兼顾多方利益的定价规则?
本文由智算芯能前沿网编辑整理,转载请注明出处。