

AI数据中心的功耗正在以惊人的速度攀升。从2024年到2026年,单颗GPU的功耗从30kW涨到了130kW,单柜机架的功率正走向兆瓦级。传统的工频变压器加UPS供电架构,在物理上已经装不下这样的负载。
高密度AI数据中心的电费已占运营成本的50%至80%,而政策端要求新建大型数据中心PUE控制在1.25以下。这意味着供电架构的重构不是选择题,而是必答题。
2025年10月,英伟达在OCP全球大会上发布《800V DC Architecture for Next-Generation AI Infrastructure》白皮书,明确提出800V直流是下一代AI数据中心配电的最佳架构,并将固态变压器(SST)列为“终极方案”。
什么是固态变压器?
固态变压器(SST)并非传统工频变压器的简单迭代,而是一次电力系统底层架构的变革。它用碳化硅(SiC)等第三代功率半导体替代传统的硅钢铁芯,实现“硅进铜退”。
传统变压器基于电磁感应原理,依靠工频铁芯和铜绕组工作,本质上是一个被动的电压变换装置;而SST是基于电力电子技术的高频化设备,集变压、整流、电气隔离、电能质量控制及双向能量管理于一体。
SST最核心的能力,是将10kV中压交流电一步直接变换为800V直流输出,省去传统数据中心2到3级冗余供电环节。这一“一步直达”的能力,让供电链路从多级压缩为单级或两级,消除了大量中间损耗。
性能上的代际差异同样显著。传统工频变压器满载效率区间为92%至94%,而SST最高效率已突破98.5%。设备体积缩减至传统方案的1/3到1/5,响应速度从毫秒级升级至微秒级,还集成了无功补偿、谐波治理、智能调度等功能。
产业加速落地
“年初我看了一下,才十几家在做SST,最近一查,至少几十家。”哈尔滨工业大学教授李彬彬感概的说。业内形成了一致预期:2026年是固态变压器产业化元年。
头部企业的产品化进程正在加速。
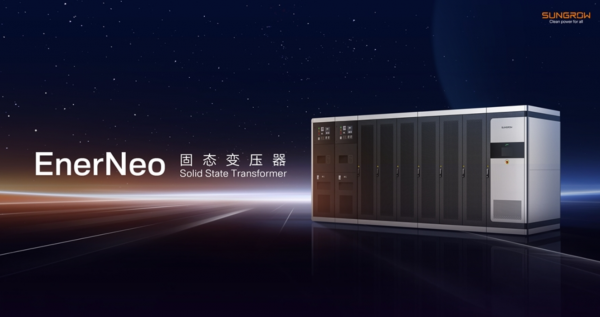
阳光电源是这条赛道上最活跃的玩家之一。7月9日,公司发布全自研EnerNeo固态变压器,基于800V直流架构,实现99.999%可用性、98.5%系统效率、312kW/㎡功率密度,功率覆盖1.5至4.5MW。产品支持10kV至13.8kV中压交流直接转换为800V直流输出。发布当天,阳光电源便与东阳光、中联数据签署了战略合作暨框架采购协议,合计签约容量达130MW。
伊顿在6月IDCE展览会上发布了MV SST固态变压器2.0。单套系统功率2.5MW,全链效率98.5%,功率密度278kW/㎡,系统可用性超过99.999%,交付周期缩短50%。设备已在国内头部互联网公司稳定运行超过一年。
国电南瑞旗下中电普瑞在6月30日推出第二代“瑞”系全场景固态变压器系列,包括面向AI超算中心的“瑞磐”、超级充电站的“瑞霆”、新能源并网的“瑞融”和智能电网的“瑞枢”四大产品。
南网科技8月19日正式发布“柔性电网”系列产品,固态变压器搭载国产SiC功率器件,整机转换效率不低于98.2%。发布当天即与6家单位完成意向订单签约。
中国西电作为牵头单位正主导制定数据中心固态变压器行业标准,产品已实现小批量商用。特变电工、智光电气、四方股份等企业也已披露产品研发或示范投运进展。
市场空间
台达集团在SST China 2026上给出了市场预测:中性来看,SST到2030年是百亿级市场;乐观预期,市场规模可达千亿级别。另有研究测算,2030年SST市场空间约为1700亿元。
2026年是样机验证和示范项目落地之年,2027年进入小规模批量交付,2028年及以后将迎来规模化发展。阳光电源的规划也印证了这一节奏——海外800V直流数据中心批量订单预计在2027年至2028年逐步释放。
中信证券判断,800V直流加固态变压器凭借中压直入、高频隔离及“硅进铜退”优势,或将成为高密度算力供电的终局解决方案。台达在大会上的表述更为直接:“现在是芯片定义的供电架构,而不是有了供电架构再把芯片装进来。”
当单颗GPU功耗突破100kW、单柜机架走向兆瓦级时,传统变压器已无路可退。固态变压器用碳化硅换掉了铜铁,用微秒级响应换掉了毫秒级延迟,用98.5%的效率换掉了92%的损耗。这场变革,正在重新定义AI算力的供电规则。
(全球储能网、新能源网、智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。