

9月8日,TrendForce集邦咨询发布最新报告。数据显示,2026年第二季度全球DRAM产业营收达到1547.3亿美元(约合人民币1.04万亿元),环比大幅增长59.5%。
本轮增长由两大引擎共同驱动。一是AI服务器需求的持续爆发,直接拉动了高带宽内存(HBM)等高性能DRAM产品的出货;二是传统DRAM合约价的大幅上涨,进一步推高了整体营收规模。
三星稳居第一,率先量产HBM4
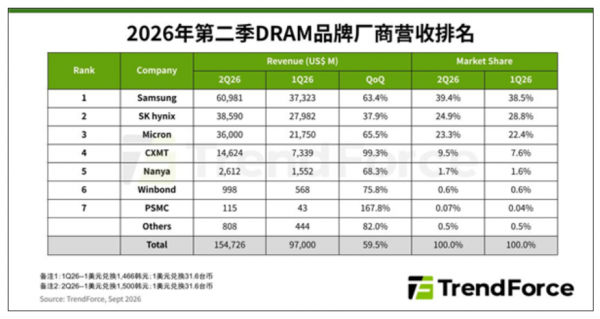
三星电子以609.8亿美元(约合人民币4104亿元)的营收位居全球第一,市场份额达到39.4%。三星率先导入HBM4量产并实现出货,bit出货量增幅在三大原厂中位列首位。
SK海力士以385.9亿美元(约合人民币2597亿元)的营收排名第二,环比增长37.9%,市占率24.9%。由于SK海力士的HBM多采用长期合约模式,平均售价涨幅相对有限。
美光营收360亿美元(约合人民币2423亿元),环比增长65.5%,市占率升至23.3%。
长鑫存储跃居全球第四,环比暴增99.3%
长鑫存储是本次报告中最亮眼的增长点。第二季度营收达到146.24亿美元(约合人民币984亿元),环比暴增99.3%,市占率从7.6%提升至9.5%,跃居全球第四。
三大原厂2026至2027年主要加速向先进制程转型,成熟制程市场因此出现供给缺口。部分专注于成熟制程的厂商承接了溢出订单,营收实现显著增长。长鑫存储正是这一趋势的最大受益者之一。
中国台湾厂商同样表现强劲。南亚科第二季度营收26.12亿美元(约合人民币176亿元),环比增长68.3%。华邦电营收9.98亿美元(约合人民币67.2亿元),环比增长75.8%。
库存历史低位,高景气度短期难逆转
TrendForce预计,第三季度传统DRAM合约价涨幅将放缓至13%至18%。消费级DRAM因供应商大幅削减供给,价格涨幅预计最为强劲。
报告指出,供应商库存仍处于历史低位,新增产能主要分配给服务器DRAM。供给扩张仍不及需求成长,DRAM产业的高景气度短期难以逆转。
(素材来自:TrendForce 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。