

Synergy Research近期更新了全球领先超大规模数据中心基础设施选址分析。报告显示,全球数据中心容量的地理集中度远超多数人想象——仅二十个州或大都会市场就占据了当前全球超大规模数据中心容量的60%。
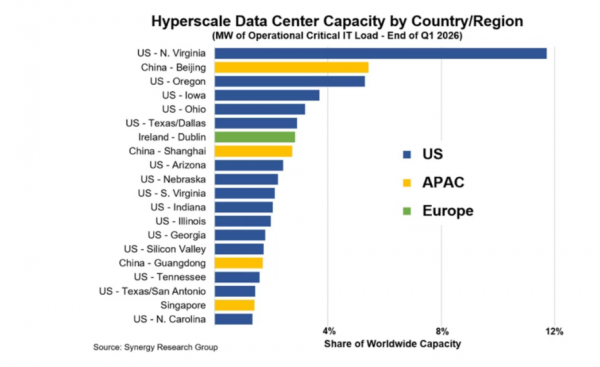
从具体排名来看,美国北弗吉尼亚和中国大北京地区两大市场合计占全球总数的17%,是当之无愧的超大规模算力双极。紧随其后的是美国俄勒冈州、爱荷华州和俄亥俄州,德克萨斯州达拉斯-沃斯堡地区,爱尔兰都柏林,以及中国上海。在前20大市场中,15个位于美国,4个位于亚太地区,仅有1个位于欧洲,区域分布的不均衡性十分突出。而在前20名之后,接下来的20个最大市场又占全球容量的19%,其中美国以外的市场在这一群体中占据更为突出的位置。
值得关注的是,前二十名中仅有五个处于非美国地区,而一年前这一数字为六家,两年前为七家,美国市场的主导地位还在持续强化。自去年以来,东京、悉尼和南卡罗来纳州已跌出前二十名,取而代之的是美国的印第安纳州和田纳西州,以及中国的广东。美国市场能够持续占据前二十名的多数席位,主要归因于两个核心因素:一是全球62%的超大规模运营商总部设在美国,包括四大云厂商;二是美国在多个关键细分领域几乎占据所有云市场收入的一半。总部经济和市场收入的双重优势,让美国在算力基础设施布局上始终占据先手。
展望未来,美国和中国将继续主导数据中心市场,尽管几个新兴的二级市场将开始更为突出。Synergy首席分析师John Dinsdale指出,超大规模基础设施选址受多重因素影响,包括客户距离、房地产可用性和成本、电力可用性和成本、网络基础设施、营商便利性、本地财政激励、政治稳定以及自然灾害影响的最小化。随着AI技术和基础设施需求的极快速增长,电力可用性正成为越来越关键的选址标准,克服或绕过当地社区对建设大型数据中心的反对也日益重要。
过去两年,都柏林、阿姆斯特丹和新加坡等市场因地方限制排名下滑,甚至北弗吉尼亚在新计划中的排名也不如以往。与此同时,德克萨斯州是增长最大的州之一,其运营超大规模产能在过去一年中增长了71%,而全球平均增长率仅为36%。其他高速增长市场还包括美国的印第安纳州、田纳西州和南弗吉尼亚州,中国上海,马来西亚柔佛州和印度尼西亚雅加达。
该研究基于对全球21家主要云和互联网服务提供商数据中心覆盖范围的分析,涵盖SaaS、IaaS、PaaS、搜索、社交媒体、电子商务和游戏领域的最大运营商。拥有最广泛数据中心覆盖的公司是领先的云服务提供商亚马逊、Microsoft和谷歌,这三者合计占所有超大规模数据中心容量的57%。随后是Meta、阿里巴巴、腾讯、甲骨文、苹果、字节跳动、CoreWeave,以及其他相对较小的超规模运营商。目前Synergy已知的未来超大规模数据中心项目共有915个设施,处于不同规划、开发或装修阶段,未来几年地点排名仍将持续变化。
本文由智算芯能前沿网编辑整理,转载请注明出处。