

东南亚数字经济与AI产业持续升温,算力基础设施需求快速释放,这里也成为中资算力产业出海的核心目的地。从上游投资运营到下游云服务输出,从工程总包建设到硬件设备配套,再到底层跨境网络连接,中资企业已经形成全链条出海格局,覆盖算力产业从建设到运营的完整生命周期,逐步成长为东南亚算力市场的核心参与力量。
一、投资运营:重资产筑牢核心壁垒
投资运营是整条算力产业链中壁垒最高、体量最大、话语权最强的环节,普遍采用重资产自建、自持、自营的模式,也是中资出海最具代表性的标杆板块。国内第三方IDC龙头万国数据的国际化布局走在行业前列,其在马来西亚柔佛州布局了两座大型数据中心园区,其中努沙再也科技园项目一期69.5MW已实现全量预订并正式运营,园区整体规划四期开发,总装机容量48MW,由中建三局一公司全程承建。2026年7月,万国数据又落地印尼峇淡岛数据中心项目,持续扩张南洋市场版图,凭借马来西亚官方数字状态认证与优质的客户资源储备,成为当地超大规模IDC的标杆项目。
秦淮数据则是目前东南亚投运规模最大的中资IDC运营商,其在柔佛州投资150亿林吉特建设3座数据中心,共布局7大园区,整体IT容量超700MW,其中已投运容量接近200MW;泰国市场方面,公司通过收购曼谷WHALogistics旗下的BKK01数据中心快速切入本地市场,该项目建筑面积6500平方米。目前秦淮数据海外业务占比已达25%,本土化运营能力突出,同样持有马来西亚官方数字认证,规模化优势十分显著。
泰国市场也聚集了不少差异化定位的中资算力运营企业:皓扬云数据在罗勇府落地超级算力项目,总投资727亿泰铢,IT负载300MW,依托国内固安1.5万P超大规模智算中心的运营经验,主打高功率AI算力赛道;新锐企业ZDATA通过多个运营主体,在罗勇、春武里两大核心区域布局算力集群,其中Stratus项目获批237亿泰铢投资,对应203MW算力规模;Galaxy Data Center则主打绿色低碳路线,聚焦高算力、低能耗的AI数据中心集群。
除此之外,字节跳动以自身海外业务需求为驱动,在泰、马两国落地自建数据中心与AI算力集群;OgCloud聚焦AI基础设施服务,依托马来西亚节点提供算力租赁与定制化方案;中国移动国际则选择轻资产路线,通过与泰国SUPERNAP深度合作快速切入本地市场。
二、云服务:搭建公共算力输出底座
云厂商以自建数据中心为硬件底座,对外输出公有云、AI算力、存储与网络服务,是东南亚ToB、ToC数字化转型的核心算力供给方。
阿里云在东南亚累计落地超10座数据中心,2025年2月泰国第二座数据中心正式投产,区域算力覆盖能力持续升级。华为云在印尼、菲律宾、泰国均有布局,打造了东南亚首家5G生态系统创新中心,同时规划落地第三个区域数字中心,深耕政企数字化与AI算力服务赛道。腾讯云在印尼布局3个可用区、泰国布局2个可用区,形成稳定的区域服务节点,覆盖本地互联网、金融与政企类客户。UCloud则完成了泰国区域可用区搭建,主打轻量化、高灵活度的云端算力服务,补齐中小客户的需求缺口。
三、工程建设:中资总包占据主导地位
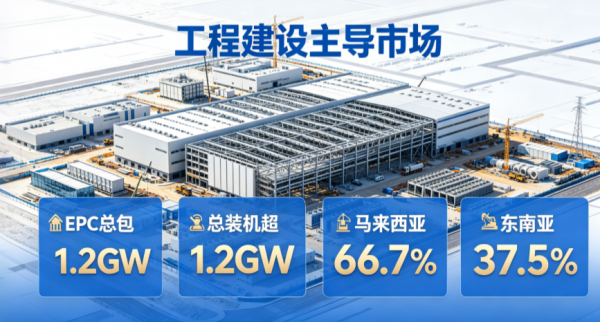
工程建设是中资出海的传统优势赛道,凭借国内积累的超大型IDC建设经验,中资总包企业占据了东南亚算力基建的绝对主导地位。中建三局是东南亚中资IDC建设领域的绝对龙头,2022年拿下当地首个中资数据中心EPC总包项目,截至目前累计承接算力项目总装机容量超1.2GW,占据东南亚中资IDC建设市场37.5%的份额,在马来西亚本地的市场占有率更是高达66.7%,万国数据马来西亚园区便是其代表性项目。中国电建聚焦泰国市场,主打园区级整体建设、机电总包加电力配套的一体化服务,深度参与算力园区的能源基础设施搭建。宏信建发则依托国内顶级枢纽数据中心的建设经验,快速布局东南亚与中东市场,为海外IDC项目提供设备配套与全周期工程支撑。
四、设备供应:全赛道配套批量出海
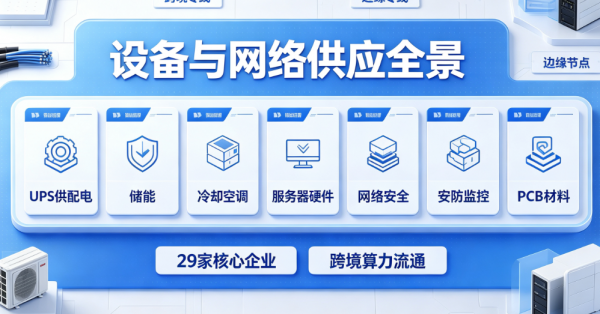
设备供应链是中资出海阵容最庞大、覆盖最完整的环节,共计29家核心企业覆盖数据中心全生命周期的硬件配套,以泰国为核心辐射整个东南亚市场。七大细分赛道均有头部企业深度布局:供配电领域汇集了华为数字能源、科华数据等6家企业,覆盖UPS供电、高低压配电等全场景;储能赛道由阳光电源主导,提供数据中心储能系统与备用能源配套;冷却温控赛道有英维克、佳力图等4家企业,主打精密空调与液冷散热方案,解决高算力机房的散热痛点;服务器硬件由新华三、联想、超聚变3家厂商供应;网络设备与安全、安防监控、PCB电子材料赛道也分别有4家、4家、7家企业参与,形成了完整的硬件配套体系,能够一站式满足海外算力项目的设备采购需求。
五、网络互联:打通跨境算力流通动脉
算力落地,网络先行。四大核心机构搭建起中国与东南亚之间的算力互联大动脉,支撑跨境数据传输、算力调度与内容分发。中国电信国际覆盖东南亚多国,提供跨境专线、云联网、IDC互联、CDN分发等服务;中国联通国际布局海外IDC节点与跨境数据链路,依托香港、新加坡核心节点辐射东南亚市场;中国移动国际重仓国际海缆与带宽资源,通过泰国SUPERNAP合作项目打通本地算力网络;网宿科技则落地泰国边缘计算节点,提供低延迟CDN分发与边缘算力调度服务。
六、四大路径:差异化的落地逻辑
综合全产业链的布局模式,中资算力企业出海主要形成了四条成熟路径,适配不同企业的资源禀赋与发展战略。重资产直接投资的壁垒最高,以万国数据、秦淮数据为代表,企业直接拿地、自建机房、自主运营,投入大、周期长,但落地后竞争壁垒极强,长期收益稳定。轻资产合作运营的落地速度最快,以中国移动国际为代表,不做重资产投入,通过托管、联合运营等模式切入市场,风险低、扩张灵活。供应链配套出海是最普遍的模式,各类设备厂商依托国内成熟的供应链优势,以产品销售、方案输出切入产业链,批量出海、创收稳定。需求驱动出海则以内生需求为核心动力,典型如字节跳动,自身海外业务爆发产生海量算力需求,倒逼基础设施落地,同时对外开放算力资源,形成产业扩张。
整体来看,中资算力出海并非单一环节的单点突破,而是全产业链的协同输出,从基建到运营再到硬件配套形成了完整的产业生态,在东南亚算力市场的话语权持续提升,也为国内算力产业打开了全新的增长空间。
本文由智算芯能前沿网编辑整理,转载请注明出处。