

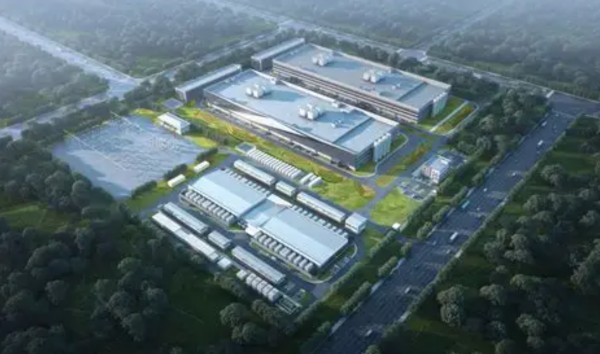
根据Cushman & Wakefield的新报告,随着AI和云基础设施投资在亚太地区加速推进,2026年上半年该地区的数据中心开发管道达到创纪录的26.5GW。
这一里程碑正值托管空置率持续下降之际,突显了该地区对额外容量的迫切需求以应对日益增长的需求。
数据中心容量管道在六个月内增长了7.1GW,是历史上最强劲的半年度增长之一。在26.5GW的总量中,约4.8GW在建,21.7GW仍处于规划阶段。
根据Cushman & Wakefield的数据,该地区还新增了约1.4GW的运营容量。尽管有这些新增交付,托管空置率仍从2025年下半年的10.9%降至10.3%,表明客户需求持续吸收新增供应。
Cushman的报告覆盖澳大利亚、中国大陆、香港、印度、印度尼西亚、日本、马来西亚、新西兰、菲律宾、新加坡、韩国、台湾、泰国和越南。
Cushman & Wakefield亚太数据中心集团研究咨询主管Pritesh Swamy透露:“新增供应正在被迅速吸收,越来越多的容量在交付前就被预租,这意味着大部分新建库存在投运时已被锁定。”
“虽然各市场情况不同,但我们预计这一趋势将持续,因为强劲需求和有限的新增供应将使可用性保持紧张。”
Swamy补充说,电力限制、更长的开发时间线和不断变化的技术要求正促使客户在项目完工前很久就承诺容量。
东南亚引领建设,首尔市场趋紧
东南亚占亚太地区在建总容量的一半左右,为2.38GW。马来西亚以1.04GW的在建容量领先该地区,其次是泰国的859MW,扩张主要集中在柔佛、印度尼西亚和曼谷。
柔佛的在建容量增长了91%至602MW,而其总体开发管道增长了28%至3.09GW。当现有和未来容量合并计算时,柔佛超过4GW,成为Cushman亚太成熟度指数中最大的市场。
曼谷的建设管道增长了148%至859MW,而其总开发管道几乎翻倍至2.08GW。悉尼的管道增长了65%至2.13GW,雅加达增长了56%至1.70GW,孟买增长了31%至1.73GW。
日本新增了293MW运营容量,使其总数达到1.8GW,超越印度成为亚太地区仅次于中国大陆的第二大运营市场。Cushman预测,澳大利亚、印度、日本和马来西亚到2028年各自将超过2GW的运营容量。
大首尔地区在2026年上半年的托管空置率仅为1.1%。尽管运营容量增长了10%,但管道几乎持平,属于极度紧张的市场。
亚太地区主要数据中心项目正在进行中
亚太地区正见证显著的数据中心开发热潮,主要项目正在进行中以满足AI和云基础设施的需求。正在进行的关键项目包括:
CoreWeave目前正在印度尼西亚扩建其AI云平台,设有三个设施。大雅加达部署总计360MW签约IT电力,预计于2028年投运,服务于东南亚地区的AI实验室、初创企业、企业和政府客户。
7月,Digital Edge在韩国收购了土地,以开发60MW的AI就绪数据中心容量,并获得90MVA电力协议支持。该场地将采用由两个独立154kV变电站支持的双路供电架构。
6月,Gorilla Technology Group宣布计划在泰国呵叻建设一个200MW的AI数据中心园区,设有六个数据大厅,满负荷部署时支持150MW IT负载和约76000个GPU。
同样在6月,澳大利亚的CDC Data Centres与一家未具名的美国客户签订了创纪录的555MW合同,容量计划在2028和2029财年在新园区分期投运。
规划容量面临电力可用性挑战
管道的构成与其规模同样重要。约82%仍处于规划阶段而非在建,交付依赖于电力连接、土地、许可、融资和设备可用性。
Cushman总结说,亚太地区已进入“电力受限执行”时期。
虽然数据中心历史上围绕网络连接聚集,但AI基础设施需要更大的电力容量和更高密度的冷却。开发正从饱和枢纽向周边区域和能够大规模供电的全新市场转移。
然而,这种转移并不意味着已建立的枢纽需求下降:上半年东京的空置率仅为4.4%,新加坡为4.8%。尽管如此,土地和电力限制正在制约传统扩张。
Swamy说:“紧张的可用性可能支持租金增长并鼓励进一步开发,尽管租金数据因市场而异。更重要的是,电力和土地限制正日益影响新容量可以建设的位置。”
这正鼓励开发商和超大规模企业将目光投向传统枢纽之外的二级市场,这些市场可以提供可扩展的电力、土地和连接。
(素材来自:Cushman & Wakefield 全球储能网、新能源网、智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。