

AI算力密度持续冲高,正在倒逼数据中心供电架构进行底层重构。作为800V高压直流体系的核心器件,固态变压器SST长期处于各家定制开发的状态,接口不统一、产品难兼容,拖慢了产业落地节奏。而近期在台北举办的OCP亚太峰会上,谷歌、微软、英伟达三家联合发布《LVDC固态变压器规范0.3版》,这也是全球首个由顶级云服务商与芯片厂商共同定义的SST产品设计规范,直接将SST从非标定制推向了标准化发展的新阶段。
一、三巨头定标产业告别碎片化
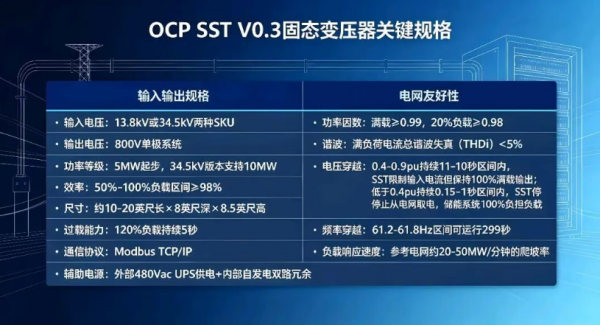
早在2026年3月,谷歌、微软、英伟达就已通过OCP组织发布了800VDC联合白皮书,搭建起高压直流供电的顶层框架。时隔数月推出的0.3版规范,则进一步落到了硬件产品层面,直接指导设备厂商开展具体开发工作。这份规范对SST的接口标准、电气性能、系统行为和尺寸边界都做出了明确定义,覆盖电气参数、接口定义、保护逻辑、故障处理、性能指标等核心维度。和偏向理念阐述的白皮书不同,这是一份面向设备厂商的硬件设计与接口规范,具备直接的工程落地价值。值得注意的是,规范只约束产品的外部接口、电气特性和状态逻辑,并不限制厂商的内部实现方案。企业可以在满足统一标准的前提下,自主设计内部拓扑、选用不同器件,兼顾了行业统一性与厂商创新空间。据英伟达官方披露,目前已有80多家设备企业跟进开发对应硬件,覆盖电力设备、功率半导体、机柜、连接器及能源管理等多个产业链环节。与此同时,三家企业还在OCP内部启动了“MVAC到800VDC功率变换工作组”,持续推动上下游需求对齐,并同步对接ULSolutions、NFPA、IEEE、IEC等机构,推进安全认证与监管框架的完善,为后续规模化商用扫清合规障碍。
二、模块化拆分重塑产业链分工
这份规范的另一大亮点,是采用了模块化的定义思路,把SST拆分为五个独立功能组件,分别是功率变换单元、中压输入单元、低压输出单元、控制通信单元和辅助电源单元。规范并不要求五个组件都由同一家厂商生产,而是通过标准化的接口定义,让不同厂商的部件可以自由组合成完整系统。这种设计思路,直接打开了产业链专业化分工的空间。功率半导体厂商可以专注做功率模块,电气设备厂商可以做整机集成,通信控制企业可以做固件方案,各方在统一接口下各司其职,不用再被整机定制项目绑定。谷歌数据中心技术副总裁TomGarvens在OCP官方博客中表示,通用的800VDC接口能够帮助行业快速扩展AI基础设施,同时保留运营商在实际部署中的灵活性。通过OCP平台提前对齐需求,可以减少行业碎片化,给供应商指明清晰的产品开发路径,最终实现多厂商产品的互操作。对下游运营商而言,标准化带来的好处同样明显。不同厂商的SST设备可以互换,不会被单一供应商绑定,采购成本和运维难度都会随之下降,也能加速800V直流架构在数据中心的普及速度。
三、电网适配与整机状态全面统一
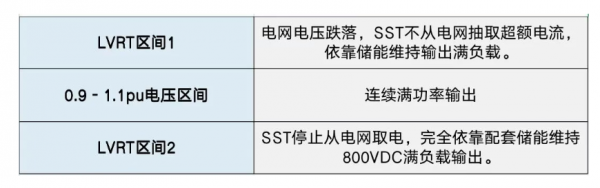
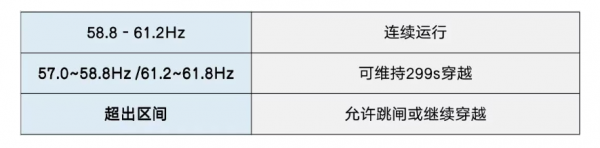
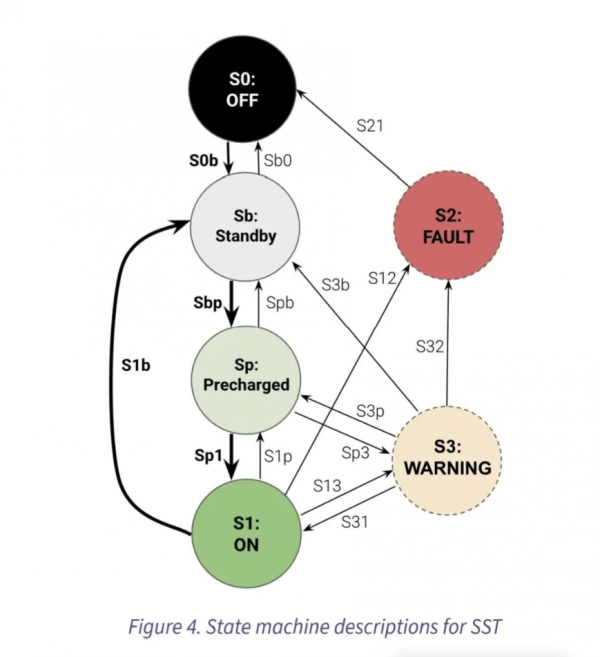
针对AI数据中心的专属运行场景,规范还重点定义了电网扰动下的适配能力和整机状态流转逻辑,这也是SST区别于传统工频变压器的核心能力差异。在电网适配方面,规范明确SST需要配合储能系统ESS完成电网扰动下的不间断供电,保障GPU算力不中断。其中电压穿越能力VRT参考ERCOT、IEEE1547、IEEE2800等电网标准,划分出三类工况,要求电压恢复后SST无需停机即可直接恢复正常工作。规范并不强制SST内置储能,储能作为外部配套设备,由部署方根据当地电网标准自行配置容量。除此之外,规范还定义了频率穿越FRT和负载阶跃响应能力。负载阶跃响应区分市电、燃油发电机、新能源三类上游电源,市电场景下支持20-50MW/min的功率升降速率,发电机和新能源场景的参数将在后续版本中完善,整体控制逻辑需要和上游电源、储能系统协同配合。规范同时定义了6种SST整机完整运行状态,覆盖故障、告警、待机、预充电、运行、关机全流程,分别对应S0-OFF出厂断电、Sb-Standby待机、Sp-Precharged预充电、S1-ON正常运行、S3-WARNING警告、S2-FAULT故障六个状态,明确了各状态之间的流转规则,成为设备控制固件的强制框架。统一的状态逻辑意味着,不同厂商的SST在面对电网波动、负载变化和内部故障时,行为表现将保持一致。运维团队不用为每一款设备重新学习操作逻辑,故障处理流程可以标准化,大幅降低了大规模部署后的运维成本。
四、海内外同步落地节奏高度契合
从落地节奏来看,海外市场已经给出了清晰的三阶段演进路径,和国内市场的推进节奏基本同步。海外市场方面,2026年下半年启动机架级集成,英伟达计划推出兼容MGX架构的800VDC电源机架,单架功率660kW,可以直接接入现有机房的交流基础设施,在机架行内完成交直流转换,无需改动建筑电气系统,专门针对存量机房改造设计。2027年下半年进入列级部署阶段,整流设备集中到行端形成约2MW的电源中心,通过架空800V直流母线槽向整列机柜供电,面向新建AI集群。远期则实现数据厅级高密度部署,直接从中压转换为800V直流,现阶段采用TRU变压器整流单元过渡,下一代SST预计2029年推出,成为800VDC架构的终极形态。国内市场的推进速度并不落后。字节跳动在OCP峰会上正式发布AIRack3.0,明确搭载800VHVDC高压直流供电架构,单机柜功率达到500kW。供应链层面,阳光电源、台达、为光能源、四方股份等头部厂商,在固态变压器领域已实现全国产化突破。行业标准方面,《智算中心800V直流供电系统技术要求》已于2026年3月31日正式立项,T/CMEEEA261—2026标准也已覆盖240V、336V、500V和800V多个电压等级。值得一提的是,英伟达曾在今年6月低调考察国内SST产业链。随着OCPv0.3规范正式发布,国内厂商可以直接按照公开标准开发产品,无需等待英伟达的一对一导入,大大降低了进入全球供应链的门槛。
整体而言,这份规范的发布,是SST产业发展的重要拐点。过去客户提需求、厂商定制开发的非标模式正在走向终结,SST正在从定制化工程产品转变为标准化工业产品。当然,受当前器件成本、配套认证等因素制约,现阶段SST更多用于试点示范项目,想要实现大规模商用,仍需整个生态进一步成熟。三家起草方也明确表示,后续版本会补充接地阻抗、绝缘监测等细节内容。对国内厂商来说,紧跟标准节奏、打磨产品性能,就是抓住这一轮全球AIDC供电架构变革红利的关键。
本文由智算芯能前沿网编辑整理,转载请注明出处。