从传闻到程序:一条消息落地
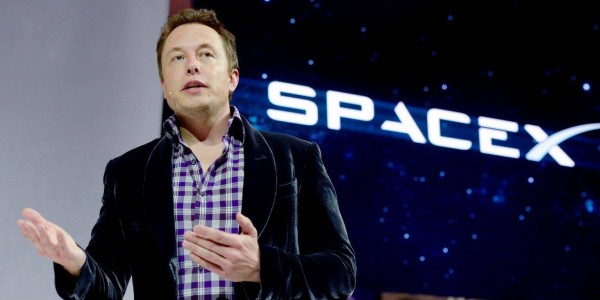
10月20日,在SpaceX第三季度财报电话会上,马斯克第一次以公开、正式的方式回应了围绕特斯拉与SpaceX合并的传闻。他的说法很明确:两家公司都已成立由独立董事组成的特别委员会,评估潜在合并的可能性。委员会是应股东要求设立的,目前尚未就任何交易条款达成一致,也无法保证未来会达成协议。
这与此前几个月的状态有所不同。7月SpaceX IPO后的财报电话会上,马斯克曾被问及合并一事,当时的回应是这类事情“不能在财报电话会上讨论”,需要走适当的流程。现在流程确实启动了,但启动的只是评估,不是交易本身。
“雷区跳舞”与利益冲突隔离
马斯克在电话会上的措辞值得留意。他形容讨论这个话题“就像在雷区里跳踢踏舞”,必须极度谨慎。这种谨慎的直接原因是他同时担任两家公司CEO并持有大量股权,构成明显的利益冲突,因此他本人被排除在特别委员会的讨论之外。他用了一个略带自嘲的比喻来形容这种状态:两组人在交谈,而他无法加入。
这意味着,即便马斯克个人对合并持肯定态度——他明确说“我认为这会是一个好主意”——他并不能直接推动或决定委员会的结论。最终方案需要由两家公司的特别委员会分别形成,再提交股东表决。
50%的门槛,为什么被称作“相当高”
股东投票是这笔交易面临的第一道实质性关卡。马斯克在电话会上特别强调,特斯拉端的批准需要获得全部已发行股份50%的支持,而不是仅计算实际投出的票数。他把这个门槛形容为“相当高,很难达到”。
这个细节之所以重要,是因为它改变了交易的博弈结构。在常规的股东投票中,未投票的股份通常不计入分母;而“全部股份50%”的要求意味着,即便议案以多数票通过,如果投票率不够高,也可能无法跨过门槛。对于一家股权高度分散的上市公司而言,这构成了一道现实的操作障碍,而不仅仅是程序性要求。
分析师的两种计算:溢价与结构
在马斯克表态之前,华尔街已经对这笔潜在交易做了多轮推演。巴克莱分析师Dan Levy在10月中旬的研报中预测,合并消息可能在特斯拉年度股东大会前公布,最晚的股东大会日期是12月6日。他给出的结构判断是:由体量更大的SpaceX作为收购方,以全股票方式吞下特斯拉,即所谓“反向合并”。
RBC Capital Markets首席股票分析师Tom Narayan则把焦点放在价格上。他的测算是,SpaceX收购特斯拉需要支付相当高的溢价,特斯拉每股价格可能需要达到480美元左右。以特斯拉近期约368美元的股价为参照,这意味着超过30%的溢价空间。合并后实体的估值可能达到3.7万亿美元以上。
但溢价本身并不等于套利空间。Future Fund管理合伙人Gary Black指出,如果交易以全股票形式完成,SpaceX支付的收购溢价可能被套利交易蚕食,因为投资者会用特斯拉较低的估值倍数来评估合并后的公司价值。换言之,纸面上的溢价在交易完成前就可能被市场定价机制吸收掉一部分。
合并的逻辑支撑在哪里
抛开交易结构,两家公司之间确实存在业务和财务上的多重连接。特斯拉此前对xAI投资了20亿美元,而xAI已在2026年2月成为SpaceX的子公司,特斯拉这笔投资最终对应SpaceX不到1%的股份;2026年3月,特斯拉完成了对SpaceX部分股份的收购。两家公司还在得克萨斯州联合开发Terafab芯片项目。特斯拉2025年从SpaceX获得了约1.433亿美元的收入,主要来自车辆销售。
马斯克本人列出的协同方向包括超级智能软件、芯片设计、Terafab、机器人技术和Starlink网络连接。Narayan进一步把Terafab描述为长期战略的核心:这是马斯克试图将芯片制造内部化、绕开英伟达和台积电的路径,如果成功,影响会非常显著。
一个刚打开的程序,而不是一个已成定局的结果
把以上信息放在一起,当前的状态可以概括为:评估机制已经建立,利益冲突隔离已经生效,投票门槛已经明确,但交易条款尚不存在,分析师的预测仍停留在推演层面。马斯克本人对“合并已成定局”的说法直接予以否认,称其“言过其实”。
对于关注这件事的人来说,下一个可观察的节点是特别委员会是否披露任何条款框架,以及特斯拉年度股东大会的议程中是否会出现相关表决项。
(素材来自:SpaceX 智算芯能前沿网综合)
本文由智算芯能前沿网编辑整理,转载请注明出处。